
金徽酒半年报:向外抢市场、向内失根基,业绩目标再遇挑战
- 字号
- 放大
- 标准
一份营业收入微增、净利润下滑的半年报,使金徽酒再度受到市场关注。然而,比当期利润承压更值得审视的,是这家甘肃白酒龙头企业自2019年“二次创业”以来业绩目标屡屡落空的长期困局。
利润“三连击”:
促销、持股、补税
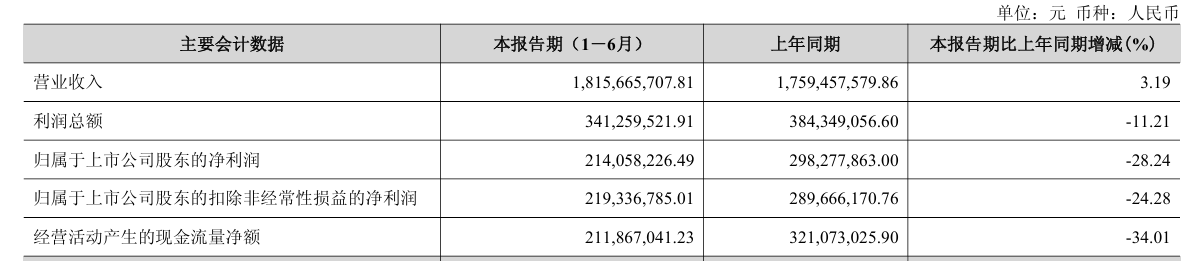
金徽酒2026年半年度报告显示,公司实现营业收入约18.16亿元,同比增长3.19%;归属于上市公司股东的净利润约2.14亿元,同比减少28.24%。
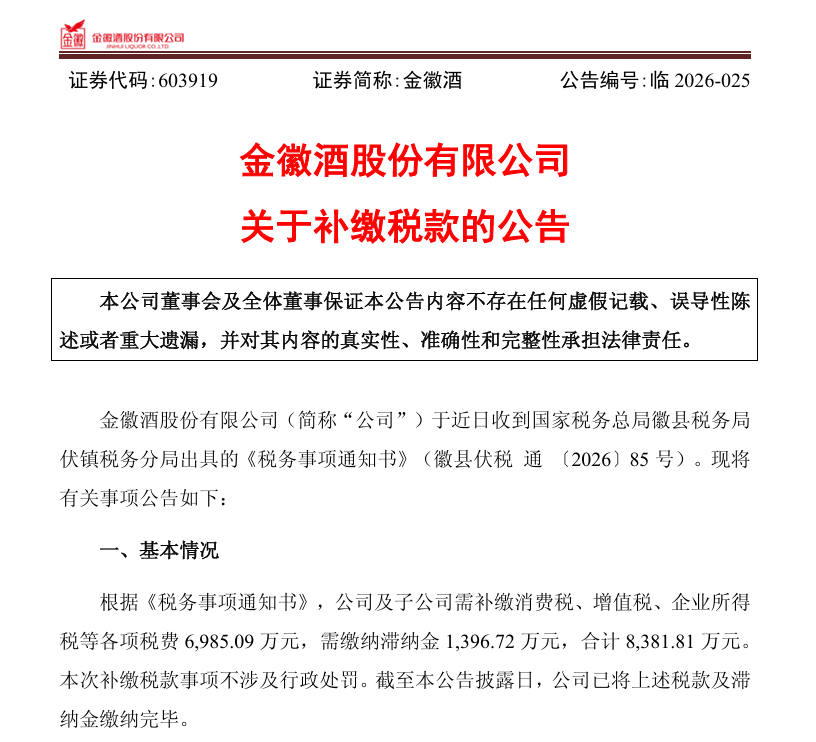
对于净利润大幅下滑,金徽酒在财报中解释称,主要受促销用酒增加、实施员工持股计划新增股份支付及补缴税款的影响。
其中,补缴税款对当期利润的拖累已直接显现。据金徽酒7月31日公告,公司收到《税务事项通知书》,公司及子公司需补缴消费税、增值税、企业所得税等各项税费6985.09万元,另需缴纳滞纳金1396.72万元,合计8381.81万元。该笔款项计入2026年当期损益,预计减少合并报表净利润7499.82万元,最终以2026年度经审计的财务报表为准。该公告预计的利润影响,如今已在本次半年报中率先体现。
值得关注的是,即便撇开补税和股份支付等非经常性因素,公司的核心盈利能力依然难言乐观。上半年归属于上市公司股东的扣除非经常性损益的净利润约2.19亿元,同比下降24.28%,这意味着公司主营业务的盈利能力也在承压。
利润承压的另一面,是金徽酒正在经历的市场格局重塑。
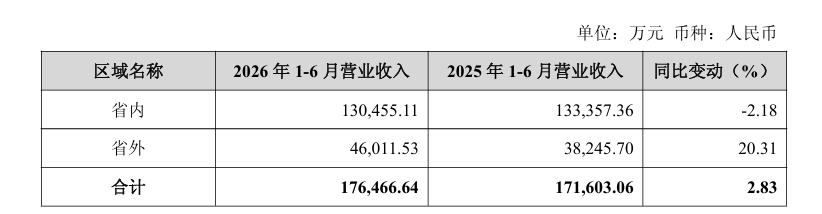
上半年,金徽酒省内市场营业收入约13.05亿元,同比下降2.18%;省外市场营业收入4.60亿元,同比增长20.31%。一降一升之间,大本营甘肃市场的增长瓶颈已经显现。
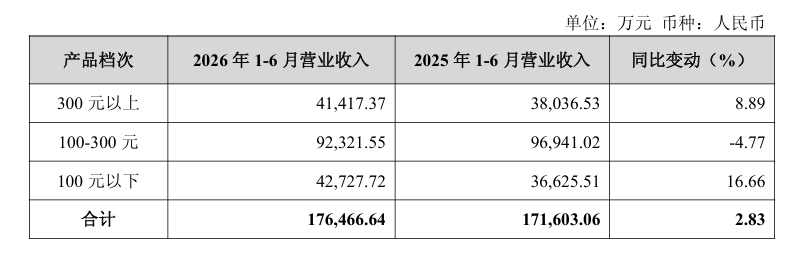
产品结构也在悄然变化。上半年,金徽酒300元以上高端产品营业收入约4.14亿元,同比增长8.89%。百元以下大众产品营业收入4.27亿元,同比增长16.66%。中端100—300元价格带则出现4.77%的下滑,呈现“高、低两端增长,中端收缩”的分化格局。
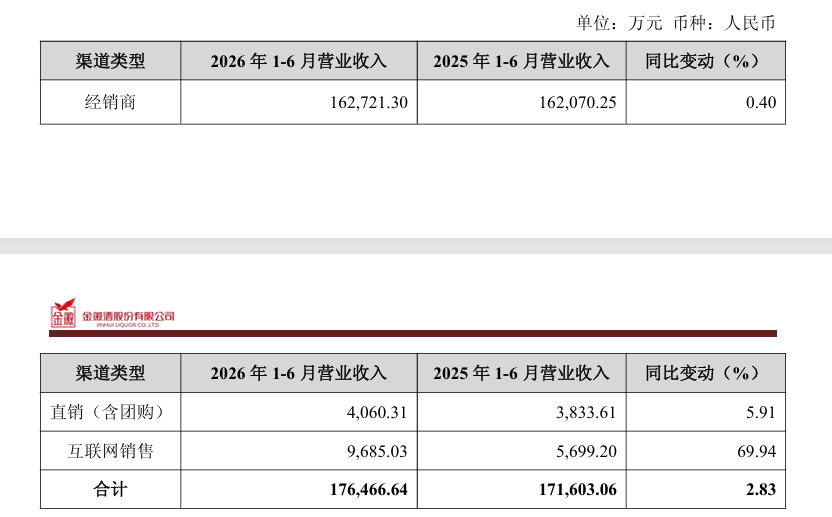
从渠道端看,传统经销渠道仍是营业收入基本盘,但增长几近停滞。上半年,经销商渠道营业收入约16.27亿元,同比微增0.4%。相比之下,直销(含团购)和互联网销售增长更快,前者营业收入约0.41亿元,同比增长5.91%;后者营业收入约0.97亿元,同比大增69.94%,数字化营销成效明显。不过,这两个渠道合计规模约1.38亿元,体量仍偏小,短期内难以对冲传统线下主业增长乏力的压力。
值得注意的是,金徽酒2026年半年度报告披露后,东方证券、国信证券、华西证券等多家机构下调了公司26年盈利预测。
七年目标长跑
业绩目标屡屡失约
利润承压并非仅见于单一报告期。拉长时间维度看,金徽酒业绩目标的实际完成情况,可能比单期财报所体现的利润压力更值得关注。
2019年,金徽酒为了实现“二次创业”跨越式发展,金徽酒与9名公司核心管理人员就2019年-2023年的经营业绩目标及薪酬奖惩事项签署了《业绩目标及奖惩方案之协议》。2019年至2023年,公司营业收入目标分别为16.2亿元、18.3亿元、21亿元、25亿元和30亿元,扣非归母净利润目标分别为2.8亿元、3.2亿元、3.8亿元、4.7亿元和6亿元。
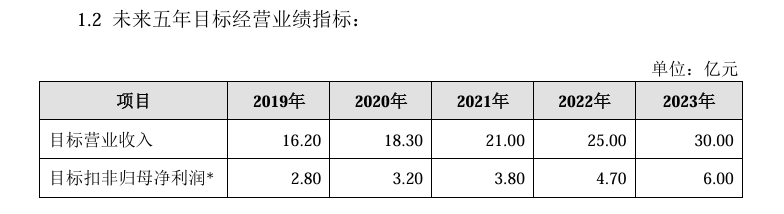
根据奖惩方案,金徽酒营业收入目标需要100%达成,扣非归母净利润目标达成85%,高管团队可以获得相应的奖励薪酬。反之,高管团队将要受到相应薪酬惩罚。
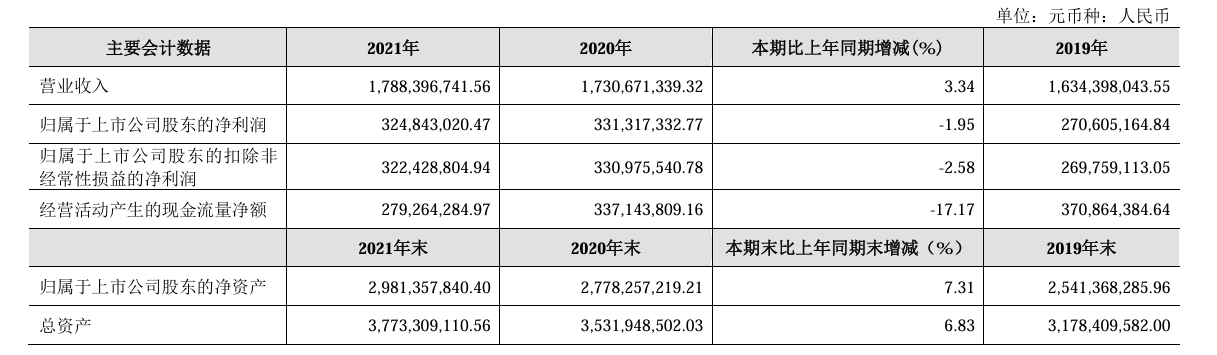
这一机制在2021年被触发。当年公司营业收入目标为21亿元,实际仅实现约17.88亿元;扣非归母净利润目标为3.80亿元,实际仅实现约3.22亿元,两项指标均未达标。为此,公司核心管理团队合计被扣罚631.77万元,扣罚金额从已计提但尚未发放的奖励资金中冲抵,9名核心高管人均被扣罚约70万元。
彼时,金徽酒董事长、总裁周志刚回应媒体称:“虽然(新冠)疫情对白酒行业造成了很大冲击,但是金徽酒采取内部转型调整,优化资源配置,加大产品营销布局,面对(新冠)疫情常态化的今天,金徽酒将坚持五年规划不改变,并努力克服疫情带来的影响。”
然而,2022年12月,金徽酒发布公告调整该协议,将2022年、2023年的考核目标分别延后一年,并取消扣罚方案,理由是“2020年以来疫情突发以及不可抗力影响持续扩大,原协议中设定的考核目标已和当下公司发展环境存在较大差异”。但这一调整并未扭转目标落空的局面。
2022年,公司下调当年营业收入目标至21亿元,实际仅实现约20.12亿元;扣非归母净利润目标为3.8亿元,实际仅实现约2.71亿元,两项指标依然双双未达。
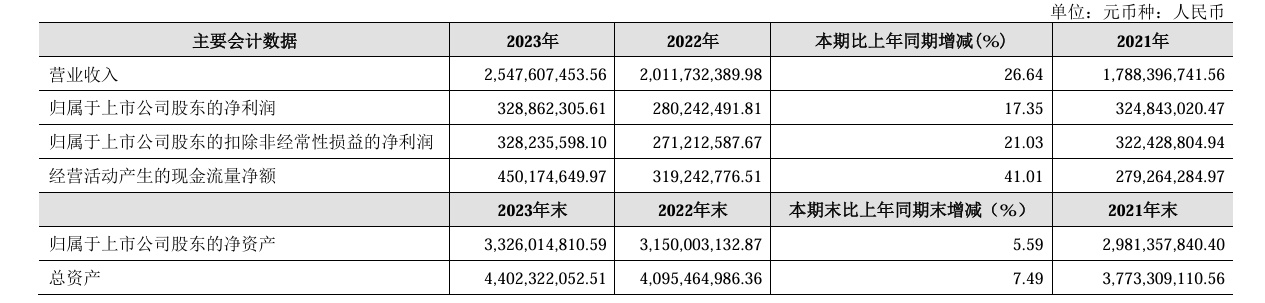
2023年,公司提出“力争实现营业收入25亿元、净利润4亿元”,最终营业收入约25.48亿元,勉强过线,但归属于上市公司股东的净利润约3.30亿元,净利润目标未能达成。
2024年,公司再提“营业收入30亿元、净利润4亿元”,最终营业收入约30.21亿元,压线完成,归属于上市公司股东的净利润仅3.88亿元左右,再度失手。
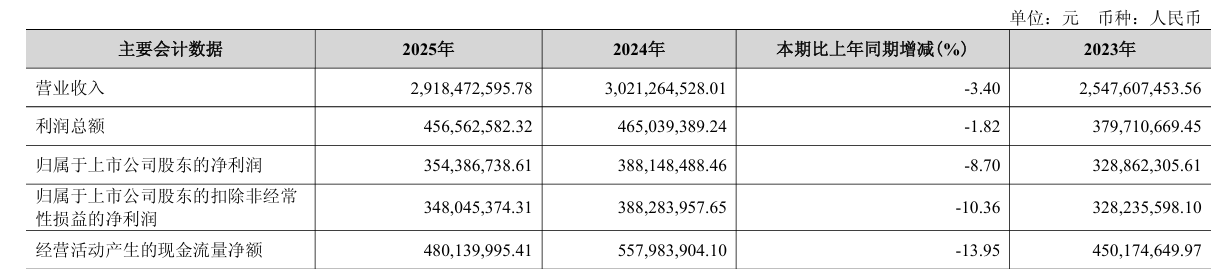
2025年,目标升至营业收入32.80亿元、净利润4.08亿元,实际却实现营业收入约29.18亿元、归属于上市公司股东的净利润约3.54亿元,出现上市以来首次营业收入、净利双降。
至此,金徽酒已连续多年未能达成业绩目标。更耐人寻味的是,公司不再明确披露2026年具体业绩目标,仅表示正朝着“跻身中国白酒十强,打造中国白酒知名品牌,建成中国大型白酒酿造基地”的战略目标迈进。当可量化的考核目标让位于宏大的战略愿景,这一变化本身,或许比目标落空更值得审视。
在中国企业资本联盟副理事长柏文喜看来,这种“增收不增利”、补税、股份支付与促销费用三线挤压的局面下,金徽酒若再硬定数字目标,只会继续打脸。改提“剑指十强”既是预期管理,给市场留面子,也暴露出管理层对短期完成量化目标确实没底。
他认为,以当前体量看,金徽酒的十强目标偏激进,更接近品牌口号。2025年全年营业收入仅29.18亿元,2026年上半年为18.16亿元;而行业中今世缘、舍得、口子窖等第三梯队已在30亿至90亿元区间,十强门槛远高于此。甘肃一省贡献约72%的营业收入,省外4.6亿元虽增长20%,但仍处培育期,尚未自成体系。按一致预期,2026年营业收入约30.5亿元,2028年也才35.7亿元,距离十强所需体量差着一整个量级。除非靠并购或行业出清重排座次,否则“十强”更多是叙事锚点,而非可拆解的五年经营计划。
柏文喜进一步指出,金徽酒屡次未达成业绩目标,既有个体节奏问题,更是区域酒企在调整期的普遍困境。个体层面,多年目标失约、高管问责弱化、关联交易与产能继续扩张存争议;行业层面,头部前五占据20家上市酒企营业收入的81%、净利的90%以上,茅五汾洋泸古把守身位,名酒下沉直接啃食区域酒企的100至300元基本盘,金徽该价格带上半年下降4.77%正是被夹击的缩影。2026年上半年,20家上市酒企总营业收入下降6.65%,六成出现双降,西北同行伊力特、天佑德、皇台同样面临省内饱和、出省乏力的困局。因此,金徽酒的尴尬是“个体战略没踩准”叠加“区域酒企集体被挤压”,而后者更难靠自己翻身。