
贵州茅台前三季度收入1309.71亿元,净利润644.67亿元
- 字号
- 放大
- 标准
10月30日,贵州茅台酒股份有限公司(证券简称:贵州茅台,证券代码:600519)发布2026年第三季度主要经营数据公告。
第三季度,贵州茅台实现收入402.67亿元,同比增长3.08%;利润总额约275.79亿元,同比增长3.58%;归属于上市公司股东的净利润(简称“净利润”)199.51亿元,同比增长3.78%;扣除非经常性损益的净利润为198.61亿元,同比增长2.96%。
2026年前三季度,贵州茅台实现收入1309.71亿元,同比增长1.96%;利润总额约890.18亿元,同比减少0.43%;净利润644.67亿元,同比减少0.25%;扣除非经常性损益的净利润为643.25亿元,同比减少0.55%。报告期末,贵州茅台总资产为3183.05亿元,经营活动产生的现金流量净额为840.59亿元。
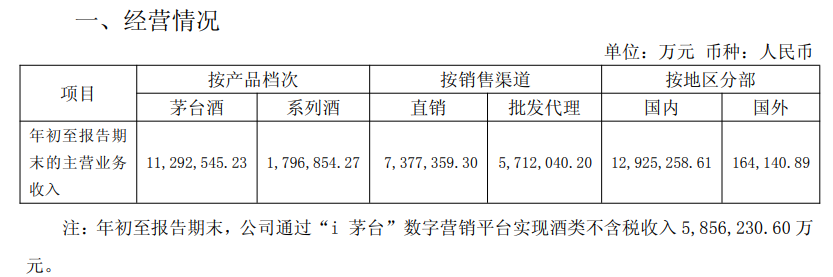
具体看,2026年前三季度,茅台酒收入为1129.25亿元,系列酒收入为179.69亿元。按销售渠道分,贵州茅台通过直销实现收入737.74亿元,通过批发代理实现571.20亿元。按地区分,国内收入1292.52亿元,国外收入16.41亿元。
年初至报告期末,贵州茅台通过“i茅台”数字营销平台实现酒类不含税收入585.62亿元。
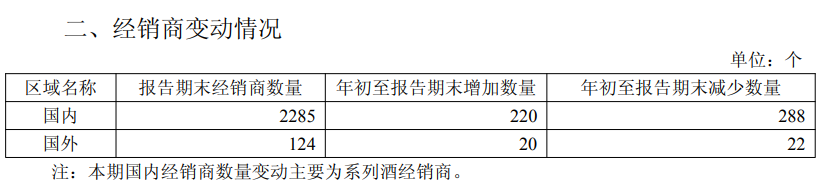
截至2026年9月30日,贵州茅台国内经销商数量为2285个,国外经销商数量124个,期内分别净减少68个、2个。
中国酒业独立评论人肖竹青认为贵州茅台这份三季报,在整个白酒行业深度调整、多数名酒承压的大环境下,依然保持营收、净利润稳健正增长,现金流储备接近1960亿元,充分印证茅台强大的抗周期能力。这份业绩不是靠渠道压货换来的短期脉冲,是一系列主动战略调整落地之后的成果,增长支撑非常清晰。
肖竹青认为这份业绩背后有四大抓手:收回定制酒理顺产品价格秩序;i茅台和直营店持续放量,直面C端;整顿海外经销商、遏制回流酒,稳定国内价盘;茅台酱香酒全面转向TC战略,绑定湾区IP、深耕餐饮场景做消费者培育。茅台已经从过去渠道驱动,转向品牌+直营+场景培育的新模式,基数虽大、增速放缓,但品牌壁垒扎实,经营质量持续优化,长期可持续发展值得看好。
同时,肖竹青指出:“也要客观看到当前的压力”,他表示,茅台主品牌的体量基数已经非常庞大,高增速时代已经过去,进入稳健低速增长阶段;千元价格带竞品持续发力,酱香酒赛道中小品牌竞争内卷,酱香酒板块的全国化培育依然需要持续投入、长期沉淀。
肖竹青认为,茅台的护城河没有动摇。稀缺产区、不可复制的酿造工艺、顶级品牌心智、海量现金储备,叠加产品治理、直营转型、海外渠道整治、酱香酒TC化运营这几套组合拳,让公司的经营质量持续优化。它不追求短期高速增长,优先稳住价盘、理顺渠道、培育C端,在行业洗牌期具备极强的穿越周期能力,我持续看好贵州茅台股份的可持续发展。
在发布2026年三季报前,贵州茅台股东中国贵州茅台酒厂(集团)有限责任公司(简称“茅台集团”)曾贵州银行股份有限公司发出认购文件。茅台集团方面表示,为支持贵州银行夯实资本实力,增强风险抵御能力,经研究,在本单位履行完毕有关公司治理、国资管理等决策审批程序,且发行方案等有关事项获得监管机构的核准后,拟参与贵行本次向特定对象发行股份。
据悉,本次茅台集团拟认购贵州银行不超过6.19亿股内资股,最终认购价格、认购股份数量,将根据届时签订的认购协议确定,认购协议条款应遵守发行方案中的约定。
在此之前,茅台集团也曾在布局银行业股权。2011年,茅台集团便增资入股贵阳银行,初始认购4000万股,彼时持股比例2.22%;伴随贵阳银行上市、后续股本稀释,茅台集团所持股份逐步下降,目前已不在贵阳银行前十大股东名单,属于长期小额财务参股状态。
2025年12月15日,贵州农商联合银行获监管批复开业,茅台集团出资10亿元,对应持股10亿股、持股比例9.562%,与黔晟国资并列第三大股东,也是省农信社改制落地的核心投资方之一。
此外,茅台集团通过旗下子公司贵州茅台酒厂(集团)技术开发有限公司参股仁怀茅台农商银行,2018年完成实缴出资5700.15万元,对应持股6.9332%。