
单季高增难补上半年缺口:今世缘前三季度业绩仍负增长,Q3反弹成色几何?
- 字号
- 放大
- 标准
10月30日,今世缘发布2026年第三季度报告,公司前三季度实现营业收入约86.66亿元,同比下降2.42%;归属于上市公司股东的净利润25.03亿元,同比下降1.8%。
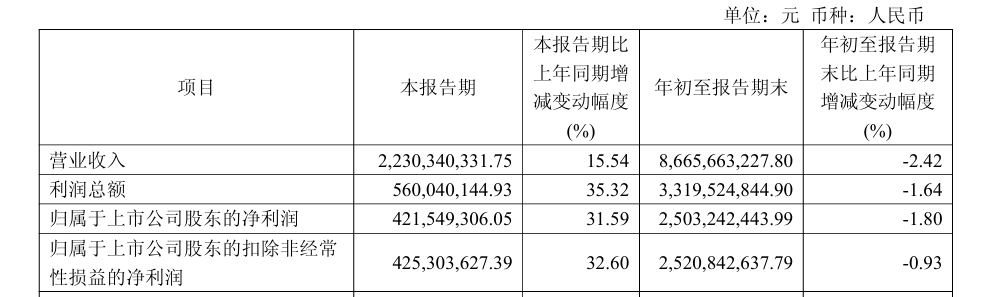
其中,第三季度实现营业收入约22.3亿元,同比增长15.54%;归属于上市公司股东的净利润约4.22亿元,同比增长31.59%。
然而,在单季度业绩呈现双位数增长的背后,其盈利修复的底层逻辑仍需审慎考量。深入剖析利润表结构可以发现,三季度业绩增长的核心驱动力并非终端消费需求的强劲回暖,而是主要得益于公司费用端的精细化管控与收缩。
Q3反弹强劲
仍未填平Q1的缺口
这一判断在公司财报与券商研报中均能找到印证。对于第三季度业绩增长,今世缘在财报中解释称,主要系去年同期基数较低,本报告期市场占有率提升实现收入上升,成本管理和销售费用管控也取得了较好的效果。
从费用结构看,天风证券研报显示,第三季度今世缘销售费用率约27.13%,同比下降2.91个百分点;管理费用率约4.96%,同比下降0.48个百分点;毛利率虽然同比提升1.82个百分点,但税金及附加率也下降1.28个百分点。几项合力之下,单季归母净利率达到18.90%,同比上升2.31个百分点。
换句话说,今世缘第三季度利润增长部分受益于费用端改善。
费用驱动的利润修复并非第三季度独有。光大证券研报显示,自2025年第二季度起,今世缘收入端连续四个季度调整,2026年第二季度才在低基数下增速转正;而当季销售费用率已降至13.96%,同比下降5.06个百分点,管理费用率4.38%,同比下降1.27个百分点。第二季度与第三季度连续两个季度的利润修复,均建立在费用收缩之上。
不过,单季度的连续修复,并未改变今世缘前三季度业绩下滑局面。2026年前三季度,公司营业收入同比下降2.42%,归属于上市公司股东的净利润同比下降1.8%。这意味着,尽管今世缘第三季度单季业绩强劲反弹,仍未能完全填平一季度大幅下滑留下的业绩缺口。
针对一季度业绩承压的原因,今世缘方面回应大公快消称,一季度承压主要受去年高基数、商务消费需求萎缩致次高端产品下滑,以及国民经济结构变化导致传统消费行业普遍承压的影响。
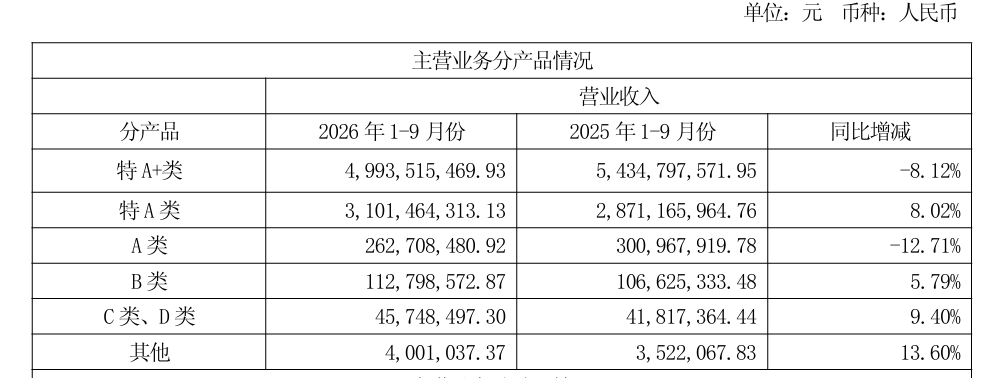
分产品看,前三季度今世缘的增长引擎已明显换挡:占营业收入约57.6%的特A+类产品仍处于下滑区间,而特A类产品接棒增长。
具体来看,特A+类(300元以上)实现营业收入约49.94亿元,同比下降8.12%;特A类(100——300元)约31.01亿元,同比增长8.02%;A类(50——100元)约2.63亿元,同比下降12.71%;B类(20-50元)约1.13亿元,同比增长5.79%;C(10-20元)与D(剩余白酒产品)类合计约0.46亿元,同比增长9.4%。
在商务宴请需求偏弱的当下,针对如何平衡“大众价位走量”与“次高端守价”的策略,今世缘方面表示,现阶段百元大众价位承接大众宴席的自饮升级和轻商务“降档不降体面”的需求,是当前消费理性化环境下扩容较为确定的区间,国缘淡雅开瓶与订单持续增长。次高端同样在主动出击,通过四开、V系的产品布局和场景培育,在巩固价盘的同时争取增量。从经营数据上看,300元以上特A+类产品下滑主要集中在一季度,是高基数与场景收缩的叠加;第二季度开始修复,同比增长13.58%;第三季度同比增长11.34%,连续两个季度实现正增长,代表产品国缘对开、四开与V3守住了次高端基本盘。
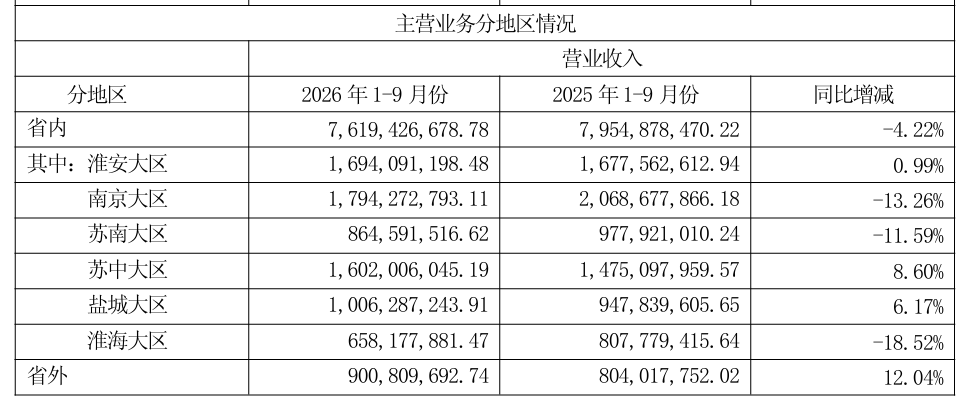
分地区看,前三季度今世缘“省内承压、省外增长”特征明显。江苏省内大本营实现营业收入约76.19亿元,同比下滑4.22%,其中苏中、盐城、淮安大区保持增长,南京、苏南、淮海大区出现明显双位数下滑;省外市场实现营业收入约9.01亿元,同比增长12.04%,增速亮眼,但体量较小,尚难形成有力支撑。
对于省内部分大区前三季度累计营业收入下滑的原因,今世缘方面解释称,主要是今年一季度行业环境与去年一季度相差太大,随着行业环境同比改善,二季度开始已恢复个位数增长,三季度延续增长趋势。展望四季度和明年,今世缘认为日常消费预计逐渐进入弱复苏阶段,次高端商务消费也会见底企稳,四季度大概率会在低基数下延续二、三季度的增长趋势。
需求侧同样不容乐观。国海证券研报显示,2026年白酒双节期间,据渠道反馈,江苏市场动销同比下滑超过15%。据今世缘发布的投资者来访接待记录表显示,2025年5月下旬以来,高端产品扫码率降幅较为显著,其中“四开”及以上产品受影响最大,且环比持续下降。
中国企业资本联盟副理事长柏文喜认为,今世缘行业端商政务需求至今没回来,高端批价和开瓶率仍受压。目前,今世缘在拿“大众价位”换“穿越周期”,Q3是拐点不是反转,明年要看V系能否跟着商务场景一起回来。
百亿提前交卷
150亿最终失约
比业绩波动更值得推敲的,是战略目标的反复“失约”。
回溯2021年初,今世缘在五年战略规划纲要中提出,“2025年努力实现营收过百亿、争取达到150亿”。彼时,这一“争取”并不显得激进:经历了2021年至2023年的连续高增长后,公司于2023年提前两年跨入“百亿俱乐部”。然而,就在市场开始按150亿审视其成长空间时,行业转入深度调整,公司的目标也随之一步步后撤。
第一次后撤,是年度目标未能兑现。今世缘在2023年年度报告中表示,锚定“2025年挑战营业收入150亿”的既定战略目标,结合2023年经营绩效,确定2024年经营目标为总营业收入122亿元左右、净利润37亿元左右。
但2024年,公司实际实现营业收入约115.46亿元、归属于上市公司股东的净利润约34.12亿元,分别仅相当于年度目标的约94.6%和92.2%。冲刺150亿的关键一年,没有踩上既定节奏。
第二次后撤,是目标口径本身的改变。在2024年年度报告中,公司不再提及150亿这一绝对值,转而将2025年经营目标设为“总营业收入同比增长5%——12%,净利润增幅略低于收入增幅,保持利润增长与经营质量的动态平衡”。
从“挑战150亿”到“增长5%——12%”,看似只是更务实,实则意味着五年规划中的冲刺目标已被实质性搁置。
这一调整很快受到投资者追问。2025年5月,在今世缘2024年度业绩说明会上,有投资者指出公司未达到2024年原定营业收入、净利润目标,并追问如何达成2025年营收增长5%——12%的目标。
公司回应称,近年来白酒行业已进入存量竞争甚至缩量竞争阶段,行业增长整体承压、总体增速放缓;公司结合外部环境机会与威胁、市场竞争态势、自身定位及内部资源状况,提出了适合自身发展的合理目标,以保持阶段性、区域性竞争优势。
但“务实”的新目标,最终也没有守住。2025年,今世缘实现营业收入约101.82亿元,同比下降11.81%;归属于上市公司股东的净利润约26.04亿元,同比下降23.69%。不仅5%的增长底线未能兑现,按150亿计算,五年目标的最终完成率仅为67.9%。
进入2026年,失速的惯性仍在延续:今世缘一季度营业收入同比下降15.23%,上半年营业收入仍下降7.41%;直到第三季度,公司才在低基数、费用率与税金率回落的共同作用下,于单季实现营业收入、利润双位数增长。从“提前两年撞线”到“目标接连落空”,目标的一再后退,比单季业绩的起伏更能说明这轮调整的长度。
在2026年初的工作大会上,今世缘酒业党委书记、董事长、总经理顾祥悦曾宣称“圆满完成‘十四五’各项目标任务”。但结合2025年业绩大幅下滑、150亿目标流产的既定事实,这番表述在资本市场眼中,更像是一种缺乏数据支撑的“自圆其说”。