

提前一年半离场!重庆啤酒总裁李志刚辞职,财务负责人代行总裁职责
- 字号
- 放大
- 标准
11月12日晚间,重庆啤酒一纸公告,宣告了嘉士伯中国“一号位”的更迭:因个人原因,总裁兼董事李志刚(Lee Chee Kong)辞去公司董事、董事会战略与发展委员会主任委员及总裁职务。他原定任期至2028年5月29日,如今提前约一年半离场,且辞职后不再在公司及其控股子公司任职。
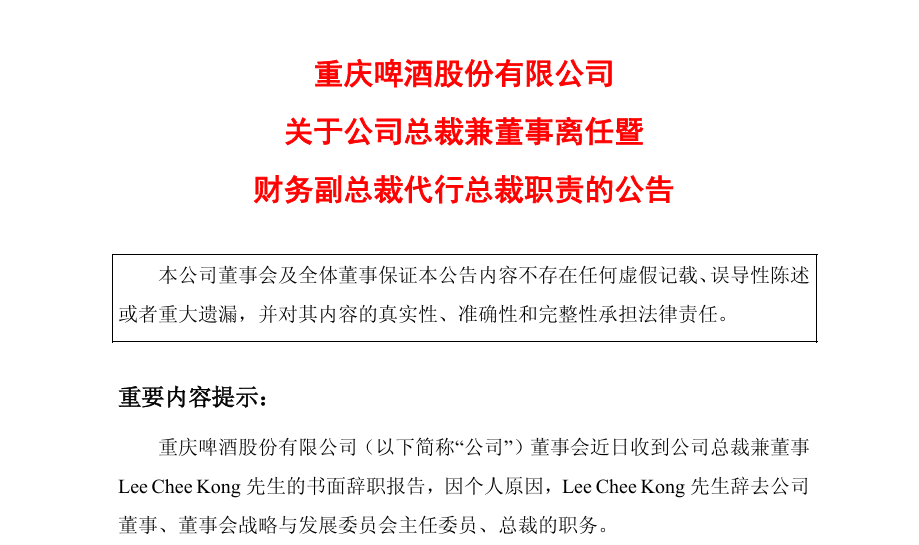
接棒者尚未落定。公司第十一届董事会第十一次会议决定,由财务副总裁陈伟豪(Chin Wee Hua)代行总裁职责,直至新任总裁就任。
此次人事变动的时间点颇为微妙,半个月前,重庆啤酒刚刚交出一份营收、净利双降的成绩单。
中区失速
高档产品承压
2026年前三季度,重庆啤酒实现营业收入约123.90亿元,同比下降5.12%;归属于上市公司股东的净利润约11.19亿元,同比下降9.80%。
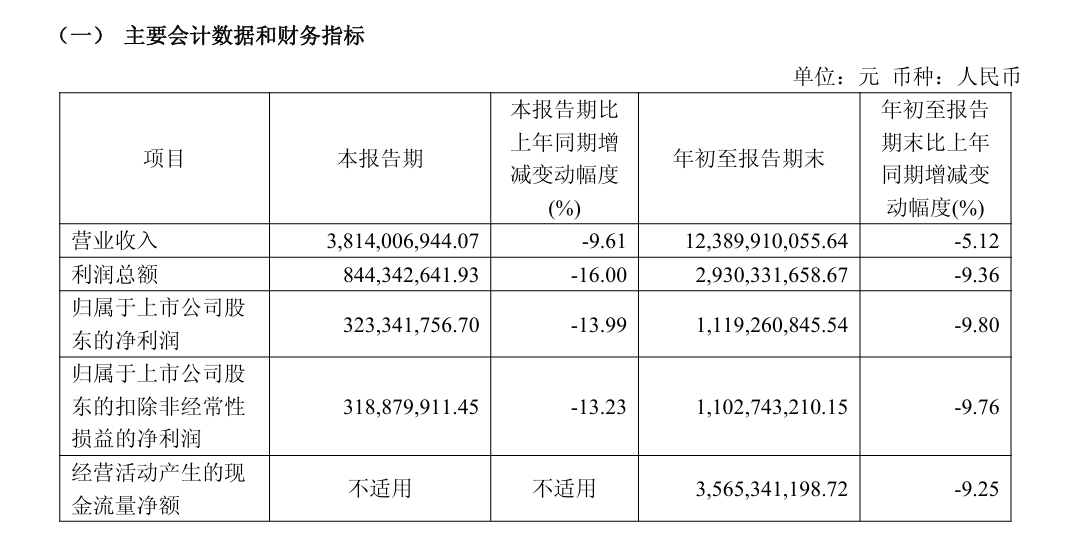
旺季未旺。在啤酒消费最该火热的第三季度,重庆啤酒没能等来反弹。2026年第三季度,重庆啤酒实现营业收入约38.14亿元,同比下滑9.61%;归属于上市公司股东的净利润约3.23亿元,同比下滑13.99%。
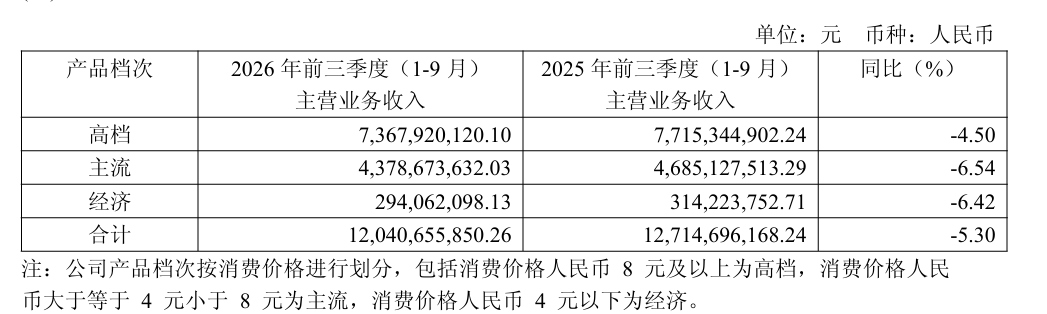
分产品看,重庆啤酒三大价格带全线下滑。2026年前三季度,高档产品(8元及以上)收入约73.68亿元,同比下降4.50%;主流产品(4元至8元)收入约43.79亿元,同比下降6.54%;经济产品(4元以下)收入约2.94亿元,同比下降6.42%。
分区域看,占收入近四成的大本营中区成了最大拖累。2026年前三季度,中区收入47.09亿元,同比下降10.60%;西北区收入37.41亿元,同比下降0.37%;南区收入35.90亿元,同比下降2.76%。
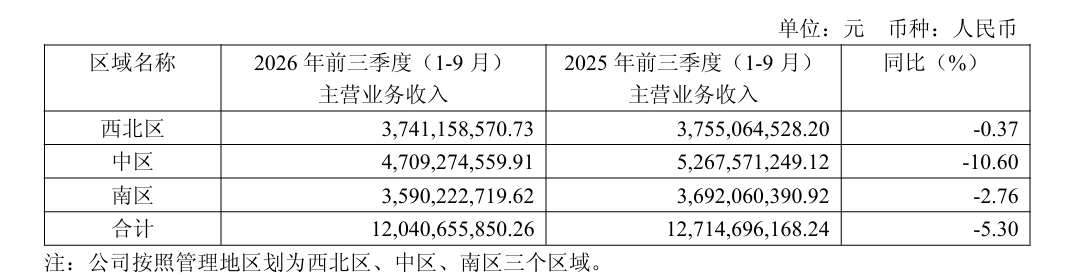
李志刚在2026年第三季度业绩说明会上坦言,受现饮渠道消费疲软、消费信心走弱以及竞争加剧的影响,中区市场今年销量承压。
竞争压力也体现在行业座次变化上,燕京啤酒已在营业收入规模上反超重庆啤酒,且领先幅度持续扩大。
2024年,燕京啤酒全年营业收入146.67亿元,较重庆啤酒的146.45亿元高出0.22亿元左右,实现年度营业收入反超;2025年,燕京啤酒营业收入153.33亿元,重庆啤酒为147.22亿元,差额扩大至约6.11亿元;2026年上半年,燕京啤酒同期营业收入较重庆啤酒高出4.55亿元左右;按前三季度累计口径,2026年前三季度燕京啤酒营收140.16亿元,较重庆啤酒123.90亿元高出16.26亿元左右,领先优势进一步扩大。
不过,业绩压力尚未消化,总裁便提前离场。
在专家看来,李志刚离职表面是个人原因,深层次是价盘与增长曲线同时失速后的组织换挡。
白酒行业分析师蔡学飞对大公快消表示,李志刚任期内把乌苏打成全国大单品、完成嘉士伯中国资产注入,2023年触及148亿营收高点后,2024年营收归母双降,2025年归母靠非经损益回正但扣非已转负,到2026前三季营收123.9亿、归母11.19亿,同比跌5.12%和9.80%,三季度降幅进一步扩大,销量、吨价两端承压,高端化红利边际递减,中报还被燕京反超。所以不仅是业绩暴雷背锅,而是存量博弈下,大单品、大城市计划与重营销的边际效用见顶,嘉士伯借财务线陈伟豪过渡,更是为了先控费守利润、再择机换战略节奏,辞任是个人选择,承压是绕不开的背景。
任期未满
财务负责人“守门”
尽管业绩承压,李志刚仍是重庆啤酒薪酬最高的高管。2025年他的税前年薪为997.60万元,2021年至2025年五年间合计从上市公司领走4925.78万元。近千万年薪,放在A股啤酒板块是顶格的存在。
据重庆啤酒2025年年报披露,李志刚54岁,马来西亚籍,毕业于马来西亚北方大学工商管理专业。在任职于嘉士伯前,他曾任希丁安亚洲区总裁并兼任中国区董事总经理。更早前,他曾担任亨氏中国董事总经理职位,并且在高露洁棕榄中国及亚太地区长时间从事管理工作。2018年加入嘉士伯出任嘉士伯中国总裁,2021年1月1日起兼任重庆啤酒总裁。
2024年,李志刚曾表示,高端产品已经占重庆啤酒的60%以上,而重庆啤酒占啤酒市场整体体量从5%提升到了2023年的8%,“我们在高端化的进程中,把量做大。未来3年-5年,我们的目标是超10%的市场份额。”
但这一目标能否兑现,面临现实约束。蔡学飞认为,从5%到8%再到喊出10%的目标,重啤走的其实是一条高端化带量的新路线,但2024年后行业总量见顶、自身营收利润双降,这条曲线的斜率已经明显放缓,如果2027——2029年想破10%,关键不在于高端占比还能不能再高几个点,而在于能不能在8——10元次高端红海里再造一个乌苏级大单品,同时守住川渝大本营不被华润、青啤、燕京进一步蚕食。目前看,高档产品收入已开始转负,大城市计划边际效用递减,李志刚离任后战略换挡期又得先控费守利润,进攻节奏必然降速。所以,10%更像是上行情景的锚,而非基准情景的承诺,大概率会在现有业绩中线波动,除非嘉士伯中国重启激进并购或新品类爆发。
更值得关注的是接棒安排。代行总裁职责的陈伟豪为马来西亚籍,2017年加入嘉士伯,并自2021年起兼任重庆啤酒副总裁,分管财务工作,是嘉士伯体系内典型的财务背景高管。
相比人选本身,这一安排传递的信号更重要:由财务负责人过渡,说明重庆啤酒眼下的优先级不是“进攻”,而是“止血”。换帅本身不解决产品、渠道或场景问题,只能让报表在最短时间内看起来不那么难看。
预期已经先一步调整。三季报之后,平安证券将公司2026年至2028年归母净利润预测下调至11.2亿元、11.5亿元和11.7亿元;万联证券同期营收预测下调至139.9亿元、140.2亿元和142.5亿元。
分红却没有减速。11月16日,重庆啤酒发布《关于2026年度中期利润分配方案的公告》,公司拟向全体股东每股派发现金红利人民币1.30元(含税),以现有总股本计算,合计分配现金红利人民币6.29亿元(含税)。
这笔钱的近六成将流向控股股东,按2026年三季度末持股测算,嘉士伯啤酒厂香港有限公司、嘉士伯重庆有限公司分别持有公司总股本的42.54%、17.46%,本次可获现金红利约3.77亿元。
中国企业资本联盟副理事长柏文喜指出,对于重庆啤酒而言,换帅容易破局难。新帅接手的不是一份坏财报,而是三个结构性难题:乌苏之后没有第二个能跨场景复购的大单品;中区大本营的终端运营能力被华润/青啤/燕京贴身挤压;“卖价格”的高端化红利吃完,如何转向“卖风味、卖场景、卖情绪” 。接下来看三件事:新总裁是内部提拔(陈伟豪代行后转正概率不低)还是空降;2026年报是否延续降幅扩大趋势;中区营收能否在2027年上半年止跌。