

霸王茶姬宣布派发3.7亿美元特别股息,同店GMV下滑问题待解
- 字号
- 放大
- 标准
近日,霸王茶姬(NASDAQ:CHA)董事会批准了一笔特别现金股息。公告显示,该笔特别现金股息,每普通股1.95美元,每份ADS(美国存托股份)对应一股A类普通股,其中A类及B类普通股与ADS持有人均可获派。股权登记日为11月23日美股收盘时,派息以美元支付,派发日预计为12月4日。
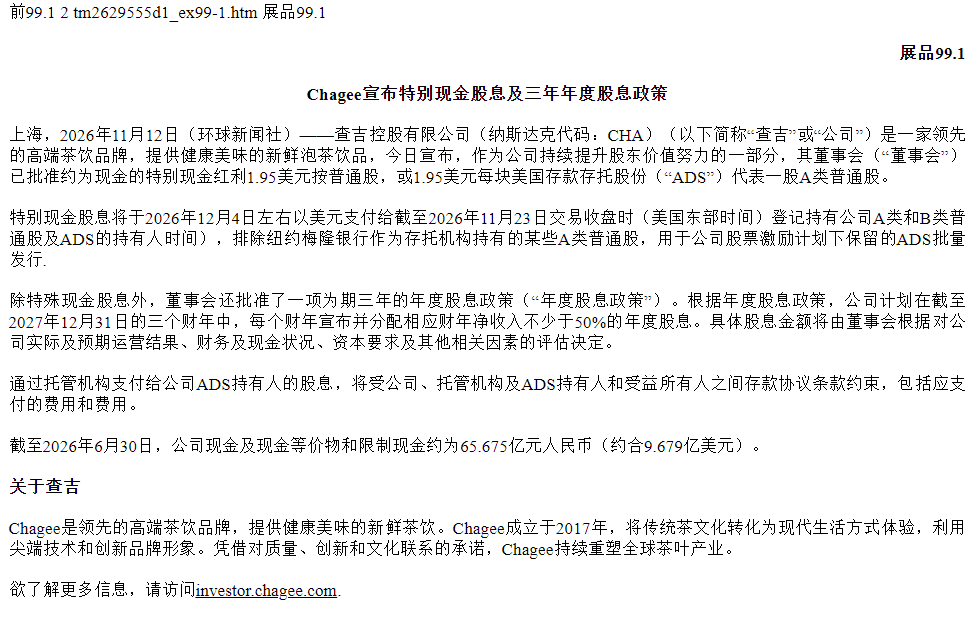
若按霸王茶姬截至2026年3月18日约1.9076亿股的总股本计算,本次派息总额约3.7亿美元。以公告前一交易日(11月11日)12.33美元的收盘价折算,对应股息率约15.8%——这一比例同时也意味着,单次派发的现金相当于公司当日约23.5亿美元总市值的15.8%。
公告的后半段是另一项安排:董事会批准三年期股息政策,自2027财年(截至2027年12月31日)起的三个财年内,公司计划每年宣派不低于上一财年净利润50%的年度股息,具体金额由董事会结合经营业绩、财务与现金状况、资本开支需求等因素酌情确定。
13个月两次特别派息,账上现金连续三个季度下移
把这次派息放回霸王茶姬自身的分红记录里,会看到另一组数字。2025年11月28日,霸王茶姬在披露2025年三季度财报时已宣布派发特别现金股息约1.77亿美元,每股0.92美元。13个月内,两次特别派息合计约5.47亿美元。
同一时期,另一项股东回报安排已经先行启动。2026年5月28日,霸王茶姬董事会批准自6月1日起12个月内回购不超过1.5亿美元ADS的计划。截至8月24日,公司在公开市场回购约257万份ADS,合计对价约2950万美元,覆盖计划额度约20%。而股份回购计划下剩余未使用的资金约为1.205亿美元。
但是,霸王茶姬财报口径下的现金余额,在过去一年里连续三次下移。
截至2025年9月30日,霸王茶姬现金、现金等价物、受限现金及定期存款合计91.42亿元;截至2026年3月31日为71.46亿元;截至2026年6月30日为67.955亿元,其中现金及现金等价物与受限现金合计65.675亿元,约合9.679亿美元。九个月时间,该口径余额减少23.47亿元。
本次霸王茶姬公布的3.7亿美元派息规模,相当于该公司6月末现金及现金等价物与受限现金的约38%,也约为2025年全年归母净利润的2.2倍(按公告披露的折算关系计算)。
根据SEC披露文件、IPO招股书及2026年3月实益持股信息,霸王茶姬创始人张俊杰通过BVI主体ParteaLtd持有65274107股B类普通股,享有对应股份的分红权益,若按每股1.95美元测算,本次可获分红约1.27亿美元;其代为行使投票权的部分A类股份,经济受益权归属COO尹登峰和执行董事、副总裁陆冕,相关分红不计入张俊杰名下。尹登峰、陆冕合计持有A类普通股12073751股,二人合计可获分红约2354.38万美元。
二季度费用在收缩,直营成本却在扩张
在2026Q2财报电话会上,霸王茶姬管理层将2026年定位为“调整与企稳之年”,一季度完成组织架构调整,对增长战略做了系统梳理;二季度聚焦新品与品类拓展、用户体验等方向调整。目前公司经营稳健,为下一阶段的可持续增长筑牢根基,管理层对长期发展充满信心。
CFO黄鸿飞对费用改善的表述是“即便收入端增速有所放缓,我们依然保持了今年早些时候确立的经营战略,盈利能力基本得以完整保持。我们将此视为一项证据,即霸王茶姬的成本结构改善与组织效率提升是可持续的,而非一次性的,无论外部环境如何,都为我们未来持续执行经营战略提供了稳定基础。”
派息决策公布时,霸王茶姬最新一份完整财报是2026年第二季度。这份报表的利润端修复,与费用端的削减方向高度重合。
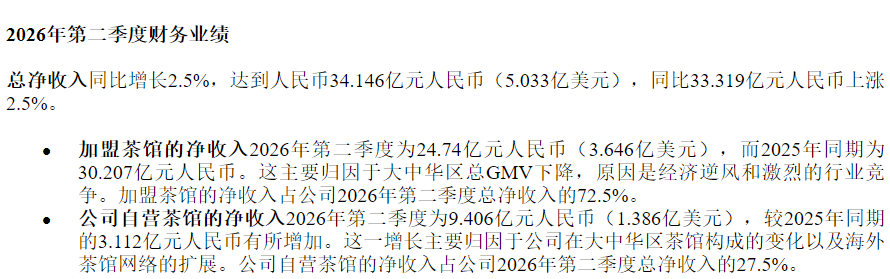
财报显示,第二季度霸王茶姬净收入34.146亿元,同比增长2.5%,环比下降3.7%。总GMV为76.6亿元,同比下滑5.5%,环比下滑3.3%;其中大中华区GMV71.563亿元,同比下滑约9%。
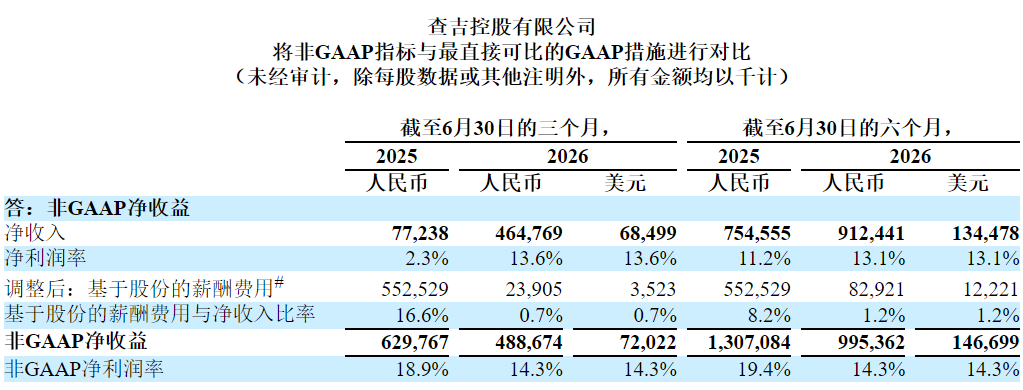
第二季度,霸王茶姬营业收入5.247亿元,较上年同期的1.076亿元增长了387.6%。净利润4.648亿元,上年同期为0.772亿元,净利率由2.3%升至13.6%;归属于公司的净利润为4.67亿元。剔除股份支付费用后,非GAAP净收益4.887亿元,同比下降22.4%。
利润端的恶化并非本季度才出现。2025年全年,霸王茶姬归母净利润已从2024年的24.35亿元腰斩至11.35亿元,同比下滑52.4%。其中第四季度营业利润由盈转亏,从2024年同期的盈利6.4亿元转为亏损3550万元,这是公司规模化扩张以来首次出现季度性营业亏损。
费用侧的四组数据构成了当季利润率变化的主要来源:2026年第二季度,霸王茶姬总经营费用同比下降10.4%;销售及营销费用3.02亿元,同比下降21.7%;一般及行政费用3.35亿元,较上年同期的9.45亿元下降64.6%;其他运营成本1.158亿元,同比下降33.3%。
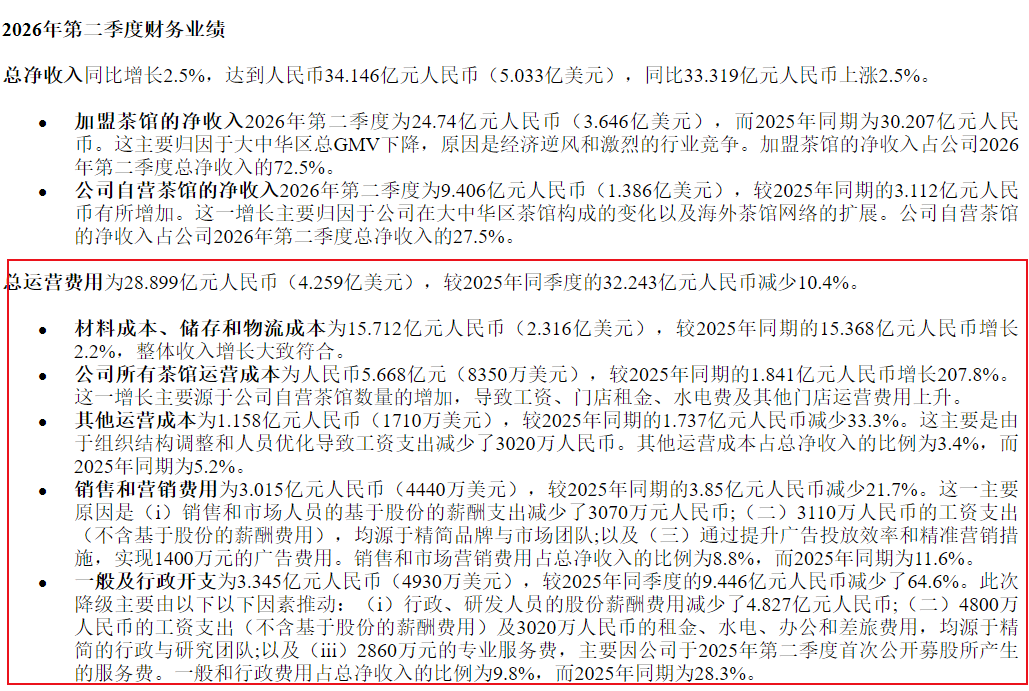
与费用收缩方向相反的科目同样出现在这张表上。第二季度霸王茶姬旗下所有茶馆运营成本为5.668亿元,上年同期为1.841亿元,同比增加约207.8%。同期材料成本、仓储和物流成本15.712亿元,上年同期18.71亿元,同比下降约16.0%。
把周期拉长到上半年,口径差异更清楚。2026年上半年营业收入69.61亿元,同比增长3.5%,归属母公司净利润9.18亿元,同比增长28.76%;剔除股份支付费用后,调整后净利润9.95亿元,上年同期13.07亿元,同比下降23.8%,调整后净利率由19.4%降至14.3%。
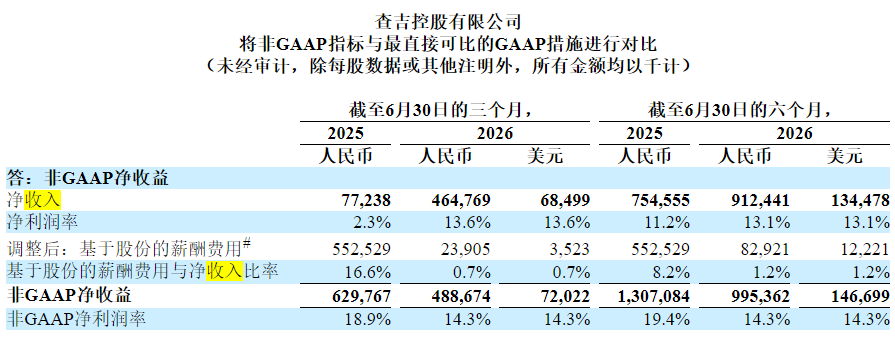
上半年,霸王茶姬自营门店运营成本为10.64亿元,上年同期3.41亿元,增加7.23亿元;同期直营门店收入增加11.89亿元。
一季度的数据则呈现另一组对照。2026年第一季度,霸王茶姬总净收入35.46亿元,同比增长4.5%。结束了此前连续多个季度的增速颓势。然而,这份营收的“止跌回升”并未带来利润的同向增长。报告期内公司归属母公司净利润4.48亿元,同比下降33.91%;净利率12.6%,上年同期20%;运营费用由25.72亿元扩大至29.988亿元,增幅约16.6%;自营门店运营成本4.97亿元,同比增长216.6%;经营活动产生的净现金由上年同期3.6亿元降至1.93亿元。
与此同时,三个季度连起来看,霸王茶姬收入维持在个位数增长,GAAP净利润的同比方向在一季度为负、二季度为正,非GAAP口径在上半年为负。二季度净利润5.7倍的同比增长,对应的上年同期基数为0.772亿元、净利率2.3%。
7639家门店:加盟店同比减少43家,同店GMV仍为-16.1%
截至2026年6月30日,霸王茶姬全球门店7639家,较上年同期增长8.5%。增量全部来自自营。特许经营门店(加盟门店)6756家,上年同期6799家,同比减少43家;自营门店883家,上年同期239家,同比增加644家。分区域看,大中华区7240家,其中加盟6616家、直营624家;海外399家,其中加盟140家、直营259家。海外门店中,直营占比约65%。
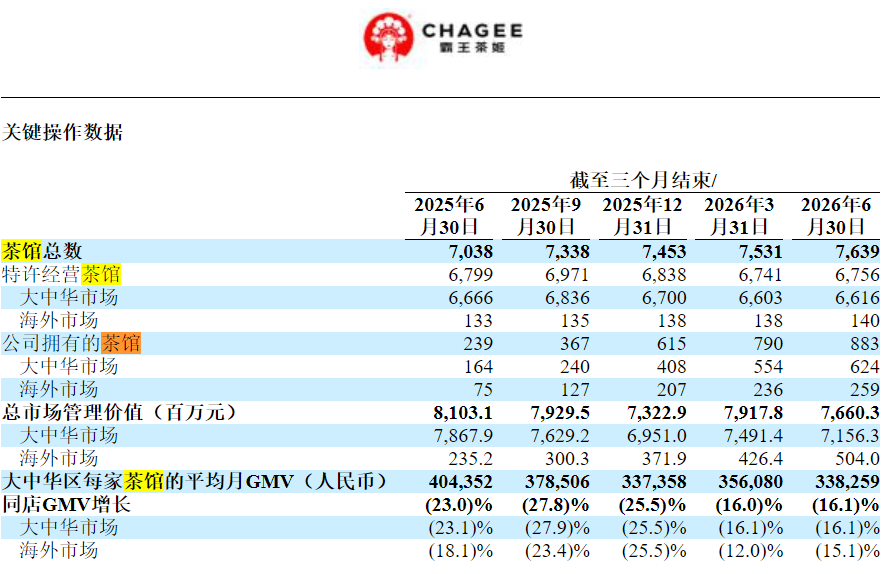
霸王茶姬的加盟店数量在最近四个季度里走出了一条先降后微增的曲线:2025年9月30日为6971家,2026年3月31日为6741家,6月30日为6756家。二季度加盟店较一季度净增15家,直营店净增93家;一季度全球门店净增78家。
收入结构随之位移。二季度霸王茶姬加盟门店净收入24.74亿元,同比下降18.1%;直营门店净收入9.41亿元,同比增长约202%,占总净收入的比重由上年同期的9.3%升至27.5%。一季度该比重为22.6%,加盟店收入27.44亿元同比下降12.9%,直营店收入8.02亿元同比增长230.4%。
门店数量的另一面是单店产出。二季度大中华区平均单店月度GMV为33.83万元,上年同期为40.44万元,同比下降约11.4%。同店GMV方面,大中华区同比下降16.1%,海外同比下降15.1%,整体同比下降16.1%。
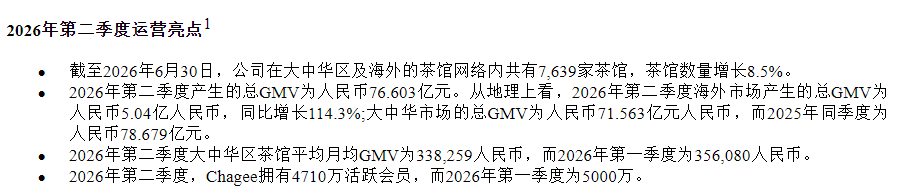
通过财报可以看到,海外是霸王茶姬当期唯一保持高增长的区域。第二季度海外GMV为5.04亿元,同比增长114.3%;同期海外门店由上年同期的208家增至399家,净增191家。但海外同店GMV为-15.1%。
中国企业资本联盟中国区首席经济学家柏文喜表示:“(霸王茶姬)海外业务基数仍小,且面临本地化运营、供应链重构等挑战。短期内海外难以对冲国内疲软,更多是‘战略备胎’而非‘增长支柱’。”
外患之下仍有内忧待解。上半年合并口径下,霸王茶姬大中华区GMV为146.48亿元,上年同期159.16亿元,减少12.68亿元,同比下降约7.97%。
霸王茶姬的管理层将2026年定位为“调整与企稳之年”,二季度非GAAP净收益同比仍下降22.4%,调整后净利率由19.4%降至14.3%。直营门店收入的高增长对应着自营门店运营成本同比超两倍的扩张,费用端的削减与成本端的扩张在同一张利润表上并行。派息可以按董事会批准的方案在12月4日如期支付,但同店GMV的转正、加盟商单店模型的修复、以及直营化转型的成本消化,仍要在此后一个又一个季度里逐项兑现。
对于一家上市仅一年半的公司而言,3.7亿美元的特别股息回答的是“现金怎么分”的问题,但“增长从哪里来”的问题仍留在报表的另一页。