
经济把脉/AI革命如何影响通胀走势?\缪延亮
- 字号
- 放大
- 标准
与以往技术革命相比,人工智能(AI)革命的技术扩散更快,替代层级更高,预期分化更大,可能重塑劳动力市场,在需求侧形成更强的「去通胀」压力。因此,即使短期通胀有所抬升,中长期「去通胀」压力可能高于以往技术革命。
技术革命如何影响通胀,一个自然的分析起点是萨伊定律。技术进步首先表现为生产率提升和供给能力扩张,而其对通胀的影响,关键取决于新增供给能否同时形成与之匹配的需求。
古典经济学中的萨伊定律后来常被概括为「供给创造需求」。其基本思想是,生产在创造商品的同时也创造收入和购买力;收入既可以用于消费,也可以形成储蓄,只要储蓄重新投入生产性用途,就不会造成总需求的永久损失。后来的古典经济学进一步发展出由利率协调储蓄与投资的理论。按照这一逻辑,生产扩张通常能够形成与之相应的购买力,供给与需求因而可以大体同步扩张,持续而普遍的生产过剩难以长期存在。
工业革命与信息革命的经验则显示,两次技术革命经验表明,新供给确实能够创造新的消费和投资需求,但不存在保证总需求与供给能力自动、同步扩张的机制。当供给能力扩张更快时,技术进步就会表现为去通胀压力。
短期推高 长期压低
ChatGPT诞生不到4年,AI已经迅速进入居民生活和企业生产。当前美国成年人中,接近一半已经使用过AI聊天机器人,就业人口中使用AI处理工作任务的比例也已接近四成,明显快于个人电脑与互联网发展初期的渗透速度。更快的技术扩散意味着AI对经济的影响也可能以更快的速度体现出来。
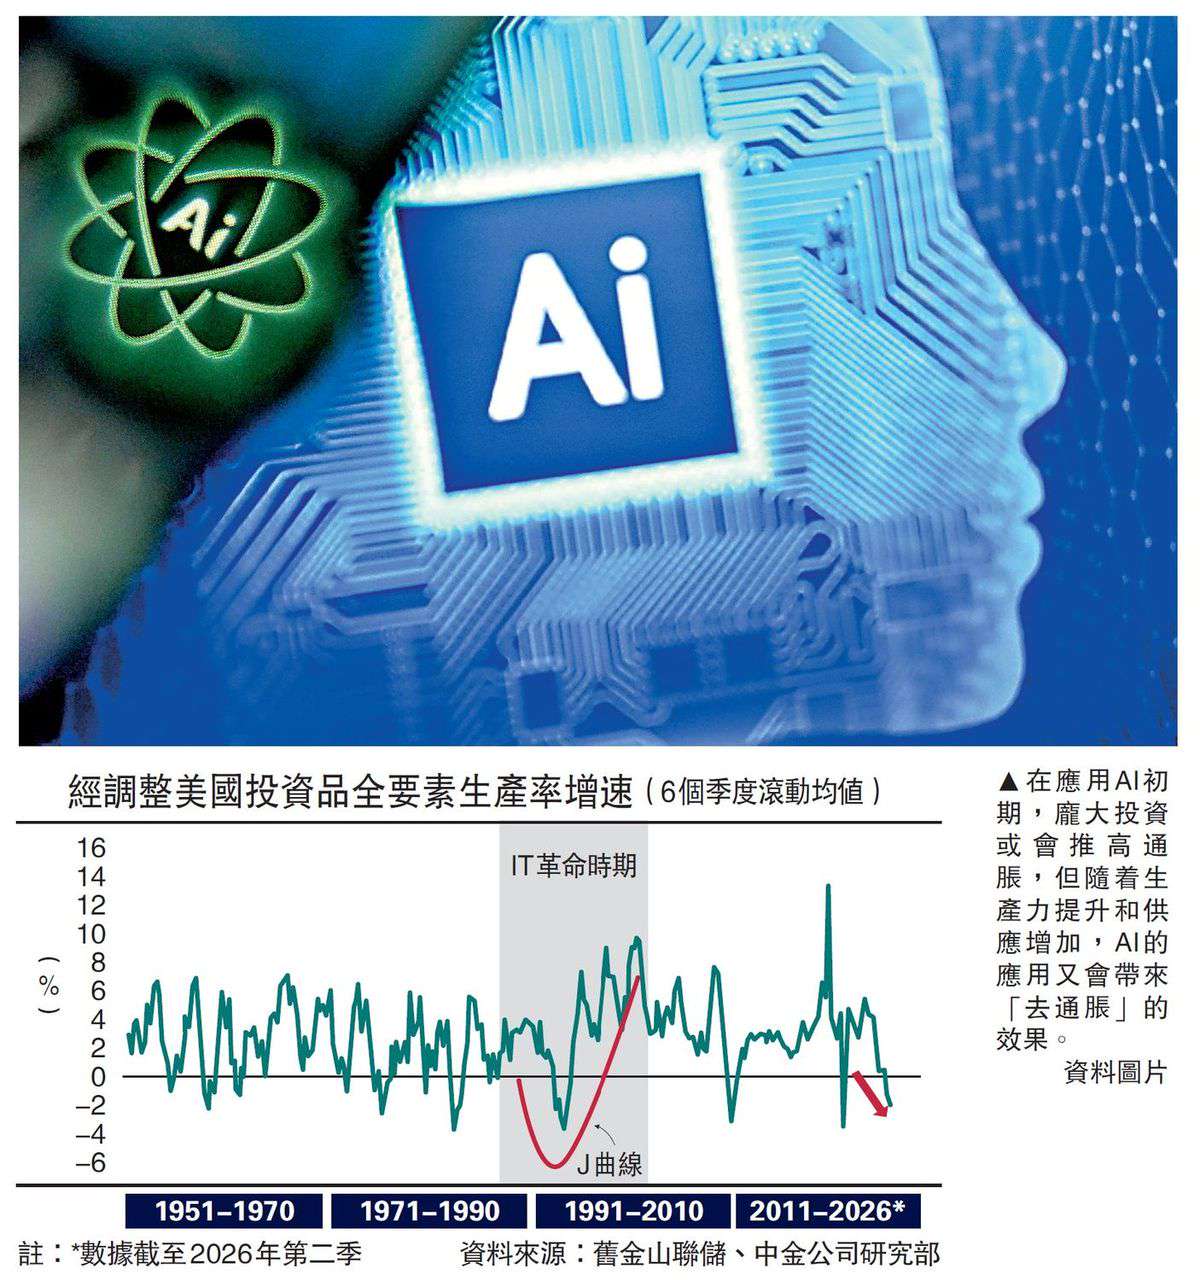
但在宏观层面,AI提高生产率的证据尚不充分,供给效应仍待释放。首先,近年美国劳动生产率确实有所加快,但AI资本开支快速增长本身就在大幅增加资本投入。相比之下,更能反映技术进步的「经产能利用率调整的TFP(全要素生产率)」仍处于相对低位。换言之,当前宏观数据中已经能够看到AI资本开支带来的资本深化,却尚未看到与之匹配的全要素生产率跃升,AI真正的供给效应仍有待释放。
其次,需要区分「AI投资推高GDP(国内生产总值)」与「AI提高生产率」。近两年AI资本支出快速增长,本身已经对美国经济增长形成显著拉动。圣路易斯联储估算,美国AI相关四类投资对2025年前三季度实际GDP增长的贡献合计达到39%。但这主要反映资本形成直接进入GDP,而不是AI已经通过提高TFP显著扩大经济的供给能力。换言之,当前宏观层面率先兑现的是「投资红利」,而非「生产率红利」。
AI时代,对技术进步的预期呈现出「供给乐观」与「替代/分配悲观」的明显分化。一方面,AI能力快速提升、渗透速度远快于以往技术革命,使企业和投资者对未来生产率、利润和经济增长保持高度乐观,并推动AI相关资本开支持续扩张;另一方面,技术能力愈强,对劳动替代的担忧也愈突出,劳动者对未来就业、工资和职业安全的预期反而可能趋于谨慎。同一项技术,一端形成对未来增长的强烈乐观,另一端却形成对未来收入和就业的担忧,这是本轮AI革命非常突出的预期特征。
这种预期分化已经体现在投资与消费行为的背离中。当前美国制造业资本开支预期处于历史较高水平,而消费信心则相对低迷。两类预期对通胀的作用方向恰好相反:企业对技术红利的乐观预期推动资本开支前置,在未来供给尚未形成之前增加当期需求,并进一步强化芯片、存储、电力等领域的瓶颈效应;居民对就业和收入的担忧则可能提高预防性储蓄,使家庭不愿根据「尚未兑现的未来生产率红利」提前扩大消费,从而削弱前述预期效应。
因此,与理论模型中相对单一的「技术乐观预期」相比,现实中的AI预期效应本身就是分化的。资本端的乐观推高投资,劳动端的悲观抑制消费,两种力量相互抵销,使预期效应对总需求和通胀的净影响难以简单判断。这也是我们认为,当前AI带来的短期通胀压力更多来自已经发生的资本开支和供给瓶颈,而非单纯来自对未来生产率的乐观预期。
AI革命对通胀的影响具有明显的阶段性:短期可能先推高通胀,中长期则更可能转向去通胀。其背后并不是作用机制发生改变,而是不同机制的相对强弱会随着技术革命的推进而变化。
短期看,AI仍处于「投资先行、生产率后到」的阶段,通胀效应可能占据主导。当前任务层面的效率提升尚未充分转化为宏观TFP增长,供给效应仍然有限;企业和居民对AI前景的预期明显分化,对总需求的净影响尚不明确;劳动替代已经开始从招聘等就业流量层面显现,但对工资和总收入的影响仍较有限。与此同时,AI投资快速增长,对芯片、存储、电力和数据中心等关键生产要素形成集中需求,而这些要素短期供给弹性有限,使供给瓶颈成为当前最明显的通胀力量。因此,在技术革命早期,需求扩张快于供给能力释放,AI可能首先推高通胀。
长期看,随着企业完成生产流程和组织结构调整,任务层面的效率提升逐步转化为宏观TFP增长,供给效应明显增强。与此同时,芯片、存储、电力和数据中心等关键投入品的供给能力逐渐扩张,早期瓶颈效应随之消退。劳动替代也可能进一步由招聘流量传导至工资和劳动收入份额,并通过收入分配和消费需求影响总需求。随着供给效应和替代效应逐渐增强,而瓶颈效应逐步减弱,AI对通胀的净影响可能由前期的通胀转向中长期的去通胀。
扩散更快 替代更广
与以往技术革命相比,本轮AI革命最大的差异可能不在供给侧,而在需求侧。供给侧的基本机制并没有改变:电力革命、信息革命同样经历了「投资先行、生产率后到」的J曲线,也都曾在技术扩散初期面临资本和关键投入品的供给约束。AI的主要不同在于扩散速度更快,因此早期投资和供给瓶颈可能更加集中,而一旦组织调整和配套资本形成完成,生产率红利也可能更快向全经济扩散。
需求侧的差异则更加结构性。以往技术革命虽然同样替代部分劳动,但替代主要集中于特定技能层级,同时新产业、新职业和新任务不断形成,为劳动力提供新的就业和收入来源。信息革命时期,计算机和自动化大量替代规则化任务,但软件、互联网等新产业也持续创造编程、系统设计、数据库和网络维护等新的劳动需求。
AI的不同之处在于,替代层级明显上移。生成式AI已经能够进入语言、代码、分析、推理等过去主要由高技能劳动者完成的认知任务,高工资、高技能职业的技术暴露度明显提高。这意味着AI不仅可能替代部分中低技能常规任务,也可能削弱高认知职业的技能稀缺性和工资溢价,使技术冲击更广泛地传导至工资、劳动收入份额和收入分配。一旦其收入增长和就业预期受到影响,对总需求的拖累也可能更加明显。
与此同时,AI扩散速度更快,又更容易嵌入现有工作流程,使旧任务的自动化可以迅速推进,而新任务、新职业以及相应的制度调整则需要更长时间形成。当前已经出现「总量坚挺、入口冻结」的特征,新增就业和工资增长有所放缓。如果未来新任务创造和劳动收入增长持续滞后于生产率提升,技术红利将更多向资本端集中,居民收入和消费需求的增长可能进一步落后于供给能力扩张。
因此,与以往技术革命相比,AI一方面可能更快释放生产率红利,另一方面也可能通过更高层级、更快速度的劳动替代,对就业、工资和收入分配产生更强影响。两者共同作用,使本轮技术革命中长期的去通胀压力可能更大。
(作者为中金公司首席经济学家)