
宏观漫谈/经济K型分化下的联储加息逻辑\罗志恒
- 字号
- 放大
- 标准
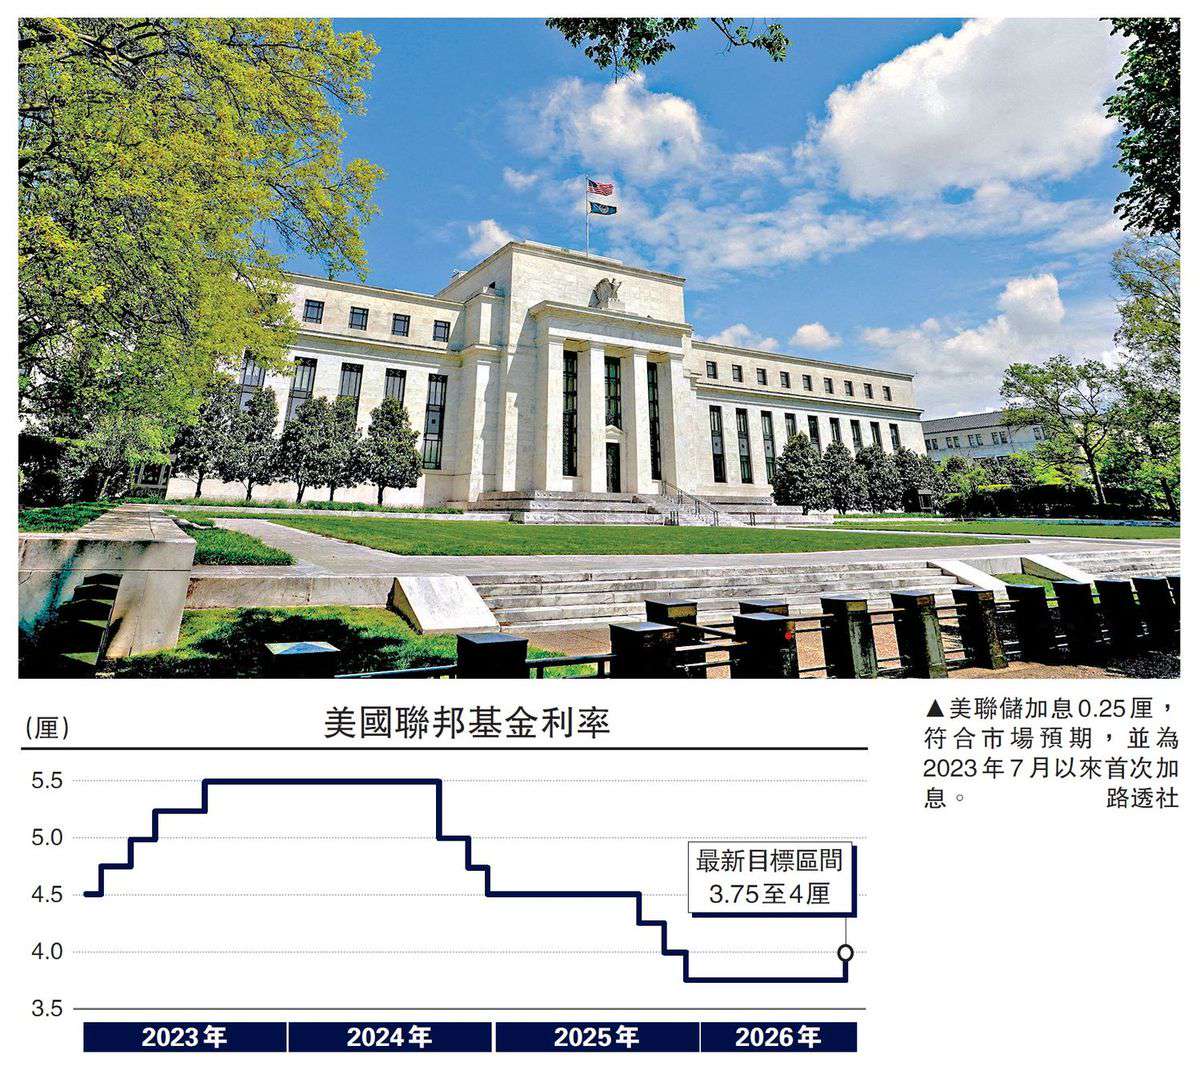
美联储公布9月份议息会议声明及经济预测,将联邦基金利率目标区间上调0.25厘,到3.75至4厘区间,符合市场预期。尽管特朗普公开施压要求大幅减息,但沃什领导的美联储仍坚持加息。本次重启加息也是2023年7月以来美联储首次收紧政策。
美联储将本次加息定义为「取消宽松」,并重申原本的利率水平难以被定义为「限制性」。在缺少前瞻指引的背景下,我们需要思考美联储重启加息的真实考量,更有必要讨论美国政策利率的「合理」水平,以便进一步研判未来利率路径。
追随欧日央行步伐
美联储重启加息,除了沃什不断强调的经济韧性和通胀偏高等因素,还有两大重要背景:
第一,美伊地缘冲突反复引发油价反弹,国际油价突破每桶100美元关口,高油价延续性已超过2022年俄乌冲突。美联储有意弱化地缘局势对物价的影响,可能主要出于政治考量以及稳定市场预期的目的。但事实上,油价对于美国通胀形势及通胀预期产生直接且显著的影响,货币政策难以忽视。7月初美伊停火协议破裂后,区域冲突持续发酵,霍尔木兹海峡航运供给承压,国际油价快速拉升,布兰特、纽约原油价格双双突破每桶100美元,7月以来累计涨幅超45%。
第二,欧央行、日本央行等已率先加息,市场对美联储加息的预期升温,美债收益率提前上行,美联储更难「按兵不动」。沃什在本次记者会上亦被问及如何看待海外其他央行近期的加息决策,可见全球央行政策走向可能对美联储决策和市场预期产生关键影响。欧央行已于9月10日再次加息,日本央行也可能于9月18日再次加息。欧日央行加息决策,也会引发市场对美联储加息的预期升温,并且提早表现在美债收益率上行。9月15日,10年期美债收益率升破5%关口,创2007年以来新高。如果美联储继续「按兵不动」,市场可能担忧未来美联储「犯错」并以更大幅度加息来补救,更不利于债市及金融市场稳定。
从传统货币政策锚定的就业和通胀指标来看,本次加息后,美国政策利率已经达到相对合理的水平,基于当前经济形势则毋须进一步收紧。
就业方面,美国劳动力市场整体稳步降温。2026年8月非农新增就业16.2万人,超市场预期,但存在季调因素扰动;2026年1至8月新增非农月均仅为8万人,总体处于温和增长状态。8月美国失业率维持在4.1%,尽管较年初4.3%至4.4%水平有所回落,但就业市场并未过热,劳动力市场供需总体平衡。
通胀方面,美国通胀指标整体延续回落趋势。尽管近期油价反弹,但也需要客观看到美国需求端可能存在一定约束(并不如美联储声称的乐观),限制了美国核心通胀上行。2026年8月,美国核心CPI升幅按年回落至2.4%,创2021年4月以来新低,尽管按月小幅反弹,但通胀中枢平稳下移的趋势暂时未变。
我们参考泰勒规则公式,估算合理的政策利率水平。本次加息前,基于就业市场(失业率)测算产出缺口,得到合理利率水平约为3.88厘,符合本次加息后美国联邦基金利率区间的3.75至4厘。换言之,如果未来美国通胀和就业形势稳定,则当前利率水平已经合理,毋须进一步加息。
AI扭曲经济周期
美国人工智能(AI)巨额资本开支已形成强大的外生性需求冲击,改变了经济周期节奏,使美国经济从「软着陆」变为「不着陆」,并导致经济K型分化。
具体来看,AI对美国经济的影响主要体现在GDP增长。2026上半年,美国实际GDP按年增长2.4%,其中居民消费、固定投资(设备、知识产权)是经济增长的主要驱动,体现了AI需求冲击对美国经济增长的支撑效应。一方面,AI资本开支热潮形成了外生性刚性需求,2026年第二季度美国设备、知识产权投资按年分别增长9.6%、8.3%,合计拉动实际GDP按年增长1.1个百分点,对冲了传统行业的下行压力。
另一方面,AI产业乐观预期之下,资本市场繁荣带来财富效应,持续托举居民消费与总需求。美国家庭总资产中约30%配置于股票类资产。2026年第二季度,美国居民消费按年增长2.3%,拉动实际GDP按年增长1.6个百分点。
根据泰勒规则,并改用实际GDP测算产出缺口,则合理的政策利率水平需要上修至4.09厘,意味着美联储本次加息后,未来仍需进一步加息。可见,由于AI扭曲了经济周期,美国GDP表现与就业市场表现出现差异,加大了货币政策选择的难度。
当前美联储的「折中利率」,是适配K型经济的无奈选择,同时也会自动放大、固化K型分化格局。利率水平由经济周期和宏观调控所决定,但在K型分化的特殊环境下,统一的政策利率和随之锚定的市场利率,对于不同主体会产生截然不同的影响。同样的利率,对上行端实际是宽松的,对下行端实际是紧缩的,最终加剧分化。
一方面,对于现金流充裕、资产负债表健康的AI科技企业,高利率不会明显抑制投资。AI产业的技术迭代、行业军备竞赛逻辑,远超短期利率波动的影响,高利率无法抑制其研发、投资与扩张节奏。
另一方面,对于房地产、传统制造业等利率敏感型行业,依赖银行信贷的中小企业,以及背负住房贷款与消费信贷的中低收入家庭等,当前美国利率水平实质上属于「限制性」,推高偿还债务成本,挤压经营与消费空间。
总结而言,美国政策利率水平在总量上看似「适度紧缩」,但在结构上呈现出「对上行宽松、对下行紧缩」的差异化影响,货币政策本身难以平抑经济结构失衡,反而可能通过金融渠道放大和固化经济的K型分化。
芝商所(CME)数据显示,本次议息会议之后,市场预计2026年10月、2027年1月和4月美联储将再加息3次(到4.25至4.5厘区间)。相较会议前,市场对于加息节奏的预期有所提前,但是对于2027年利率维持在4.25至4.5厘区间也形成了更多共识。
基准情形下,我们预计美联储于2026年12月再加息0.25厘,利率区间升到4至4.25厘。2027年以后的利率路径取决于多方面因素,主要包括中东局势与油价走势、AI资本开支持续性及影响,以及美股会否出现较大级别调整等。
美债方面,近期长债收益率上行因素中,美联储加息预期升温仅是部分原因,多因素已经导致长债收益率处于上行趋势。在未来一段时间,市场可能对于美联储后续加息节奏保持猜测和担忧,这一不确定性可能抬升期限溢价,导致长端美债收益率高位运行。
美股「AI牛市」恐生变
沃什指出长端美债收益率的三大驱动因素,即经济强劲、资本竞争(财政融资需求上升)与地缘局势(商品价格上涨)。但除此之外,我们认为,还有至少三方面因素值得关注:一是美联储沟通范式转变、政策可预测性下降,抬升美债期限溢价。二是美国财政可持续担忧上升,亦抬升美债期限溢价。三是日本国债市场对美国的外溢影响。日本央行同步加息,日债收益率显著上行并可能对美债利率形成牵引。
美股方面,需要进一步关注高利率对「AI牛市」的潜在冲击。此前,市场普遍将AI赛道定义为「非利率敏感型资产」。但是,当政策和市场利率不断上升并到达某一程度时,利率对企业估值的影响势必更加显著,投资者乐观情绪可能发生转变。值得指出的是,近期美国AI安全和风险问题抬头,引发行业监管收紧和产业发展减速的担忧,AI发展的乐观预期可能出现阶段性松动。在此背景下,美股「AI牛市」能否持续免疫高利率的影响,存在更大不确定性。
(作者为粤开证券首席经济学家)