
金融观察/全球暖化 亟需发展气候金融\邓 宇
- 字号
- 放大
- 标准
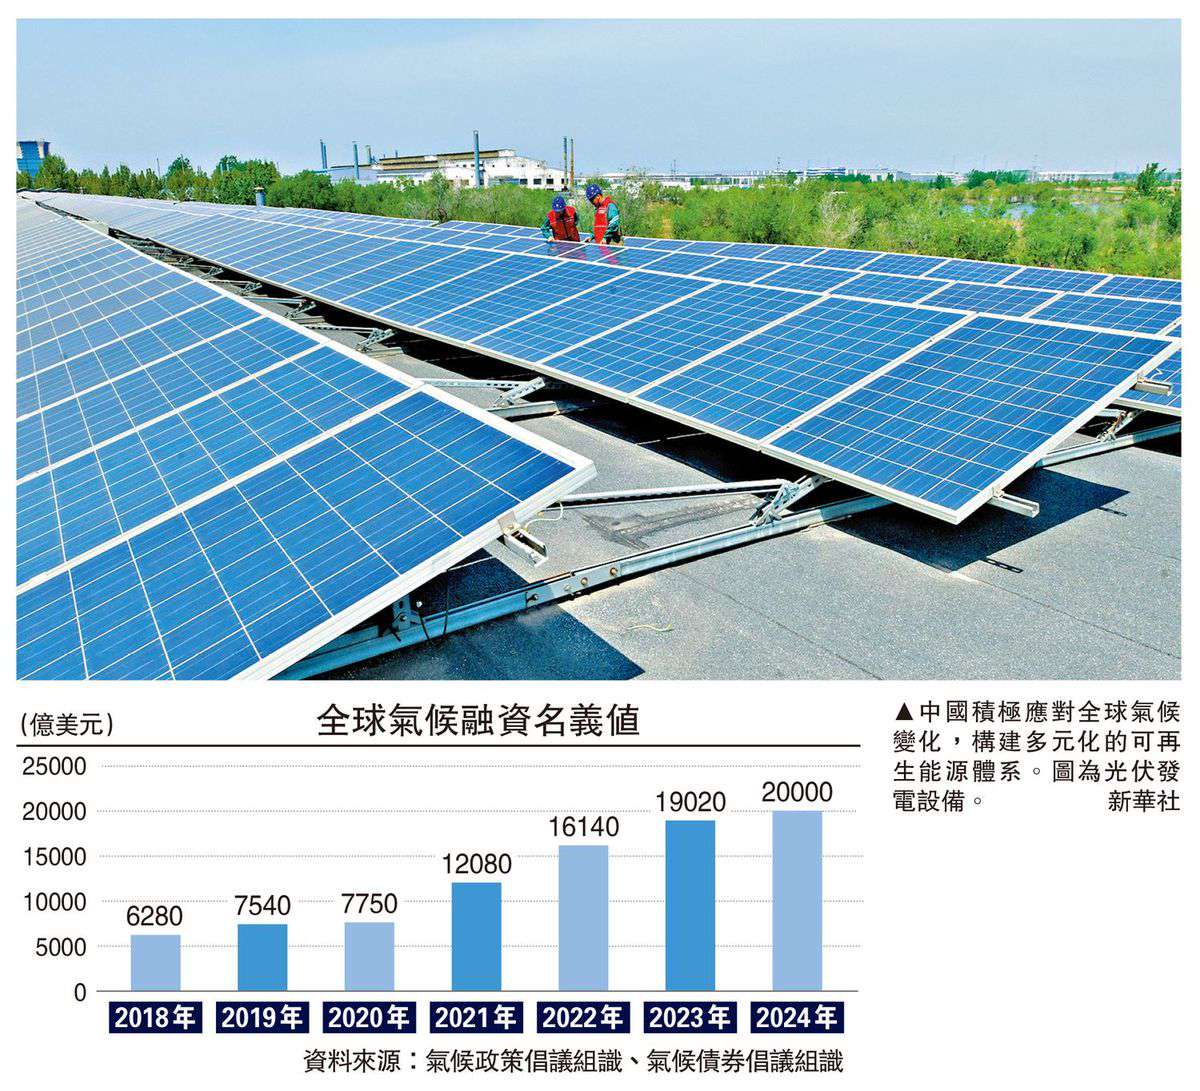
近年来,全球极端天气频发,气候灾害引发的经济损失持续扩大,倒逼气候金融加快。未来各国应对气候变化,一方面需要凝聚全球共识,坚持共同但有区分的责任原则,发达国家应为国际气候融资注入更充足的资金,并建立长期的融资机制和计划,另一方面需要包括公共部门、金融机构在内付诸实践,将气候金融纳入战略框架和业务策略安排,构建可持续的气候投融资市场。
气候危机是指地球气候系统发生的剧烈变化,尤指全球变暖引发的连锁生态危机。联合国警示,全球气温升幅可能在未来20年内突破1.5℃阈值,要求2030年前减排45%以实现《巴黎协定》目标,采取紧急措施应对气候危机带来的系统性风险。
联合国环境规划署(UNEP)的报告中提出警告,一旦气温升幅突破1.5℃,气候影响将随每0.1℃的升温进一步增加,预期影响包括极端天气加剧、生态系统丧失,以及小岛屿发展中国家和低洼沿海城市面临淹没风险;人类健康、粮食安全、供水、自然、城市、基础设施和经济也将遭受严重影响。根据全球最大再保险公司慕尼黑再保险发布的报告,2024年因各种飓风、火灾、洪水等自然灾害总共造成的损失达3200亿美元,较之前十年的平均水平增加超过三成。
经济损失近十年升三成
气候危机带来的经济损失巨大。根据绿色金融体系网络(NGFS)数据,到2050年,全球气温上升2℃可能导致全球GDP下降25%。主要有两点不确定性:一是既定目标达成的可能性。按照目前的发展,通过全球合作达成《巴黎协定》,将升温限制在1.5℃以内的目标具有可行性,但难度颇高,全球升温的预估值及应对气候变化的努力还有待加强。二是气候变化的不可逆。由于气候危机的扩散,特别是脆弱性经济体遭遇气候风险的损失更大,并引发许多次生灾害,任何一个经济体在全球经济深度互联、产业链互嵌的背景下很难独善其身。
气候金融并非全新概念,也称为气候适应金融或气候融资,与绿色金融、转型金融的内涵有交叉,但也有区分,其核心是通过公共财政、碳市场、国际贷款等渠道筹集资金,支持减缓和适应气候变化项目。根据气候债券倡议组织(CBI)报告,截至2024年底,全球符合CBI定义的绿色、社会责任与可持续发展债券以及可持续发展挂钩债券累计发行规模已达5.6万亿美元。其中,中国的累计发行规模达到5555亿美元。但近年遭遇到不少阻力,至今十余年,发达国家1000亿美元的气候融资承诺始终未能兑现。
根据UNEP估算,到2035年,发展中国家每年所需适应资金预计超过3100亿美元。
中国应对工作成效积极
中国作为全球最大发展中国家,同时是应对全球气候变化的主要参与者和贡献者,构建了全球最大、发展最快的可再生能源体系,建成了全球最大、最完整的新能源产业链,贡献了全球四分之一的新增绿色面积,应对气候变化工作取得积极成效。2022年6月,由生态环境部、国家发展和改革委员会等17个部门联合印发《国家适应气候变化战略2035》,总体目标是到2035年基本建成气候适应型社会。根据公开资料,截至2025年底,气候投融资地方试点项目库入库和储备项目超6300个,总投资逾4万亿元人民币,累计授信总额约6000亿元人民币。整体看,中国逐步推动建立气候适应策略和资金投入的长效机制。同时,中国积极支持多边机构开展气候投融资活动,比如推动亚洲基础设施投资银行于2023年正式启动《气候行动计划》,整合气候融资原则并针对成员需求进行投资。截至2022年底,亚投行气候融资占总投资比例已达56%,提前实现原定2025年气候融资占比50%的目标。
中国香港是亚洲最早采取行动应对气候变化的城市之一,2014年碳排放达到峰值后,香港碳排放量总体呈下降趋势。香港在支持国家「双碳」战略及推进气候行动方面有创新举措。2023年8月,特区政府公布《香港气候行动蓝图2050》,旨在争取于2050年前实现碳中和,并提出香港的减碳策略和目标,以及应对和适应气候变化的新措施。围绕落实气候行动,特区政府在每年施政报告进行了具体部署,未来15至20年将计划拨款2400亿港元用于应对气候变化,并在《香港可持续金融分类目录》将气候相关,同时积极推进上市公司开展气候相关转型计划披露试点,引导本地银行将气候因素纳入风险管理框架。依托香港的国际金融中心优势,香港通过发挥「点心债」及资本市场融资作用,积极拓展绿色可持续及气候相关融资。2024年香港绿色和可持续债务总额超844亿美元,连续7年居亚洲首位。目前,香港已成为亚洲乃至全球重要的气候融资枢纽,未来有望在推进国际气候融资方面扮演其中一个重要的角色。
应对全球气候变化已经迫在眉睫,这对于发展气候金融提出了更高的要求,一方面是迫切需要国际社会共同参与,履行各自的职责,在财政资金、货币政策等方面为气候融资创造便利条件,提供更加可靠的长期资金支持,另一方面是迫切需要市场和机构的深度参与,通过市场化的方式协调各方资金投入到气候适应、绿色低碳、高碳绿色化转型等方面,构建具备连续性、盈利性平衡的气候融资市场。
UNEP报告显示,每投入1美元用于同时应对气候变化和空气污染,可产生约15美元的经济效益。当前,世界银行等各类国际组织投入大量资金用于气候变化,如何进一步优化整合资源关乎气候行动的成效。
对机构而言,有三点策略建议:一是建立健全政策性机构和市场机构的协作机制,鼓励银行、保险及资管等机构参与到世界银行、亚洲开发银行、亚洲基础设施投资银行等设立气候基金、气候适应融资工具,用好气候资金资源,支持发展中国家紧缺的气候适应项目,实现更包容性的气候金融发展;二是积极推进商业银行、保险机构等长线资金深度参与气候融资,发挥这些机构在项目储备、客户背景审查、专业服务等优势,继续支持这些机构重点参与推动碳市场建设、ESG基金及可持续债券发行,提高气候金融市场的韧性和活力;三是立足专业服务支持,鼓励评级机构、法律和投资机构参与气候融资服务,协助拓展气候信息披露、气候风险压力测试以及自然灾害保险和再保险服务,帮助提升气候金融的影响力和覆盖面。
善用大数据 推进风险分类
根据笔者近年来的连续性研究,发展气候金融目前尚且存在两个弱项:一是气候融资的规模及占比仍有待大幅提升。资金多数投向绿色低碳领域,但气候适应的相关资金支持还比较薄弱,包括自然灾害保险、气候风险压力测试、金融机构物理风险防范等存在短板;二是气候金融的框架及策略安排进展相对缓慢。金融机构对气候金融的认识和准备仍不足,一方面是气候物理风险防范的挑战加大,另一方面是气候投融资问题的难度增加。据此,针对未来气候金融发展,笔者有两点策略建议:其一,建立完善更细致、可操作的气候适应分类机制,推进健全气候金融国际准则等基础性工作,进一步将气候融资纳入重要的策略性安排,为发展气候金融创造有利的政策环境和激励机制;其二,充分利用人工智能和大数据等先进科技,依托数字化工具推进气候风险的分类和监测平台建设,助力企业和金融机构更好地适应气候变化,为应对气候物理风险和气候投融资风险提供辅助,强化气候韧性。
(作者为财经评论专业人士。本文仅代表个人观点)