
增竞争力/上市机制研优化 挂牌一年准分拆 证券界:披露交易门槛看齐A股 助省合规成本
- 字号
- 放大
- 标准
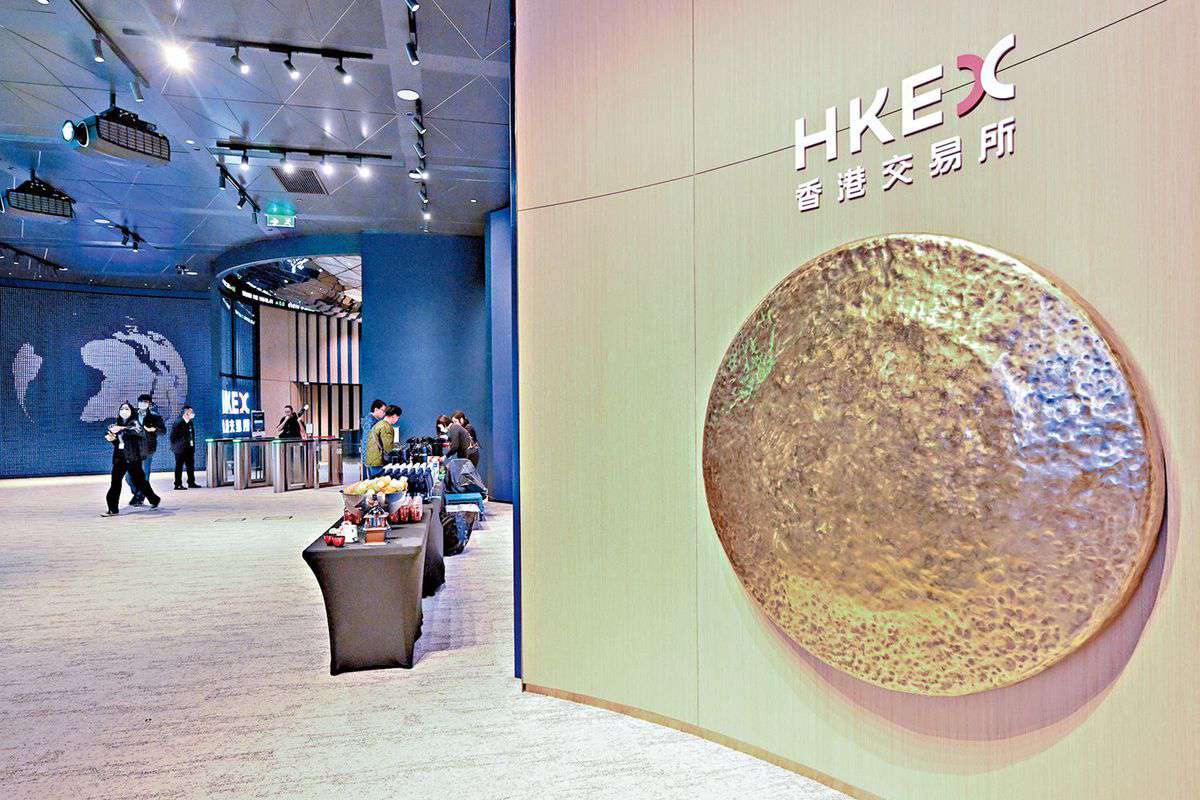
港交所昨日刊发《上市机制竞争力检讨(第二阶段)》咨询文件,针对多个范畴提出不同建议,其中就分拆业务上市,由母公司上市未满3年不获考虑,缩短至1年;并删除现有股东获得分拆公司股份的保证权利。此外,建议提高至在附属公司股东大会上的表决权「大于或等于30%」。证券界人士认为,咨询文件建议调整主要交易门槛,与内地A股规例看齐,可减少A+H股公司的合规成本;同时使企业更好利用上市平台重组业务以促进业务增长。今次咨询期将于11月30日结束。\大公报记者 刘鑛豪
港交所近年面向香港上市规则作出多项改革,最新面向「须予公布的交易」、「分拆上市」、「关连交易」等市场改革刊发咨询文件。首先是「须予公布的交易」方面,就用以评估交易对发行人的影响的百分比率,在现时规定下,盈利比率、资产比率、收益比率及代价比率,分别将相关资产的盈利/资产总值/收益/交易代价,与上市发行人的盈利/资产总值/收益/市值作比较。文件建议,删除最常出现异常结果的盈利比率;允许上市发行人计算代价比率时,将交易代价与市值或资产净值两者中较高者作比较。是次咨询期将于11月底结束。
港交所展开咨询 11月底结束
另外,文件建议须予披露交易门槛由25%提高至「低于50%」,才需要遵守经加强的公告披露规定,以代替通函及股东批准规定。主要交易(等于或大于50%)则须遵守公告、通函规定及获得股东批准。文件建议删除「非常重大的出售事项」及「非常重大的收购事项」的交易分类。香港证券及期货专业总会理事侯思明认为,今次建议的须予披露交易门槛提高至50%,与内地A股规例看齐,可以减少A+H股公司的合规成本。
文件同时建议,上市发行人在日常业务中进行而构成主要交易的资产收购或租赁,毋须发布通函及获得股东批准。为确保投资者及时获得信息以评估交易,所有须予公布交易的公告,均须披露包括重大交易条款、目标公司的主要财务资料以及有关交易影响的说明在内的信息。
「分拆上市」方面,港交所指出,现时母公司分拆上市均须事先获港交所批准方可进行,而今次建议符合条件的合资格上市发行人可自行评估是否合规,毋须事先获得港交所批准;而有关条件包括市值大于或等于100亿港元,且收益大于或等于10亿港元;余下业务的收益及总资产在发行人集团的收益及总资产的占比大于50%,以及须符合《第15项应用指引》的规定,即核心原则是分拆上市不应导致一项业务同时支持两个上市公司,以防止形成壳股的情况。
维持及时披露 保障投资者
现时母公司上市未满3年,分拆上市申请一般不予考虑,但文件建议把期限由首次上市后3年缩短至1年。另外,在分拆时,现时须提供现有股东能获得分拆公司股份的保证权利,惟建议删除此项规定。侯思明表示,港交所今次分拆上市建议,便利上市公司通过分拆业务,体现资产价值。
香港交易所上市主管伍洁旋称,改革旨在让发行人进行公司交易时拥有更大灵活性及确定性,在时间及成本方面提升效率,同时透过及时、高质量的信息披露,及有效的董事会问责机制,维持投资者保障。香港上市公司商会表示,规则修订建议的目标,让上市公司在进行企业交易时享有更大灵活性及效率;有助于营造更高效的环境,使上市公司能更好地利用上市平台重组业务以促进增长。