
第二阶段上市机制竞争力检讨重点建议
- 字号
- 放大
- 标准
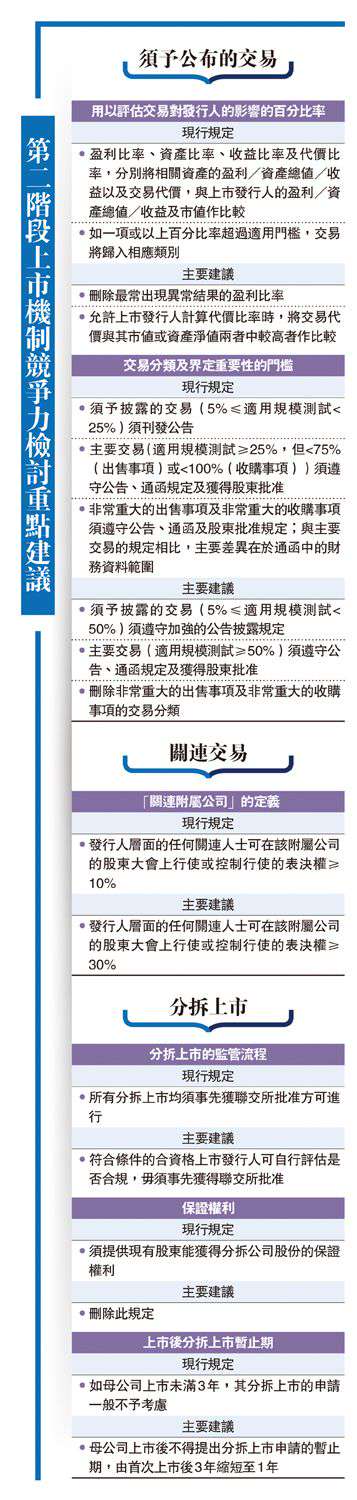
须予公布的交易
用以评估交易对发行人的影响的百分比率
现行规定
•盈利比率、资产比率、收益比率及代价比率,分别将相关资产的盈利/资产总值/收益以及交易代价,与上市发行人的盈利/资产总值/收益及市值作比较
•如一项或以上百分比率超过适用门槛,交易将归入相应类别
主要建议
•删除最常出现异常结果的盈利比率
•允许上市发行人计算代价比率时,将交易代价与其市值或资产净值两者中较高者作比较
交易分类及界定重要性的门槛
现行规定
•须予披露的交易(5%≤适用规模测试<25%)须刊发公告
•主要交易(适用规模测试≥25%,但<75%(出售事项)或<100%(收购事项))须遵守公告、通函规定及获得股东批准
•非常重大的出售事项及非常重大的收购事项须遵守公告、通函及股东批准规定;与主要交易的规定相比,主要差异在于通函中的财务资料范围
主要建议
•须予披露的交易(5%≤适用规模测试<50%)须遵守加强的公告披露规定
•主要交易(适用规模测试≥50%)须遵守公告、通函规定及获得股东批准
•删除非常重大的出售事项及非常重大的收购事项的交易分类
关连交易
「关连附属公司」的定义
现行规定
•发行人层面的任何关连人士可在该附属公司的股东大会上行使或控制行使的表决权≥10%
主要建议
•发行人层面的任何关连人士可在该附属公司的股东大会上行使或控制行使的表决权≥30%
分拆上市
分拆上市的监管流程
现行规定
•所有分拆上市均须事先获联交所批准方可进行
主要建议
•符合条件的合资格上市发行人可自行评估是否合规,毋须事先获得联交所批准
保证权利
现行规定
•须提供现有股东能获得分拆公司股份的保证权利
主要建议
•删除此规定
上市后分拆上市暂止期
现行规定
•如母公司上市未满3年,其分拆上市的申请一般不予考虑
主要建议
•母公司上市后不得提出分拆上市申请的暂止期,由首次上市后3年缩短至1年