
股海筛选/舜宇力拓AI视觉 打开估值新空间\徐 欢
- 字号
- 放大
- 标准
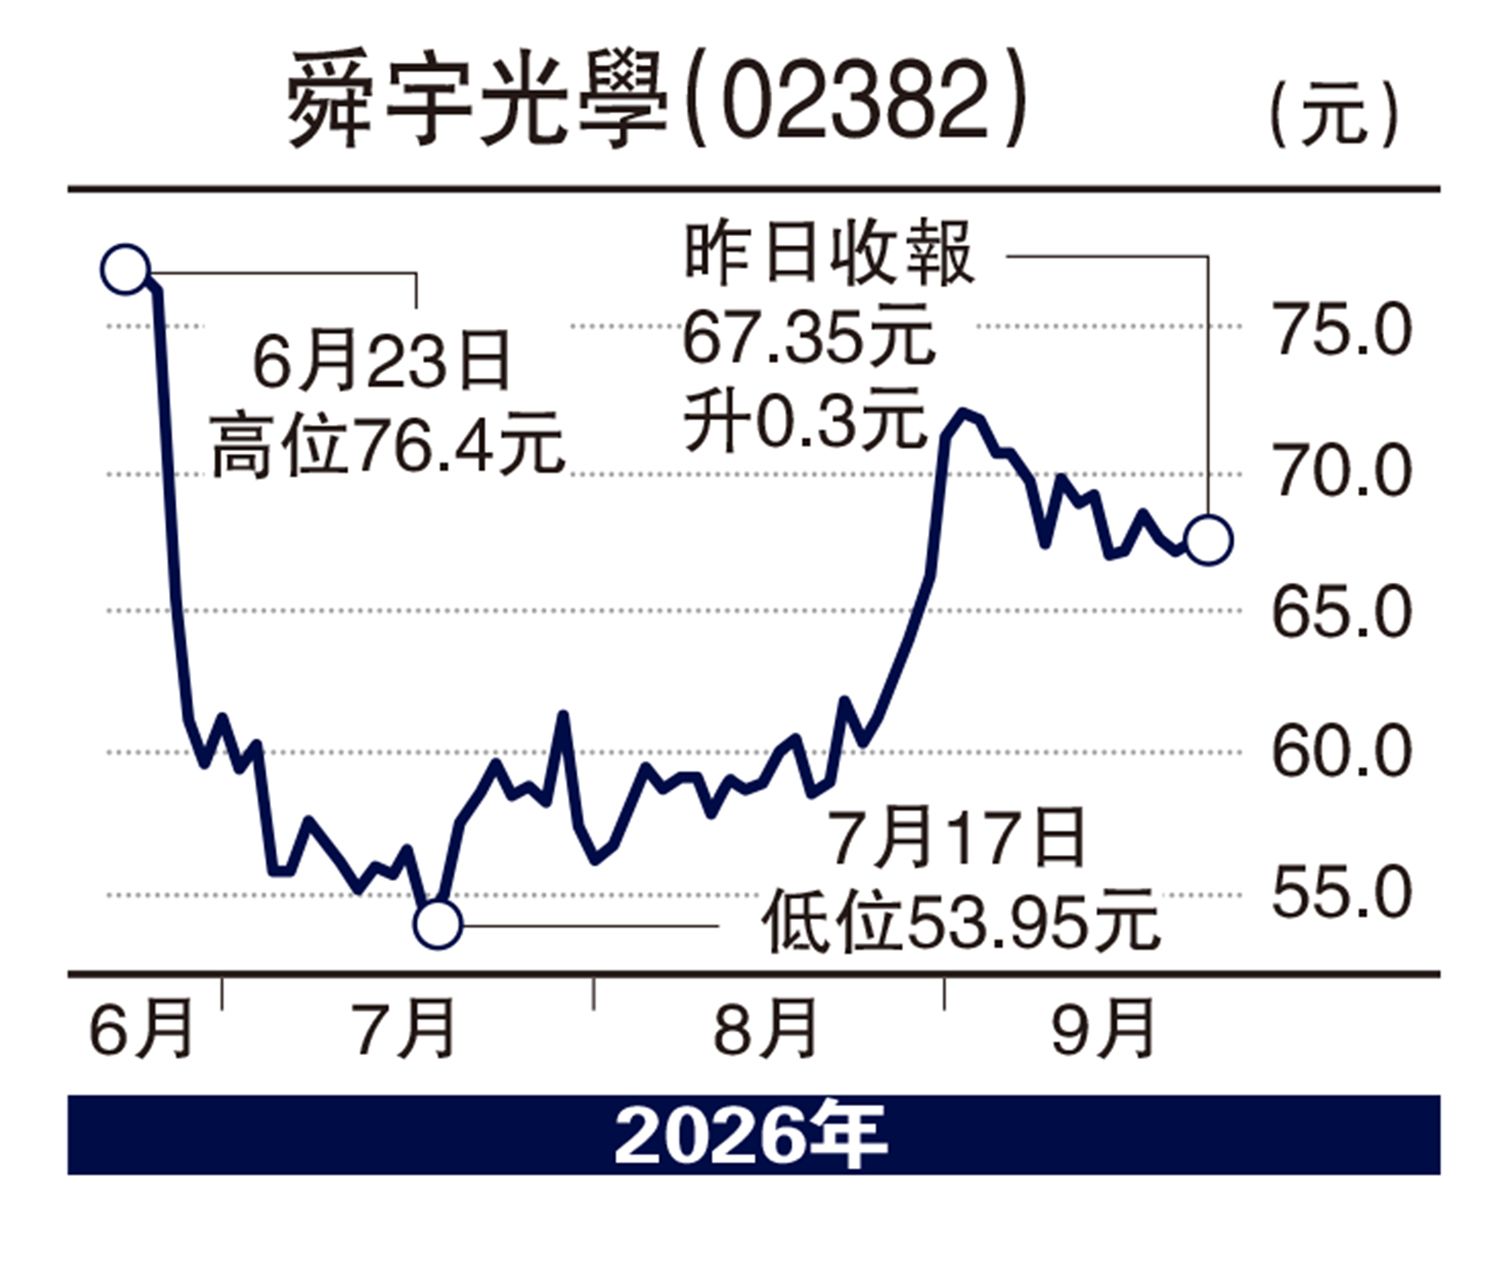
市场目光集中于AI晶片、算力及机器人之际,另一条值得关注的产业链正在逐步浮现──AI视觉。无论是智能手机、智能汽车、AI眼镜,还是人形机器人,要让机器真正理解物理世界,都离不开光学感知技术。作为全球主要光学产品供应商之一,舜宇光学(02382)正站在这轮产业变革交汇点,其投资价值亦有望由传统手机产业链,逐步延伸至AI智能硬件及具身智能领域。
中期业绩为这一转型提供了实质支持。今年上半年,舜宇涵盖机器人、智能影像及光学仪器的其他产品收入大增88.5%,毛利率达34.4%,明显高于手机业务的12.3%,反映新兴业务正成为盈利增长的重要动力。
值得留意的是,舜宇近期正式升级「光学+AI」战略,于2026中国国际光电博览会上,以「全场景、端到端,智能光学系统解决商」全新定位亮相,标志着公司正由传统光学零部件供应商向综合智能光学平台转型。
光互连产品进入验证阶段
其中,具身智能及机器人视觉尤其值得关注。舜宇已实现割草机器人及仓储自动化机器人项目量产,并取得多个整机及系统方案新项目。相比单纯押注人形机器人概念,舜宇现有业务已具备商业化基础。
另一潜在增长点是AI算力产业链。舜宇正利用精密光学技术切入光互连领域,相关产品已进入客户验证阶段,预计明年实现小规模供货。
从估值角度看,市场过去主要以手机出货周期及光学模组毛利率衡量舜宇,但随着汽车、XR、泛IoT及光互连业务扩张,公司的估值框架有望逐步改变。当然,手机及车载业务仍面对毛利率压力,新兴业务能否持续转化为集团盈利,仍是估值提升的关键。从手机光学龙头走向AI视觉平台,再延伸至AI算力产业链,舜宇正在形成产品升级与资本运作并行的发展路径,其长期价值的衡量方式,亦有机会迎来新的变化。(作者为独立股评人)