
经纪爱股/罚款无碍基本面 携程看345元\连敬涵
- 字号
- 放大
- 标准
携程集团(09961)发布第二季度(Q2)业绩,市场焦点落在51.8亿元(人民币,下同)一次性反垄断罚款。这笔非经常性支出令单季录得净亏损25亿元,仅属账面短期冲击。剔除罚款影响,基本面维持稳健,Q2经调整归母净利润48亿元,经调整EBITDA达46亿元,利润率稳守29%,核心经营能力未受损。
现金丰厚 回购持续提速
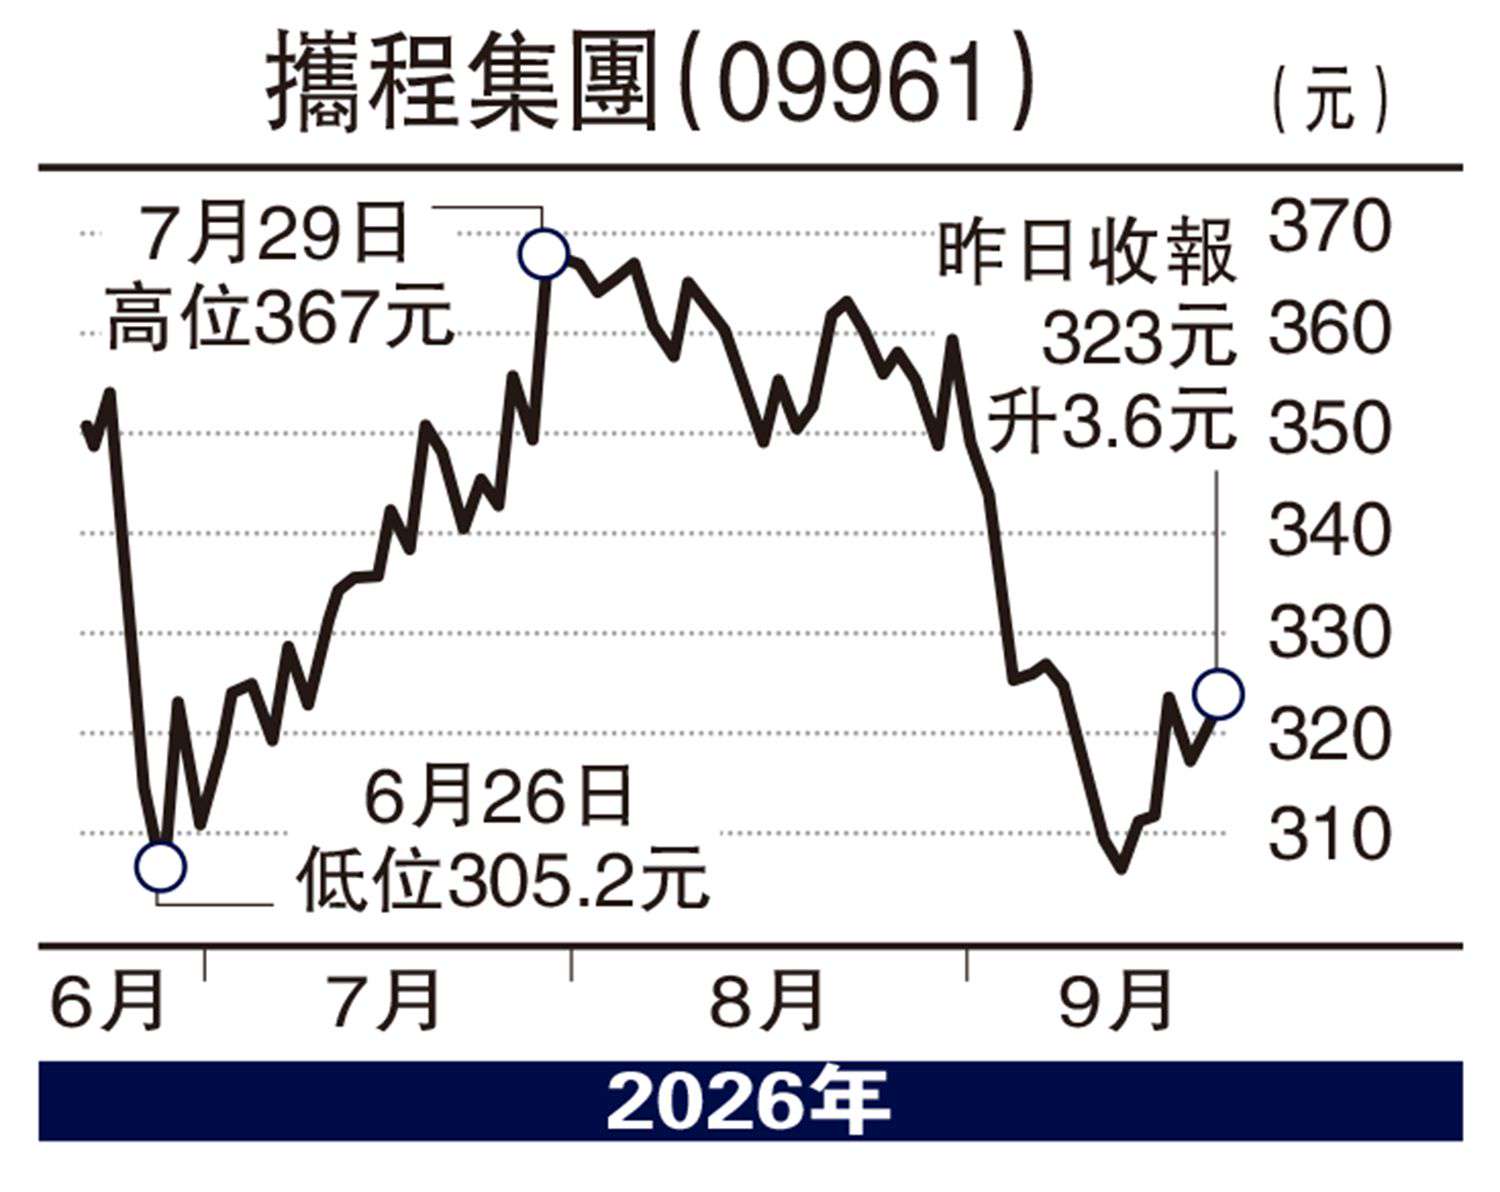
股东回报方面,携程回购持续提速,半年股本净减少2550万股,缩股幅度3.9%。早前4亿美元回购额度已用完,其后推出50亿美元大型回购计划。以昨日收市价323港元估算,对应回购资金约82亿港元,参考股价走势,实际规模可达100亿港元。截至6月底,现金、短期投资及债券资产合共1005亿元,现金底子雄厚,加上资本开支不高,有能力持续回馈股东。
业务上Q2总营收157亿元,同比增6%。交通票务受高油价、机票涨价影响表现偏软;住宿预订韧性佳,受罚款冲减收入后仍增6%,剔除罚款真实增速达8%。
国际业务是增长引擎,OTA平台收入按年大增超50%,商务舱预订增逾70%,定制游预订暴增600%。国际市场仍在扩张,营销投入较大,但Trip.com利润率已有改善,商业模型逐步优化。
整体而言,罚款只带来短期冲击,不改基本面。国内业务稳、国际业务高增,叠加回购支持,长线价值值得留意。股价年内两次于300港元水平见底,形成双底,可于315港元买入,目标345港元,跌破300港元止蚀。
(作者为香港股票分析师协会理事,未持有此股)