
经济哲思/人口流动重塑消费与楼市格局\芦 哲
- 字号
- 放大
- 标准
近几年内地消费和房地产出现了一个长期持续的地区性背离:低线城市消费较强、地产偏弱,高线城市消费较弱、地产更强,这一现象在2020年之前并不存在。我们发现,人口迁移趋势的变化是导致这一背离的重要原因。2020年之后,人口流动半径明显缩短,出现了从跨省转向省内、从一线超大城市转向二线省会和区域中心,甚至回流至低线城市的新趋势,这将持续重塑未来消费和房地产需求的空间配置。
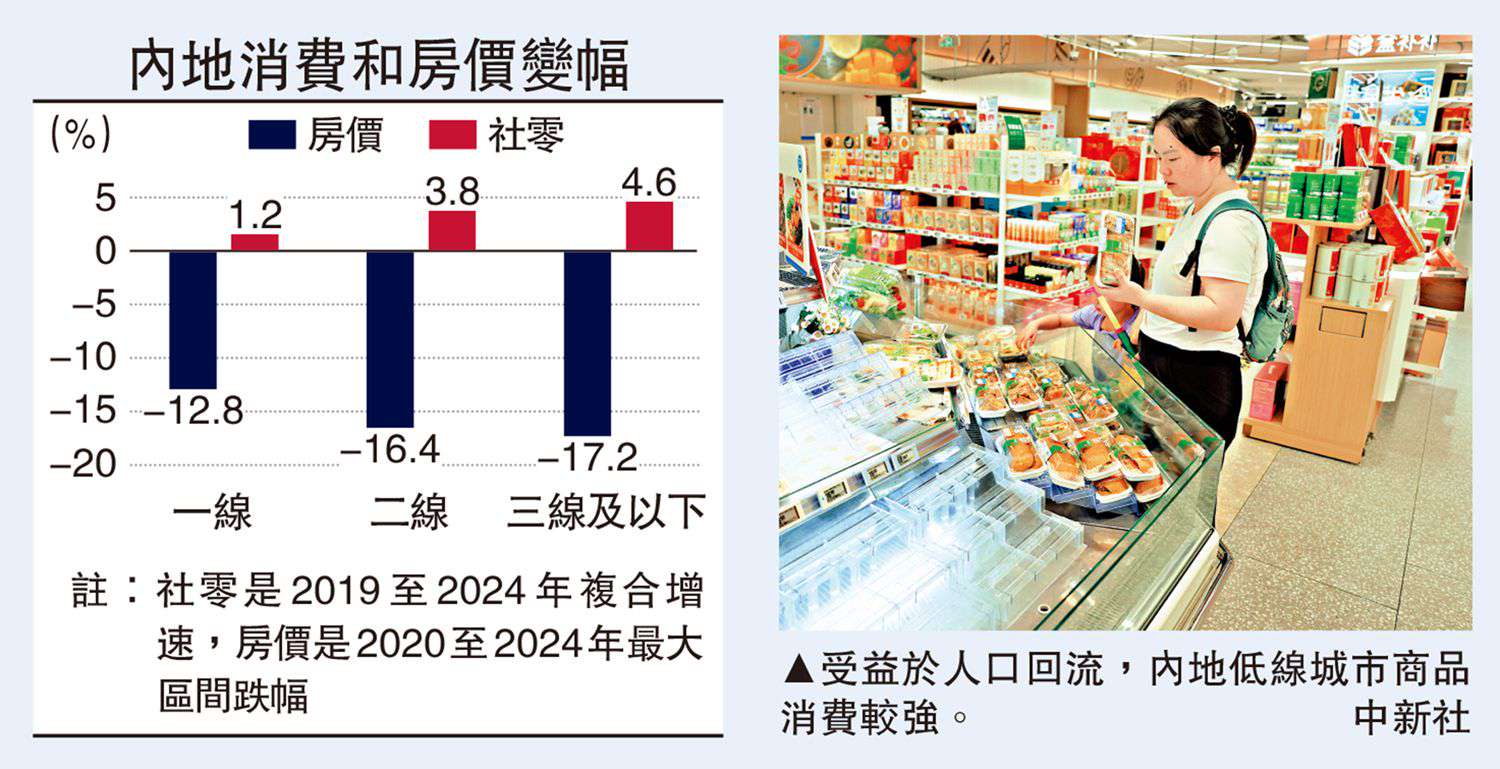
消费和房地产在两个层面出现了背离。第一个是总量层面,消费增速回落,但房地产市场出现了量价改善。第二个是地区层面,消费需求下沉和房地产需求「上移」同时存在,低线和农村消费强于一二线城市,但一二线城市房地产表现好于低线城市。
消费和房地产都是居民部门的支出决策,面临的购买力和预期等约束因素是相似的,为何会在总量和地区两个维度上,都出现完全相反的结果?
总量层面的背离是短期的,主要受到价格和补贴政策等因素影响。4月消费增速回落、房地产市场改善,我们认为背后是同一个问题,即是否足够便宜。居民消费在去年上半年面临「以旧换新」补贴和低物价,这两个因素保障了消费品足够便宜,因此去年前4月社零同比增速达到4.7%。而今年4月,这两个因素都减弱,加上部分耐用品需求提前至去年释放,使得消费增速回落。
房地产则是相反的故事,经过去年下半年的调整后,今年初房价在比较低的水平,潜在买家纷纷出手。因此,我们看到这轮二手房成交,刚需的热度更高。北京90平米以下二手房价年初以来上涨1.6%,而90至144平米、144平米以上分别上涨0.5%、0.7%。价格和政策的影响使得消费和地产短期背离,长期来看还是趋于一致。
但地区层面的背离,即低线城市消费较强、地产偏弱,高线城市消费较弱、地产更强,是过去几年长期存在的现象,难以用短期支出决策或政策刺激所解释,并且是2020年后才有的问题,在2020年之前并没有,一定是这几年有什么因素发生了改变。
2020年后,低线城市消费更强,是因为人口流动改变了不同消费品类的增长空间。一线城市人口流入放缓甚至转为净流出,二线城市成为人口流入主体,三线及以下城市出现一定回流导致净流出明显减少。对应到消费结构上,耐用品在一线城市已高度饱和,更多是更新需求,人口流入放缓后很难再靠新增家庭带动;非耐用品则主要由人口数量和消费频次决定,一线城市人口外溢,会直接压低高频消费增速。相反,低线城市虽然收入绝对水平不高,但人口状况较2020年之前有所改善,加上耐用品和非耐用品消费都未饱和,渗透率提高加上人口流出放缓,因此低线社零表现出更强的韧性。
不过,一线城市消费偏弱不等于一线居民消费需求不足,而是高线城市的商品消费成熟化与人口流入放缓叠加,使社零口径天然不占优,真正仍有增长空间的是服务消费。这里人口流动的影响更复杂:部分人口外溢会削弱一线城市基础消费,但高收入人口、专业服务人口、年轻中产和全国性客流仍然向高线城市集中,反而支撑高质量服务需求。问题在于,高线城市服务消费不是需求饱和,而是优质供给不足,所以往往会出现社零偏弱,但服务供不应求。如2025年北京社零同比降2.9%,但服务消费同比增长5%。
低线城市消费较强
房地产和消费不同。人口回流可以增加低线城市的消费频次,但短期未必形成购房需求。住房需求在上一轮城镇化、棚改和商品房扩张中已经提前满足,对于回流省内的人口而言,短期往往不缺住房。从2020年第七次人口普查结果来看,超过八成(82.5%)的低线城市住房需求已饱和,人均住房间数超过1间,平均是1.24间,而一线城市平均只有0.91间。
因此,低线城市商品消费受益于人口回流和低渗透,高线城市商品消费受制于成熟化和人口流入放缓,使得社零出现分化;而低线城市地产受制于住房高饱和,高线城市地产则受益于核心资产稀缺和中高收入人口仍然集中,使得房价出现分化。最终出现了低线城市消费较强、地产偏弱,高线城市消费较弱、地产更强的局面。
香港过去几年的人才计划吸引大量高收入的年轻人流入,为当地需求复苏奠定基础。受到人口流入因素驱动,当地总人口自2022年年中开始回升,这带动住房租赁、零售消费、住宅交易量的率先回暖。零售价值指数在2022年12月见底,房租指数在2023年1月见底,住宅成交量在2024年3月见底。
最后是房价周期见底回升。香港房价在2019年12月和2021年9月形成两个顶部,2021年10月后明显下行,到2025年3月见底,历时41个月(3.4年)。截至2026年3月,已经从低点累计回升9.8%。人口流入通常先支撑租房、零售和本地服务,再逐步影响购房和资产预期,这正是城市需求修复的常见顺序。
(作者为东吴证券首席经济学家)