
行业观察/加强AI治理 促进生产效率\张斌
- 字号
- 放大
- 标准
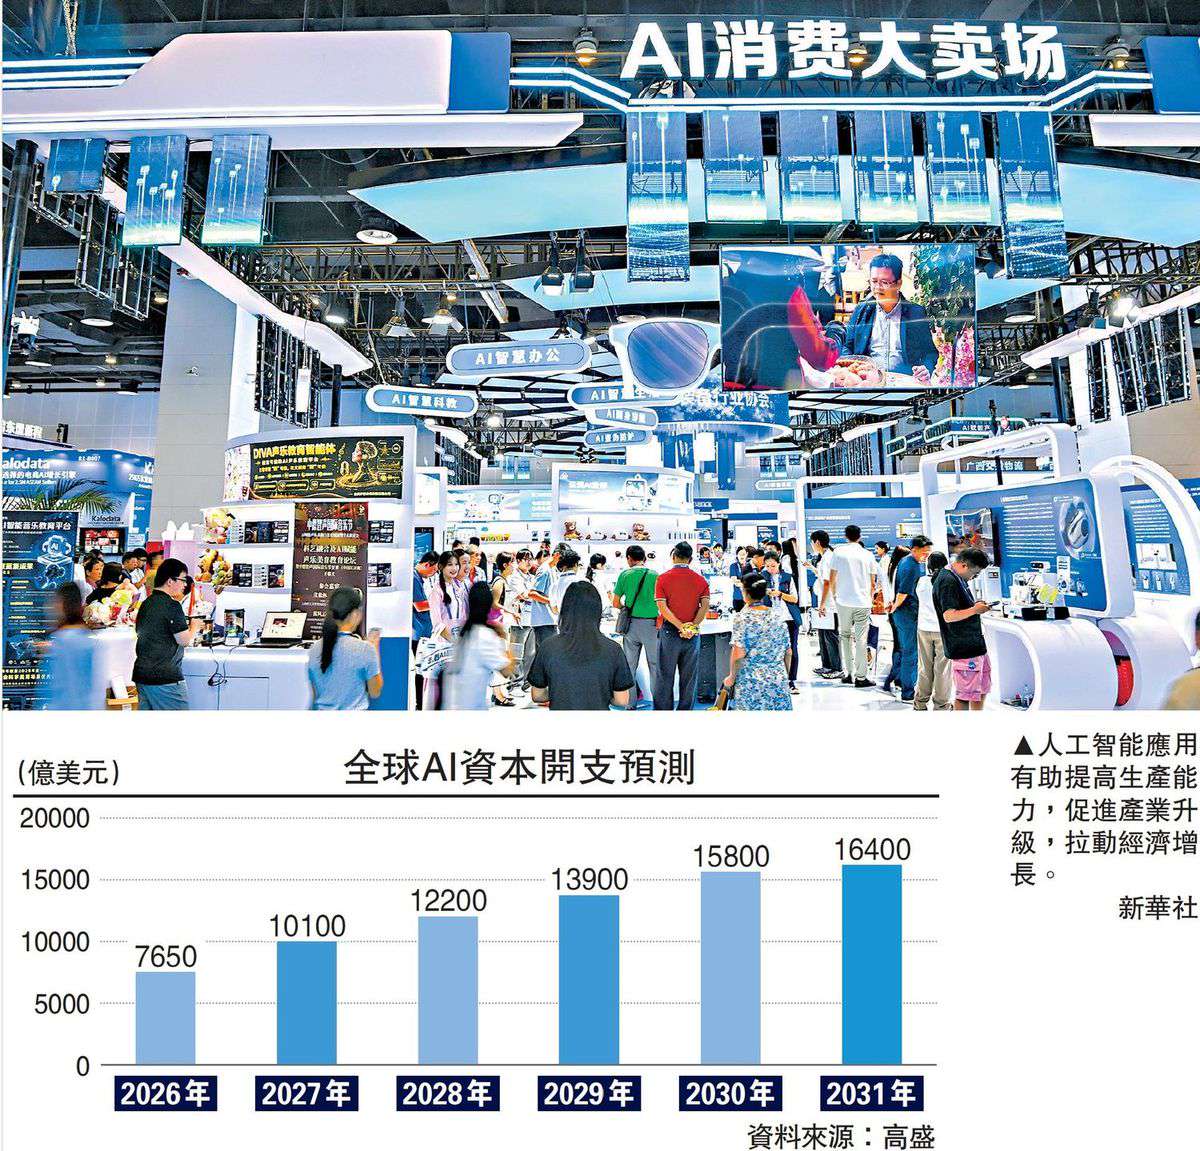
人工智能(AI)治理的政策重点是「如何让AI稳定、广泛地提高生产率」。只有同时推进技术扩散、总需求管理、金融稳定和竞争政策,才能把AI投资转化为持续的生产率提升,避免技术革命在宏观波动和市场垄断中损失增长红利。
要从两个层面认识重大技术进步对经济增长的作用,一个是正面力量:重大技术进步直接带来生产能力提高和产业升级,拉动经济增长;另一个是负面力量:技术进步改变了经济波动的内生机制,如果由此引发了更大的内生波动压力且没有好的应对措施,经济陷入更加频繁且较长时间的经济衰退,经济增长绩效会大打折扣。
上世纪20至30年代是以电力和内燃机为代表的第二次工业革命高峰期,美国的家用电器和电动设备、汽车和商业航空、商业广播、各种合成材料和药品快速普及,全要素生产率大幅提升。但恰恰是在这个时期,美国经济陷入了前所未有的大萧条,经济出现了断崖式的持续负增长,社会民生严重倒退。
大萧条背后有多种复杂原因,追根溯源的底层原因是重大技术突破加剧了经济波动的内生压力,失败的应对政策未能有效抑制过度经济波动。
AI是能够应用于众多行业的通用技术,其价值不只是替代部分智力劳动,更在于帮助劳动者提高效率,并激发研发、管理和其他行业的技术进步。AI生产率红利不会立即、均匀出现。企业应用AI需要清洗数据、重构工作流程、培训员工和建设组织资本。这些投入短期增加成本,很多无形资产又没有被现有统计充分记录,因此生产率可能先停滞、后上升,形成先低后高的「J曲线」。
美国近两年的数据体现了这种分化。信息、专业服务和金融等高AI采用行业的劳动生产率明显改善。2025年信息产业劳动生产率增长约10%,全要素生产率增长约6.7%。但全社会生产率提升仍不突出:2024年和2025年全要素生产率分别增长1.5%和0.8%,两年平均约1.1%,尚未明显超过历史表现。AI红利目前主要集中在少数行业,还没有转化为普遍的生产率跃升。
欧洲工业化进程对于认识AI如何形成更广泛的技术进步和生产率提升有参考和借鉴价值。技术进步不是孤立发生,而是一个相互激发、不断自我强化的链条。一个部门的突破会造成上下游的「瓶颈」,从而倒逼其他部门进行技术创新。以纺织业的发展为例:飞梭提高了织布速度,造成棉纱短缺,这倒逼发明珍妮纺纱机和水力纺纱机。随后,棉纱过剩,倒逼发明蒸汽织布机。当纺织实现了蒸汽化,煤炭需求暴增,煤矿开采变深遇到地下水难题,催生了蒸汽机水泵。蒸汽机制造需要更密闭的汽缸,倒逼冶金业和精密机床的突破。
防止财富两极分化
上述现象提示我们:对AI这样的重大技术进步,仅仅关注AI技术本身和AI产业链还远远不够。AI对生产率的影响,需重点关注的研究视角是AI能否成为激发一连串技术进步的催化剂。AI技术的产生带来了局部的生产率突破,同时也带来下一个阻碍生产率进步的「瓶颈」。只有一个接一个不断地克服瓶颈,才能实现广泛的、可持续的技术进步和生产率提升。
AI对消费的总体影响目前仍较温和且存在不确定性。长期来看,AI带来的自动化可能减少部分就业岗位,把收入从劳动者转向资本所有者,从而压低消费倾向;短期来看,科技股上涨通过财富效应支持中高收入群体消费。
美国近两年的经验显示:诸如信息技术、金融业等高AI渗透率的行业就业增速下降,但也有教育和医疗等高AI渗透率的行业就业较快增长,整体就业跨行业调整幅度没有超过历史常态。劳动收入和家庭可支配收入占GDP的比重也基本稳定,对总体消费没有太大冲击。不过,股权财富增量高度集中,2022年底至2026年第一季度新增股权财富中,前10%家庭获得约88%,后50%家庭仅获得约1%,长期消费分化风险值得关注。
相比消费,AI对投资的冲击更加直接。AI投资还在快速上升期,没有经历真正的下滑,但从过去对库存周期和固定资产投资周期的研究来看,AI生产和投资有非常相似的机制,难以避免会出现库存和固定资产投资的周期性显著变化。在目前环境下,大型科技公司为了在竞争中不落后,倾向于前置过度下单。一旦乐观预期落空,库存周期调整随之而来。AI的固定资产投资变动可能更加剧烈。
AI算力资本的半衰期约仅为7至8个季度。作为对比,厂房、传统设备等常规固定资产的半衰期长达10年。这种高无形折旧使企业陷入了「囚徒困境」式的投资竞赛:不投资面临技术代差被淘汰的风险,跟风投资又面临需求不及预期、资产迅速贬值的重大损失。在两难境地中,投资决策被迫短期化、高频化。这种环境下,市场预期很容易变成极具传染性的情绪放大器。在繁荣期,错失恐惧催生过度投资;在退潮期,悲观预期引发现金流收紧与投资骤停。这种「预期─行为─现实」的顺周期自我实现,最终引发了显著超出传统行业的投资波动。
避免出现供给垄断
AI技术帮助下,企业能够更快、更低成本调整价格和产量,消费者可以更容易比较价格、质量和隐藏条款,金融机构也能利用更多信息识别小微企业和缺少抵押物的借款人。这些变化有助于供求更快匹配,提高市场自我调节能力。对政府而言,AI还可以提高经济监测的及时性,帮助识别供给冲击与需求冲击。
同一技术也可能产生相反结果。AI发展需要巨额资本投入、算力基础设施、大规模数据、云平台、模型生态和用户入口。苛刻的要素投入要求下,只有少数企业能够参与。一旦少数企业在算力、数据、模型和平台入口上形成领先优势,就可能导致在供给方形成事实上的「自然垄断」。
AI的出现对于市场机制究竟是改善还是破坏不确定?从纯粹的技术角度看,AI可以更充分地传递和处理信息,减少供求双方之间的信息不对称,降低菜单成本,让价格更灵活地反映市场供求信息,市场更加有效;AI还能给小企业赋能,帮助他们与大企业竞争。从机制设计层面看,企业可以凭借巨大资本投入和网络效应强化市场势力,叠加利润最大化目标下的AI算法,再叠加利润提升和巨大资本投入之间的正向反馈机制,不断放大市场势力,破坏市场效率。究竟哪种力量占上风,不仅要看AI技术自身的变革和应用,还要看AI治理政策能否合理应对。
长期增长四点建议
总体看,AI的长期增长潜力很大,但短期宏观影响可能首先表现为投入增加、行业分化和投资波动。治理重点是「如何让AI稳定、广泛地提高生产率」。以下是笔者四点建议:
一是促进生产率红利广泛扩散。继续支持芯片、算力、基础模型等关键环节,同时把更多政策资源用于行业应用、组织重构和中小企业数字化。建设统一开放的国内市场,减少地区和行业壁垒,以竞争推动企业发现瓶颈、持续创新。
二是建立适应AI投资周期的宏观稳定框架。货币政策既要保持较低、稳定的通胀预期,也要关注AI资产价格背后的杠杆和信用扩张。金融监管应加强对数据中心融资、私募信贷、资产证券化、表外合作和非银行机构交叉持仓的监测,开展收入下修、设备快速贬值和融资收紧等压力测试。
三是缓解收入和就业调整压力。完善失业保险、职业培训和公共就业服务,帮助劳动者向新岗位转移;继续发挥社会保障和公共服务稳定家庭消费的作用。同时,政策不能只靠再分配,应改善创业环境,支持新技术应用和新企业进入,以新产业、新服务和人机协作创造就业。
四是维护开放、灵活、有弹性的竞争机制。防止少数企业同时控制云服务、算力、数据、模型和分发入口;推动数据和接口在安全前提下开放,增强中小企业获取关键投入的能力。把算法定价和算法协调纳入反垄断分析,对大型平台开展必要的算法审计。强化数据可携带、模型兼容和用户退出权,降低企业、消费者和开发者转换平台的成本。
(作者为中国社会科学院世界经济与政治研究所副所长)