
毛语伦比/AI基建需求殷 Snowflake上望400美元\毛君豪
- 字号
- 放大
- 标准
在AI重新定义软件产业的背景下,Snowflake(SNOW.US)正处于企业数字化转型的重要位置。市场曾一度担心,生成式AI将削弱传统软件公司的价值,甚至取代部分数据管理与分析工具。然而,近期软件企业业绩普遍优于预期,投资者开始重新认识到,AI并非只会摧毁既有软件模式,也可能为掌握数据、工作流程与企业运营入口的平台带来新的增长周期。Snowflake正是其中最具代表性的公司之一。
Snowflake早期以云端数据仓库服务闻名,核心价值在于协助企业集中储存、管理与分析分散于不同系统中的数据。随着企业导入AI,数据的重要性进一步提升。AI模型若缺乏高品质、即时且可追溯的企业数据,便难以作出可靠判断,更无法真正参与销售、财务、客服及供应链等业务。因此,企业要实现AI转型,第一步往往不是购买模型,而是先建立能够被AI理解、查询和调用的数据基础。
Snowflake的战略转型,正是由单一数据仓库供应商逐步走向全面的AI数据云平台。公司推出Cortex Code、Snowflake Intelligence等原生AI产品,让客户可以直接在自身数据环境中进行分析、生成程式码及建立智能应用。这种模式有助于降低数据迁移成本,也能促使客户增加数据处理、查询及运算使用量,形成由AI需求带动平台消费,再由平台消费推动收入增长的循环。
相较于传统按席位收费的软件模式,Snowflake主要采用按用量或消耗计费。这种商业模式与AI工作负载天然相关。当企业部署更多AI代理、处理更多数据,或进行更频繁的模型推理的过程中,平台使用量便可能同步增加。根据相关业绩资料,Snowflake产品收入增速已连续数季改善,公司亦上调全年产品收入指引,反映AI正在由概念逐步转化为实际需求。
产业利润从上游转至应用层
不过,Snowflake的投资价值并非没有争议。公司估值已包含市场对未来高速增长的预期,股价容易受到软件板块情绪、利率变化及AI投资周期影响。亚马逊(AMZN.US)、微软(MSFT.US)及谷歌(GOOG.US)等云端巨头既是Snowflake的重要合作伙伴,也可能在数据平台和AI服务领域形成竞争。Snowflake能否持续保持技术差异化,以及能否将AI收入转化为可持续的经常性消费,将是市场评估其估值合理性的关键。
整体而言,Snowflake并非只押注某一款AI应用,而是在建设企业AI所需的数据底层。随着产业利润由上游硬件逐步向云平台及应用层转移,具备数据整合能力、消耗型收费模式和AI产品化能力的公司,长期仍有机会取得更大价值。Snowflake能否成为主要赢家,关键在于能否把技术优势转化为客户消费、稳定收入与盈利能力。
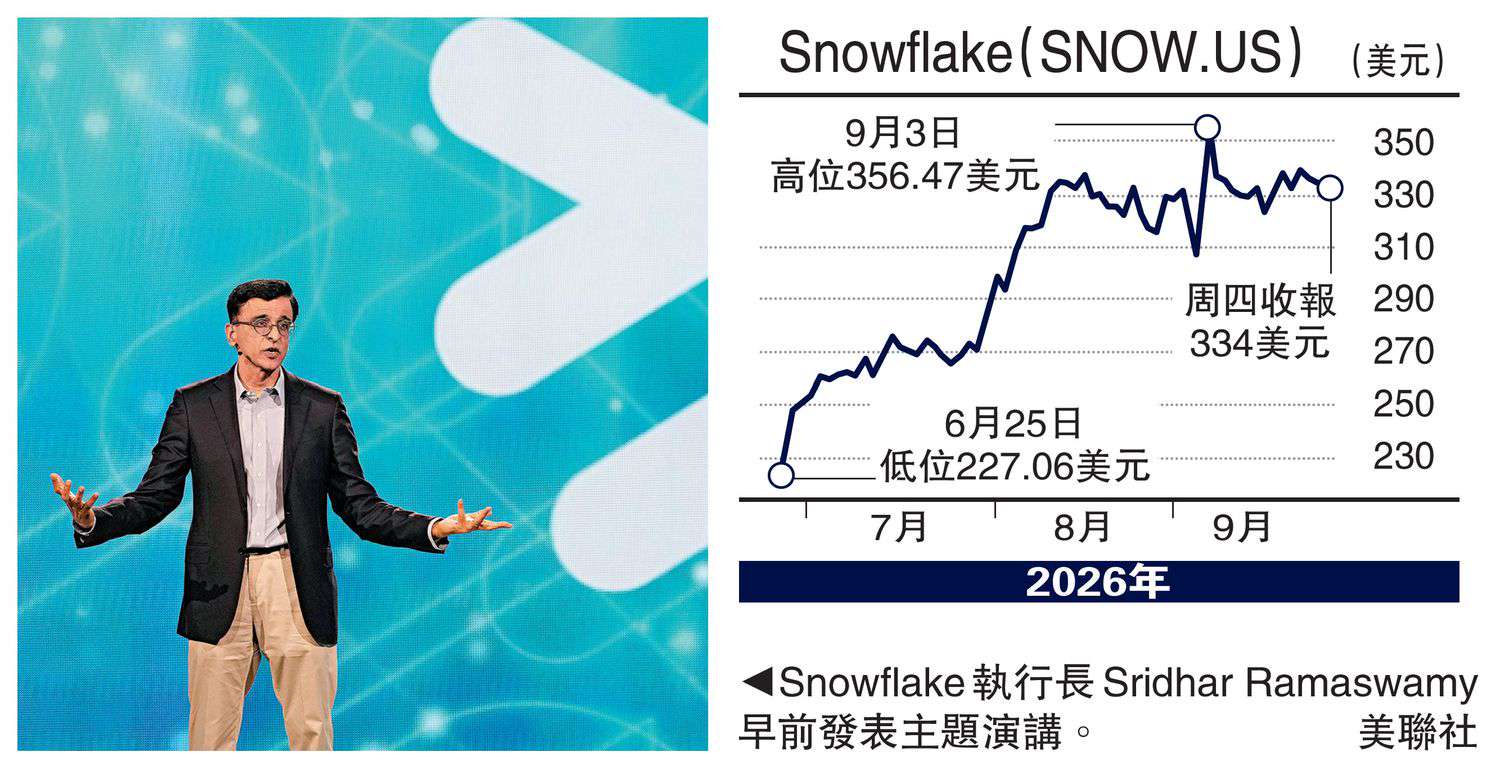
股价走势方面,以日线图来看,股价自今年4月开始从118美元开始便一直处于「一浪比一浪高」的上升势头至近日高位384美元。投资者可于近日低位320美元吸纳,短中线料可重上400美元,跌穿260美元止蚀。
(作者为富途证券高级策略师,证监会持牌人士,未持有上述股份)