
经纪爱股/建滔业务增长可期 具中长线投资价值\邓声兴
- 字号
- 放大
- 标准
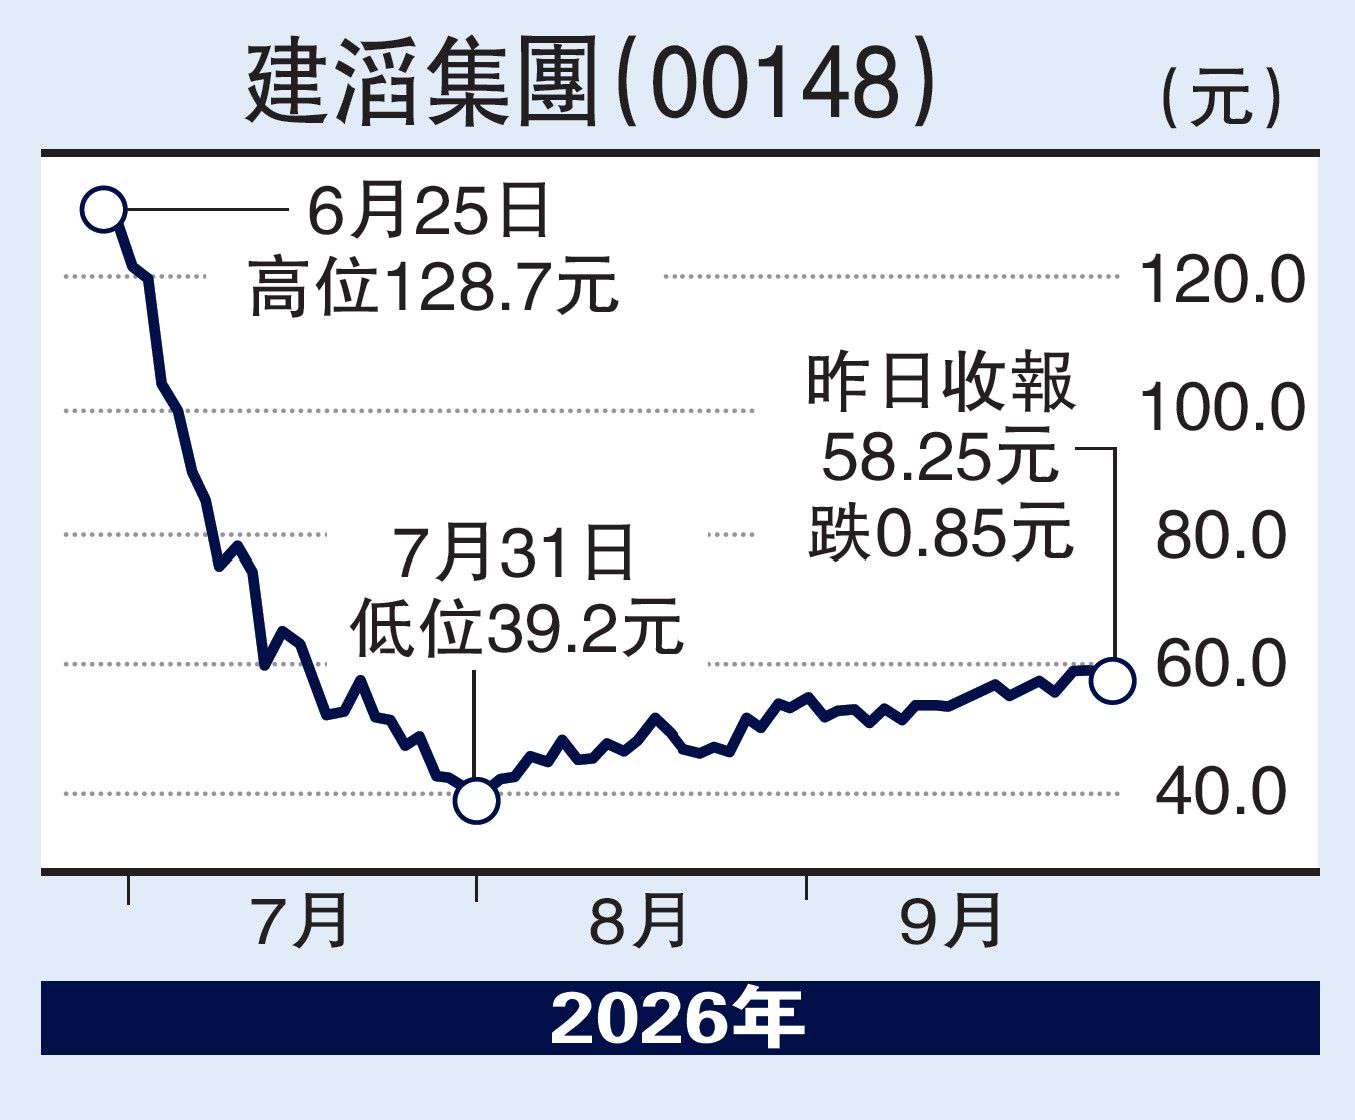
建滔集团(00148)公布2026年上半年中期业绩,受惠于AI等高端领域快速发展带动覆铜面板及上游物料需求强劲,集团营业额同比增长35%至291.31亿元;公司持有人应占纯利同比增长5%至27.11亿元,每股基本盈利2.445元。董事会宣派中期息每股0.73元,较去年同期增6%。于2026年6月30日,每股资产净值为71.3元,净负债比率降至22%,财务状况稳健。
业务分部方面,覆铜面板部门表现尤为突出,营业额增55%至151.18亿元,EBITDA增172%至44.59亿元。AI产业发展带动特种电子玻璃纤维纱、电子玻璃纤维布及铜箔需求激增,价格大幅攀升。电子玻璃纤维纱及布业务利润约10亿元,较去年同期增约280%。
覆铜面板持续供不应求
展望未来,管理层指出AI产业化浪潮持续推进,覆铜面板行业供不应求格局短期难以缓解。集团2026年7月利润约11亿元,创单月新高。集团加快扩产步伐:韶关年产7万吨电子玻璃纤维纱生产线已于6月底投产;清远8个特种电子玻璃纤维纱窰炉建设中,其中2个将于下半年投产;多个电子玻璃纤维布项目将于2027年陆续投产,届时年总产能将达10.5亿米。集团于期内完成两次配售建滔积层板股份,持股比例由71.10%降至61.69%。于2026年7月,集团成功筹组60亿港元五年期可持续发展表现挂钩银团贷款,获超额认购逾4.4倍,显示市场对集团财务状况及业务发展充满信心。此外,公司计划在清远新增三座、后续再增八座年产各500吨的低介电、低膨胀、石英电子玻纤纱窰炉。
笔者认为,建滔集团凭借覆铜板全产业链布局,在AI算力需求驱动下,高端材料量价齐升,业绩增长确定性高。随着新增产能投放,集团在高端电子材料领域的竞争优势将进一步巩固,中长期投资价值值得关注。
(作者为香港股票分析师协会主席,证监会持牌人士,未持有上述股份)