
板块寻宝/中国水务估值吸引 逢低收集\赞华
- 字号
- 放大
- 标准
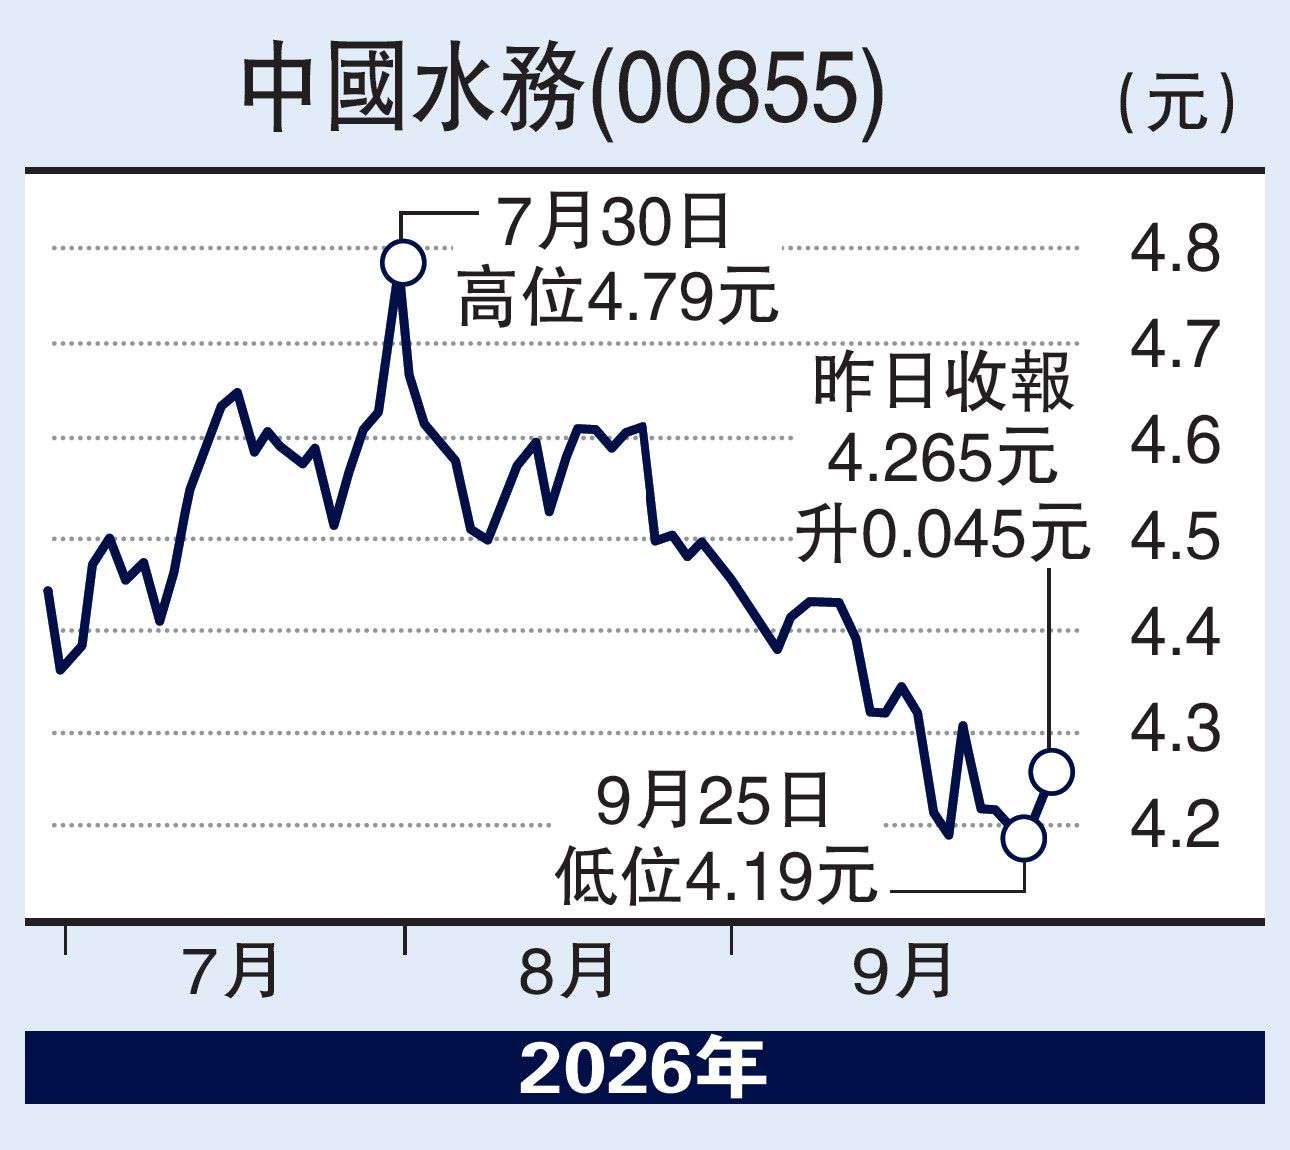
国庆黄金周在即,港股欠缺北水支撑,短期市况不明朗,公用板块相对较稳定,中国水务(00855)估值偏低,具向上修复空间。况且股价技术走势创52周新低后触底反弹,刚收复10天移动平均线,再跌风险有限,不妨收集作中线部署。
今年3月底止年度,中国水务总收入103.36亿元,按年跌11.3%;归母净利润9.86亿元,按年倒退8.2%;每股盈利61仙,末期息每股派13仙,全年共派26仙,派息比率维持43%。
去年度业绩略逊预期,主因包括非核心房地产业务减值,录得1.4亿元亏损,以及公司调整直饮水业务,缩减与供水业务协同效应较低的地区分部,令相关支出增加,而销售及行政成本占收入比例亦略增至8.9%。
不过,公司供水及污水处理运营收入分别按年增长7.7%及5.7%,至38亿元及6.8亿元;其中,供水业务的售水量按年上升3.5%至15.5亿吨。年内,共有10个供水项目获批加价,供水规模129万吨/日。
值得注意的是,中国水务已完成有关认股权证配售事项。根据协议,配售代理以每份认股权证0.1元的配售价,将合共1.3亿份认股权证悉数配售予不少于6名承配人,每份认股权证行使价7.02元,为期36个月。一旦获得认股权证持有人行使,集资额达9.12亿元,只要公司业绩恢复高增长,从而带动股价上扬,足以成为行使诱因。
中国水务预测市盈率约7倍,市账率仅0.46倍,估值严重偏低,而股息率逾6厘,相当有吸引力。该股昨日收报4.265元,上升0.045元。