
一点灵犀/房贷贴息 一箭多雕\李灵修
- 字号
- 放大
- 标准
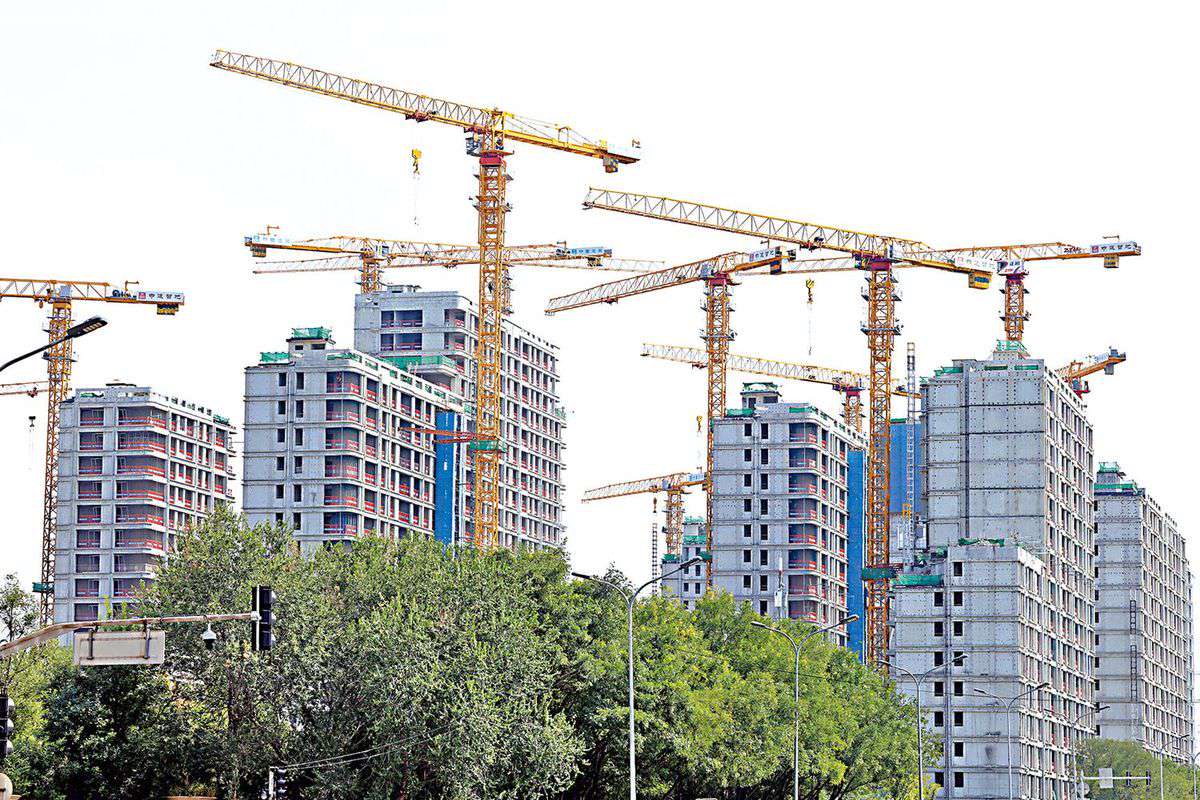
中央财政首次对个人住房贷款进行贴息,此举标志着内地稳楼市的政策重心,正由供给端向需求侧转移。这不仅意味着「换楼链」将被重新激活,也能在减轻居民按揭压力的同时,有效提振社会消费支出。
本周二(9月29日)晚间,中国财政部会同人民银行、金融监管总局发布《关于实施居民购房贷款贴息政策的通知》称,从10月1日起为商业性个人住房贷款贴息,政策实施期暂定一年。每户可获贴息的贷款本金上限为100万元(人民币,下同),财政按年化1个百分点补贴,最长持续五年。据官方估算,贴息政策最多可帮助借款人累计减少付息近5万元。
激活「换楼链」 促进刚需释放
市场对于该政策早有预期。7月份政治局会议就曾提及「及时谋划出台务实管用的增量政策」。9月28日召开的国务院常务会议也点明,「加大宏观政策逆周期调节力度」,并要求「努力完成全年经济社会发展目标任务」。坊间关于房贷贴息的传闻不断。
在此之前,部分地方政府已对公积金贷款做出利息补贴。如在成都购买新建商品住房并申请公积金贷款的买家,官方给予一年期限、上限20%的利息补贴。未来这些「地方版」的稳楼市举措,也有望与中央财政贴息政策叠加使用。
《通知》中有两点内容值得关注:一是贴息政策仅适用于购买首套、面积不超过120平方米且总价不超过150万元住房的新发放贷款。这一档位的住房,对应的是低线城市的刚需盘,以及高线城市的「老破小」。相对来说,直接受益人群并不广泛,但却是重启「换楼链」的关键一步。
近年来,内地二手房挂牌量处于高位,成为楼市止跌企稳的最大堵点。众多改善型家庭因找不到接盘人,无法完成卖旧买新操作,市场「换楼链」长期被卡在初始环节。而那些潜在买家,基本都是新市民、毕业生等基层人士,对房贷利息极为敏感。今次贴息政策有利于促进刚需释放。
无需银行让利 有助居民消费
二是贴息资金是由中央财政、地方财政按照90%、10%承担,省级及以下财政分担比例由省级财政部门结合实际自主确定。该模式既避免了直接降息对银行净息差的挤压效应,又通过财政杠杆撬动了信贷投放,调动地方政府的参与积极性。
由于个人住房贷款属于商业银行利润率高、违约率低的核心资产,若直接下调房贷利率,必会为银行带来净息差压力。据最新统计,今年二季度内银整体净息差为1.41%,仍低于监管层评估的1.8%「警戒线」。而以贴息来降低购房负担,无需银行为此让利,也有助居民节省资金用于消费,如投入装修及添置家具等。
回看本轮稳楼市周期,此前政策聚焦于供给侧,包括制定房地产融资协调机制(即「白名单」制度)、鼓励银行为「保交楼」项目提供新增配套贷款,以及支持地方政府收回、置换房企无力开发的闲置土地(即住房收储政策)等,如今拿出真金白银砸向需求侧,的确反映出中央支持楼市的决心。
据券商测算,全国新房住宅和二手房每年新发放按揭贷款6.6万亿元。其中,大约85%的房屋总价在150万元以下。这意味着,符合贴息条件的贷款规模为5.6万亿元,贴息1个百分点对应的财政资金为560亿元。