
金融观察/全球资产配置大变局(下)\席春迎
- 字号
- 放大
- 标准
资本重新配置之后,下一个问题自然是:这些资金在哪里管理,新的资产在哪里形成,以什么货币交易,又在哪里完成托管、清算和风险管理?这正是观察香港首个五年规划和近期资本市场改革时需要加入的全球背景。
香港近期从上市制度、并购重组、人民币市场到ETF、REITs、黄金和金融基础设施进行的一系列改革。如果分开看,似乎只是不同监管机构的政策调整;如果放在全球资产重新配置的大背景下看,则可以看到一条更加清楚的主线:香港正在尝试从传统的融资和交易中心,进一步向全球资产配置平台转型。
笔者认为,这可能是香港未来五年国际金融中心建设最值得关注的变化。过去香港最重要的功能是连接内地与世界,未来如果要进一步成为「超级增值人」,就不能满足于让资本经过香港,而要争取让资本在香港配置、让资产在香港定价、让财富在香港管理,并最终形成资金、资产和产业相互促进的资本循环。
国际金融中心之间的竞争,本质上从来不只是交易所之间的竞争。纽约的优势不仅在纽交所和纳斯达克,而在美元、美国国债、全球最大的股票市场、资产管理机构、投行和风险资本共同构成的金融生态;伦敦的价值也不仅是证券交易,而在外汇、保险、贵金属、大宗商品、资产管理和国际法律服务形成的综合体系。
香港过去最大的优势,是同时连接内地经济、国际资本和全球金融规则。这一优势并没有因为地缘政治和全球金融格局变化而失去价值,反而可能在全球资本重新寻找配置方向的时候变得更加重要。
一方面,高利率、通胀和财政压力促使全球长期资本重新考虑黄金、债券和其他财富保存工具;另一方面,人工智能(AI)、机器人、生物科技、新能源和先进制造正在形成新的投资需求,全球资本仍然需要寻找能够创造生产率和现金流的优质股权。香港恰恰位于这两类需求的交汇点:向外连接全球银行、资产管理公司、家族办公室和机构投资者,向内连接内地庞大的企业体系、科技创新和人民币资产。
从「资金池」走向「资产池」
因此,香港这一轮真正值得争取的,是把境内外的资金与资产在香港重新组织起来。首个五年规划明确提出深化与内地和海外市场融合,进一步发挥香港助内地企业和资本「走出去」、国际资本「引进来」的功能,同时提高股票和债券市场的深度、广度和流动性。如果这些功能能够进一步延伸到资产管理、财富管理和风险管理,香港的角色就会从跨境资本通道升级为全球资产配置节点。
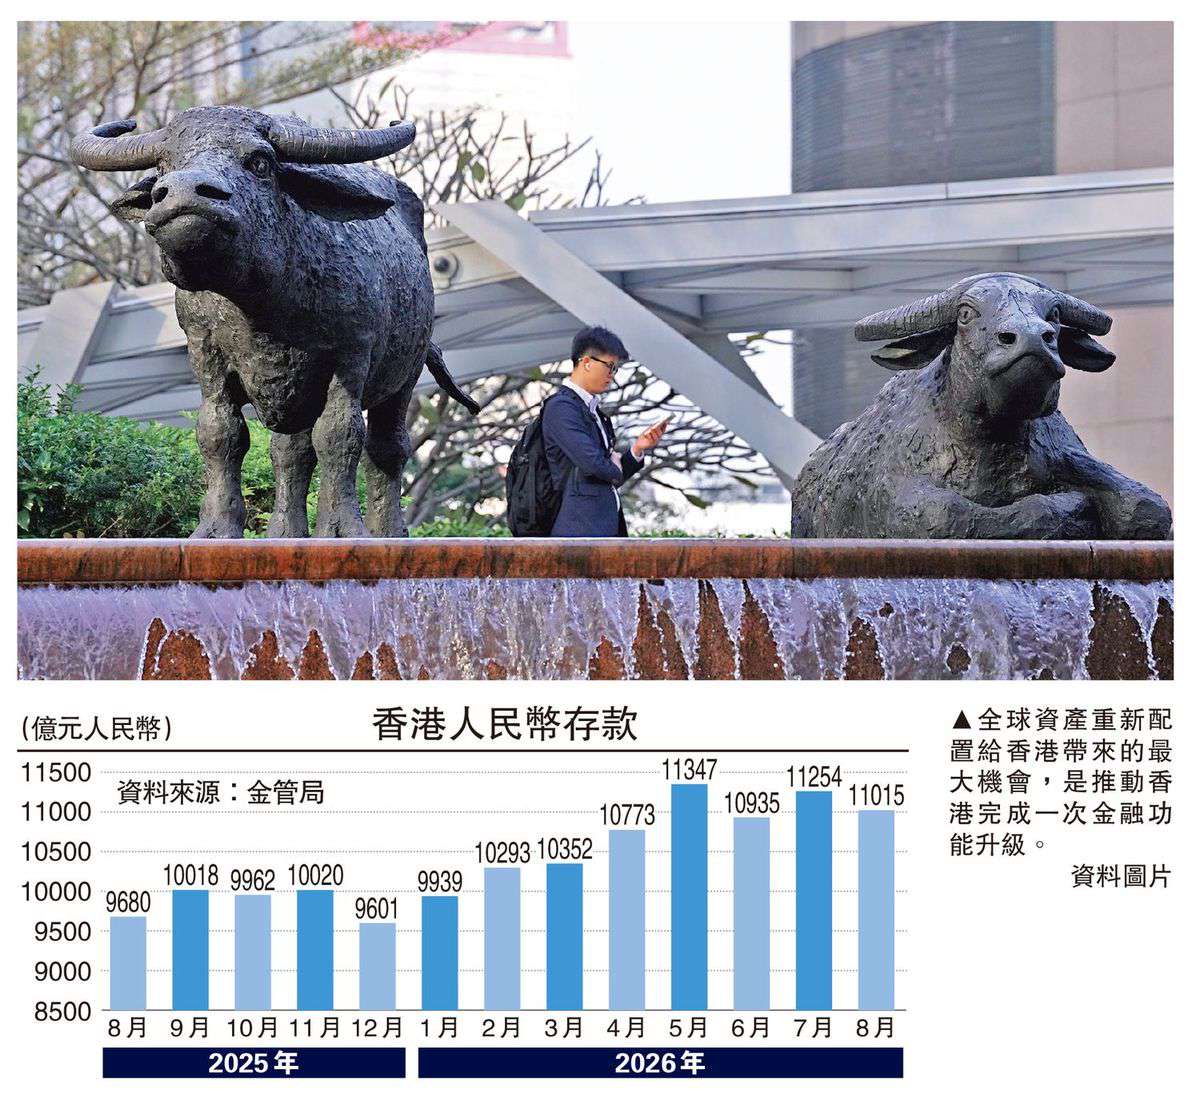
在这一轮改革中,笔者尤其关注人民币国际化。香港长期拥有全球最大的离岸人民币市场,但衡量一个离岸货币中心的成熟程度,不能只看拥有多少人民币存款或者完成多少跨境结算,更重要的是持有人民币以后能够投资什么。因此,近期围绕人民币柜台、ETF、REITs及更多人民币计价产品进行的制度建设,不能仅仅理解为增加几个金融产品。
这可能是人民币国际化下一阶段非常重要的一步。国际投资者愿意长期持有一种货币,除了相信其购买力,还必须能够方便地找到以这种货币计价的优质资产,并且能够进行交易、融资、套期保值和风险管理。只有当离岸人民币从庞大的「资金池」进一步发展成丰富的「资产池」,人民币国际化才会从贸易和支付层面更加深入地进入全球资产配置体系。
全球资本重新配置还有一个基本前提:资金最终必须找到值得投资的资产。因此,国际金融中心之间的竞争,表面上是争夺资金,最终却一定会变成争夺优质资产。这也是为什么香港最近的并购重组和分拆上市改革尤其值得重视。
2018年以来,香港从同股不同权、18A和第二上市,到18C、FINI、科企专线和保密递表,大量制度创新解决的是新经济企业如何进入资本市场。现在改革正在进入第二阶段。过去重点解决「什么企业可以上市」和「企业怎样上市」,未来则愈来愈需要解决「上市以后怎样继续做大」。并购、重组和分拆制度改革,实际上意味着香港正在从上市制度进一步走向资本形成制度。
上述变化与全球资产配置有直接关系。国际资金真正需要的不是更多股票代码,而是能够持续创造利润和现金流的企业。如果一家企业上市以后长期缺乏增长、成交稀少、没有研究覆盖,也无法利用上市平台进行再融资和产业并购,那么即使香港拥有更多上市公司,也未必能够形成更多真正具有全球吸引力的资产。
由「联系人」转型「增值人」
香港争夺全球资本的前提,是不断创造值得全球资本长期持有的香港资产。这也让我们可以重新理解香港「超级联系人」与「超级增值人」的关系。
「超级联系人」解决的是连接问题。国际资本通过香港进入内地,内地企业通过香港连接国际市场,这一功能仍然不可替代。但连接本身主要解决资金和资产如何相遇;真正的「增值」,则发生在相遇之后。
如果香港能发现优质企业,通过资本市场完成融资和价格发现,再通过并购、重组和产业整合提高企业价值,同时利用基金、ETF、REITs、债券、黄金和衍生品等工具,让不同风险偏好的全球投资者参与其中,就会形成资产创造、交易、管理和再投资的完整循环。这才是「超级增值人」在金融领域更加实质性的含义。
首个五年规划带来的另一个重要变化,是资本市场改革开始从过去相对分散的政策调整,逐渐形成「规划─施政─监管行动─交易所规则─评估」的政策链。
但这里必须守住香港最重要的制度边界:五年规划不是把资本市场行政化,政府也不能替市场决定哪家公司值多少钱。香港最重要的优势仍然是法治、自由资本流动、国际规则和市场定价,规划的作用应该是提高制度供给和基础设施效率,而不是代替市场配置资本。
「有为政府」结合「有效市场」
香港真正需要探索的,是「有为政府」与「有效市场」之间更加成熟的结合。政府把路修好,市场决定谁跑得更快;制度降低资本形成的摩擦,企业则必须用盈利和现金流证明自身价值。这应该是香港金融市场长期竞争力的基础。
面对本轮全球资产重新配置,笔者认为香港真正应该争取的不能只是「更多资金流入香港」。资金流入当然重要,但资金本身具有高度流动性,如果香港只有资金而没有足够丰富的资产,只有IPO而没有上市后的资本循环,只有人民币存款而没有人民币资产,只有黄金交易而缺乏完整的清算、托管和风险管理体系,那么资金最终仍然可能流向其他市场。
香港真正应该建立的,是一个让资本愿意长期留下来的完整生态:人民币从结算货币进一步成为投资货币,互联互通从股票扩展到更加丰富的资产类别,上市公司能够通过并购和再融资持续成长,国际资产管理机构和家族办公室能够在香港完成全球和亚洲资产配置。如果这些环节能够形成闭环,香港国际金融中心的角色就会发生质的变化。
过去很多企业最关心的是能不能上市,未来更重要的问题将是上市以后能不能利用这个平台整合产业、吸引资本、扩大收入和利润,从十亿市值成长为百亿甚至更大的企业。上市本身更像是一种生产资料,真正决定企业长期价值的,是企业能否利用这项生产资料持续创造新的产业价值。
全球资产重新配置给香港带来的最大机会,因此并不是简单承接一轮国际资金流入,而是推动香港完成一次金融功能升级:从资金通道走向资产配置平台,从「超级联系人」走向「超级增值人」,从帮助资本跨境流动进一步走向组织资本、发现价值和创造价值。
如果香港首个五年规划能够把人民币国际化、互联互通、资本市场改革、资产管理、财富管理和金融基础设施真正连接起来,香港未来争取的就不只是国际金融中心排名中的一个位置,而是在全球资本重新寻找方向的过程中,成为连接中国、亚洲和世界的重要资产配置枢纽。
全球资本正在重新寻找财富的锚,而香港真正需要抓住的,是这场重新配置背后的资本配置权、资产定价权和价值创造权。(上篇刊于9月26日B3版)
(作者为香港中小上市公司协会主席)