
德萃观点/外围债息高企 科技及高估值板块受压\朱一诺
- 字号
- 放大
- 标准
上周港股明显转弱,恒指在10月首个交易日下跌640点或2.6%,收报23972点,相隔约两个半月再度失守24000点,盘中跌幅一度接近3%。恒生科技指数亦跌逾2%,并跌至两年低位。由于内地假期期间南向资金缺席,市场承接力减弱,加上周边金融条件持续偏紧,金融、科技、医药及成长板块普遍受压。全周计,恒指累计下跌2.19%。
金融股成为主要拖累,汇控单日跌逾5%,渣打及友邦亦明显下跌;腾讯、阿里、小米等科技股同步回落,部分新能源汽车及生物科技股份亦创阶段性新低,市场风险偏好整体下降。博彩股同样承压,澳门9月博彩收入同比下降1.2%,连续第四个月回落且低于市场预期。
美加息对港市场影响可控
不过,香港基本面与2022至2023年仍有明显差异。摩根士丹利认为,目前香港银行体系流动性较充裕、存贷比较低,美国加息未必会完全传导到拆息及最优惠利率,因此香港更可能经历增长放缓,而非重演此前资金外流、资产价格全面下跌及经济衰退同时出现的局面。
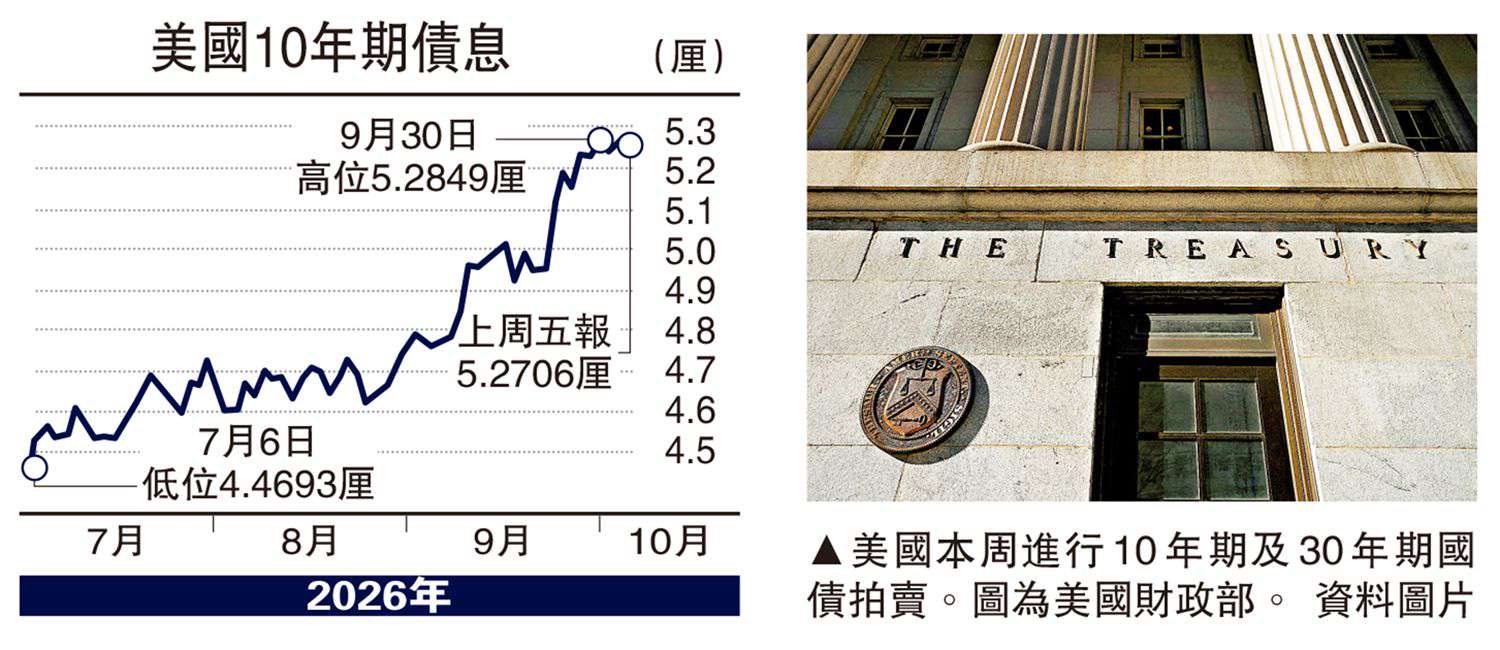
美国9月非农就业仅增加2.9万人,远低于市场预期的9万人,失业率升至4.2%,平均时薪同比放缓至3.0%,进一步降低了市场对美联储10月加息的预期。数据公布后,2年期美债收益率明显回落,10月加息概率一度降至约17%,美股则在科技股带动下走高,纳指盘中刷新历史高位。不过,10年期美债收益率在短暂跌至约5.15厘后迅速反弹至5.3厘左右,市场对长期通胀、财政赤字、国债供给及期限溢价的担忧并未消失。当前市场的焦点转向「5%左右的长期融资成本会维持多久」。
美股内部分化加剧
美股内部的分化也进一步加剧。AI及大型科技股仍具韧性,英伟达盘中再创历史新高,但银行、工业、公用事业及其他利率敏感板块继续承压。截至9月底一周,美股基金更连续第二周录得资金流出,主要指数表现与整体市场资金流向之间仍存在明显差异。
欧洲债市风险亦未解除。法国财政和政治不确定性持续推高风险溢价,法德10年期国债利差一度扩大至154个基点,为2011年以来最宽水准。法国正成为当前欧洲债市最主要的风险源,也显示全球债市压力已从美国进一步扩散至欧洲主权债市场。
能源方面,G7宣布通过IEA协调释放1亿桶石油及石油产品储备后,WTI原油盘中一度下跌超过5%,布油亦曾跌破100美元,短期缓解了市场对能源通胀的担忧。不过,两者随后均收复部分跌幅,中东局势、炼油能力及成品油供应紧张仍然对油价构成支撑。
展望下周,市场焦点将转向美联储9月会议纪要、美债拍卖及中东局势。10月8日公布的FOMC会议纪要将帮助市场判断年内是否仍有一次加息,而同期进行的10年期及30年期美债拍卖,则会直接测试投资者对当前高收益率水准的承受能力。对港股而言,如果长端美债收益率续维持在5厘以上,科技及高估值成长板块的估值压力仍难明显缓解。
(作者为德萃财富分析师)