
股海筛选/AI材料供不应求 建滔积层板受惠价量齐升\徐 欢
- 字号
- 放大
- 标准
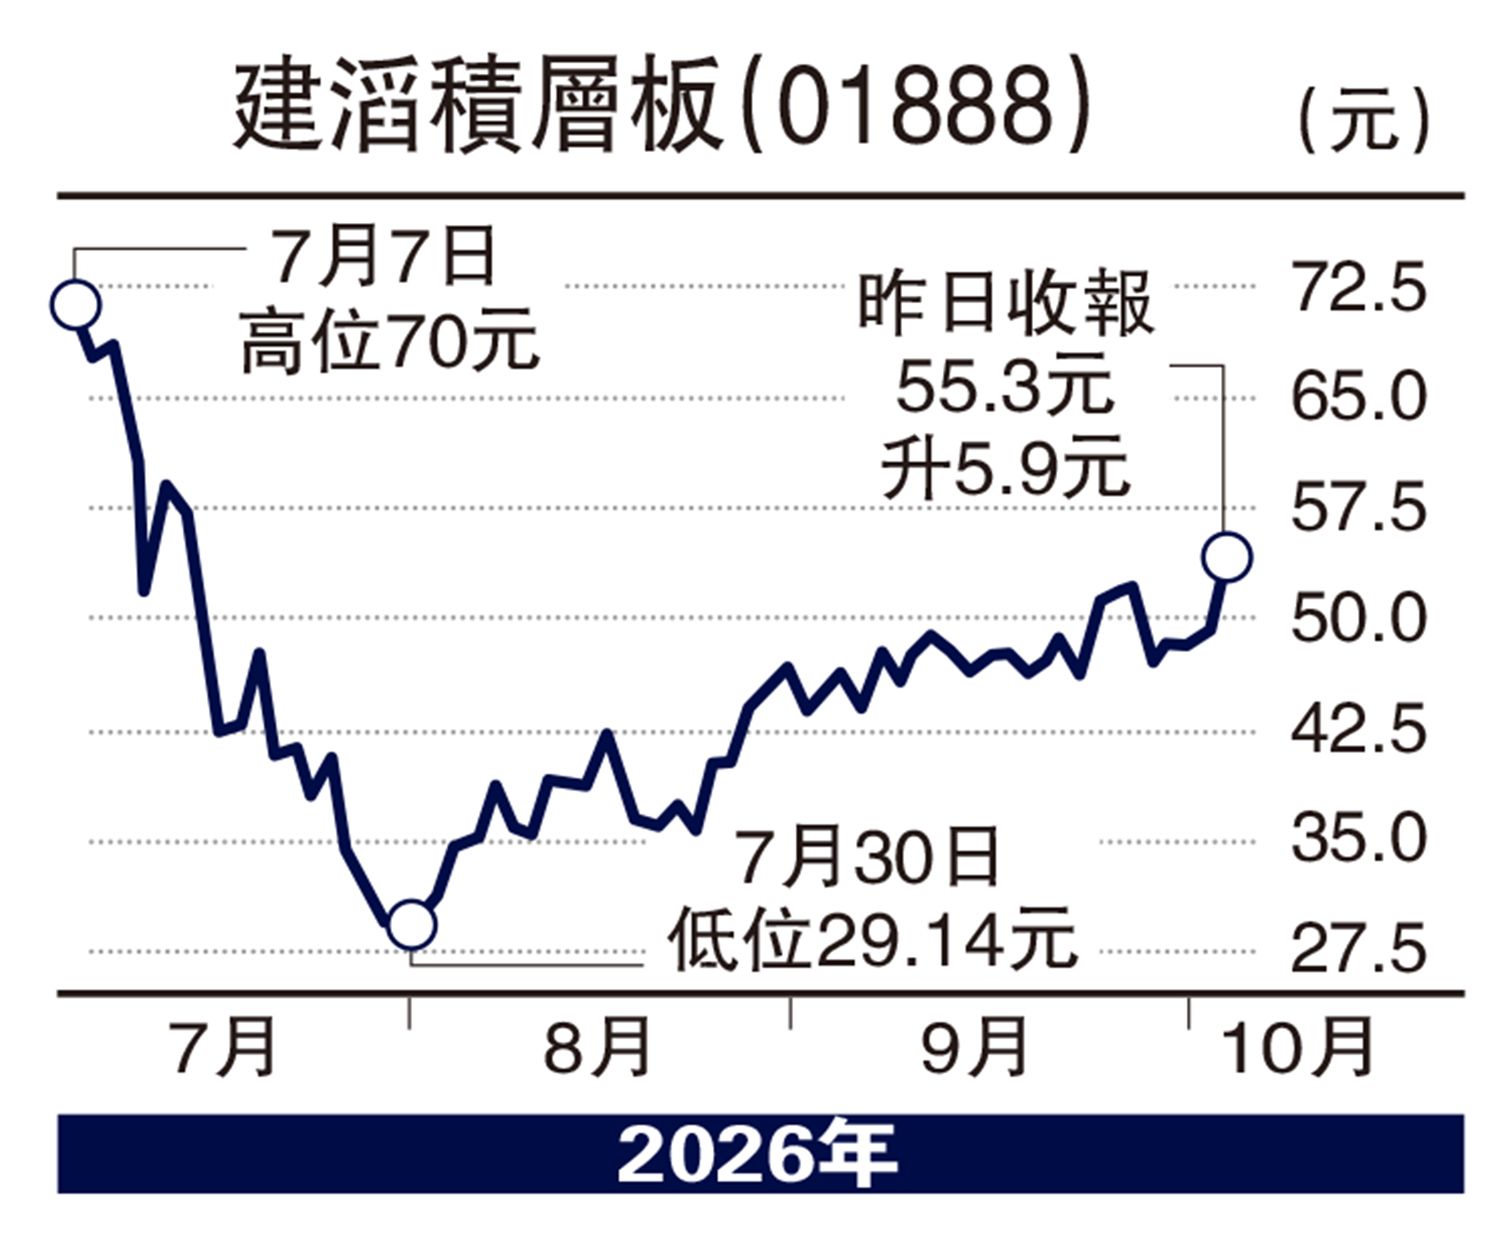
人工智能(AI)投资热潮,正由芯片及伺服器延伸至上游电子材料。当市场聚焦算力扩张,覆铜面板、玻璃纤维布及铜箔的供应瓶颈,已成为另一条盈利主线。建滔积层板(01888)兼具原材料配套与规模优势,有望在这轮升级周期中,同时享受加价及市占率提升的红利。
本轮景气与传统电子需求复苏有所不同。AI伺服器及高速网络对信号损耗、耐热性及稳定性的要求提高,带动高阶材料需求,也促使厂商将产能转向高端产品,令部分传统玻纤布供应收紧。因此,缺货并非只局限于少数尖端规格,而是逐步传导至更广泛的覆铜面板市场,扩大企业提价空间。
建滔积层板的优势,在于拥有玻纤纱、玻纤布、铜箔及树脂等上游配套。对依赖外购材料的同业而言,缺货意味着成本上升,甚至影响交付;建滔则可透过内部供应维持生产,并承接客户转移的订单。垂直整合的价值,因而由成本控制进一步延伸至供货能力及客户黏性。
最新业绩已反映这项优势。今年上半年,公司收入约149亿元,按年增长55%;股东应占溢利约28.9亿元,增长209%。覆铜面板出货量增加14%,显示增长兼具销量与价格支持。盈利增幅显著高于收入,亦反映产品加价及结构改善,正转化为利润率提升。
短缺情况料延续至明年
摩根大通预期,玻纤布短缺至少延续至2027年,并看好公司扩充织布产能及发展高阶铜箔业务。由于新增产能投产、高阶材料的客户认证及良率提升均需时间,短期供应难以迅速填补缺口。在AI需求持续增长的支持下,本轮景气周期有望较过往更为持久。
笔者认为,建滔积层板能否将这轮景气转化为持续增长,关键在于高端产品的突破。HVLP高阶铜箔的客户认证,以及新产能的良率与订单承接情况,将影响其在AI材料供应链中的地位。
随着同业新增产能陆续投产,供求紧张或逐步缓解,公司需要透过产品升级及市占率提升,延续盈利增长。当前公司的重估已有业绩改善及垂直整合优势作支撑,下一步则要看高端业务能否持续贡献盈利。若出货增长与产品组合改善得以延续,将有助提升盈利的稳定性,为估值进一步上调提供支持。惟股价经市场追捧后,亦须衡量现有估值已反映多少增长预期,部署宜保留安全边际。
(作者为独立股评人)