
楼市新态/楼市高位整固 降泡沫风险\汪敦敬
- 字号
- 放大
- 标准
美国息口趋势向上,巧遇上星期港股曾大跌,投资热情冷却,但地产市道是否从此放软?正如笔者在去年底《2026年我对楼市十大忠告》所评述,预期今年楼价上升5%至10%,升得太多,就容易在巩固期中价格回调,现在正值巩固的时候。
笔者认为楼市颠覆将是常态,管理「机会成本」是王道。为什么不说「管理风险」而说是管理「机会成本」?因为现在的投资风险比过去复杂得多,除了各大因素的互动关系、连锁关系、蝴蝶效应,甚至这些范围以外的因素,包括了任何动态的机会成本。
笔者常说:「买有风险,不买也有风险」,这正正是机会成本的原则。再简单而言,任何决定也包含成本,人们常说Cash is King(现金为王),其实单一、过分地依赖现金同样存在风险。单是现金都有战争风险,通胀是风险,甚至未来AI亦可能为金融运作带来新的风险。
最近不少人谈论香港人口问题,一千万人口确实是一个重要的愿景,但特区政府公布最新未来十年房屋供应目标为42万伙,包括17.6万个出租公屋及绿置居单位、11.8万个其他资助出售单位,以及12.6万个私楼单位。显然住宅供应量距离支持增加二百多万人口的规模仍相差甚远,相信香港要「变身」多次才可接近有关要求。但市民仍要为政府打气,始终人口增长是保护香港这个大都会的一场策略性硬仗。
正正因为笔者预测未来市场的复杂因素愈来愈多,甚至要随时准备面对大规模的金融冲击,因此我们要持中立态度,既不能太乐观,也不能太悲观;若是太被动一样要付出机会成本,而最有利的市场动态,反而是频密的颠覆,冲击幅度不大之下,市场不断巩固并频密调整,频密颠覆令到泡沫愈来愈少,巩固力更加强,我们才能经得起风浪。
流动性充裕 无惧外围加息
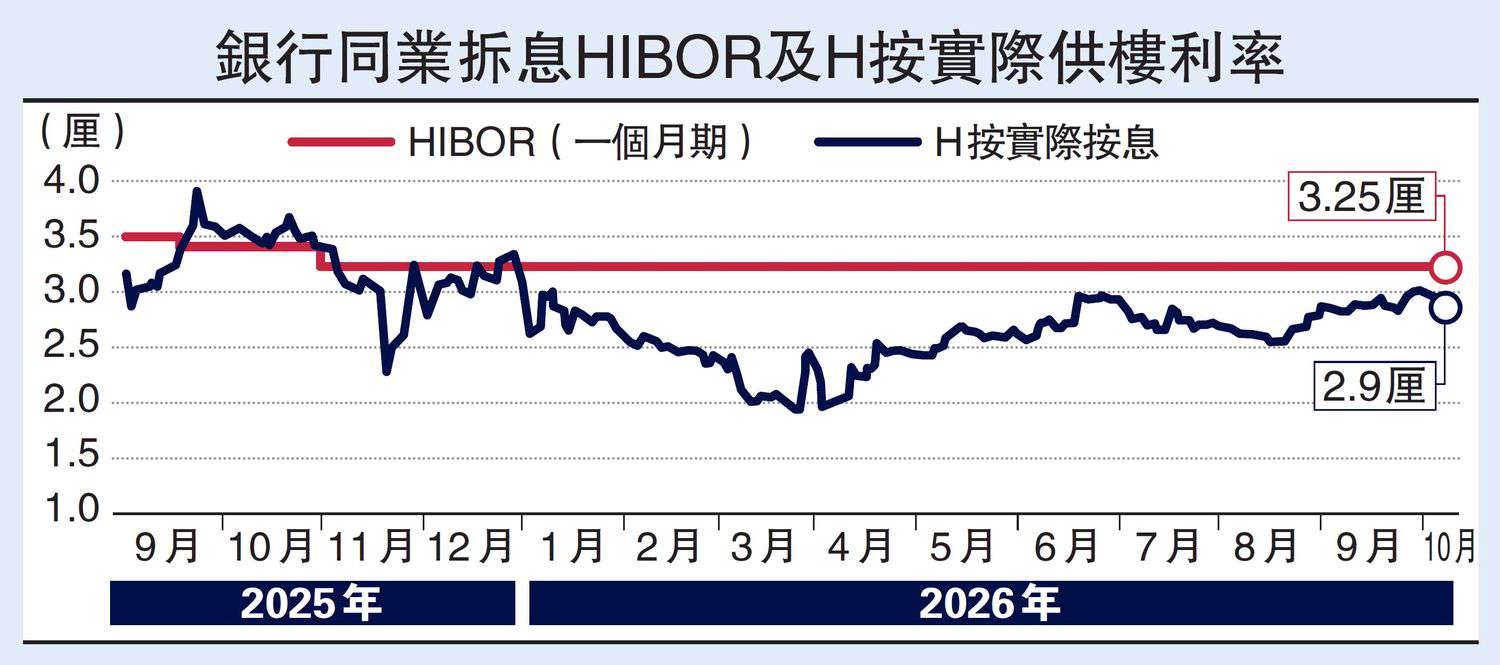
笔者上星期撰文写香港的金融柔韧性足以应付较大的美国加息,例如中银香港于9月29日推出「特优先P后H」按揭息率计划,客户可以选择首2年或3年采用「特优P按息率」(实际息口约2.68厘),特优期完结后按揭利率将自动转为以H按息率计算。这无疑是等于美国在加息浪潮中,虽然我们仍然坚守联系汇率的原则,但市场却可以出现实际是减息的按揭产品,而9月30日香港金管局发表的M3(泛指香港总存款量)数据就十分清楚,M3增至22.2万亿元创历史新高,银行同业流动资金充裕,同业拆息自然会下跌(见图),这也是合理的事。由此可见,香港在合情合理之下,发挥了充满柔韧性的一面。
笔者想说无论是风险还是乐观因素也好,均在急速改变其面貌甚至性质,我们很难完全用经验去作判断,在努力判断时,切记放下包袱,更不要人云亦云,因为网络上有许多言论都是为了抢流量而设,并不是以忠于真相而做取态的。
(作者为祥益地产总裁)