
财经万象/人行增持黄金 储备资产再平衡\付一夫
- 字号
- 放大
- 标准
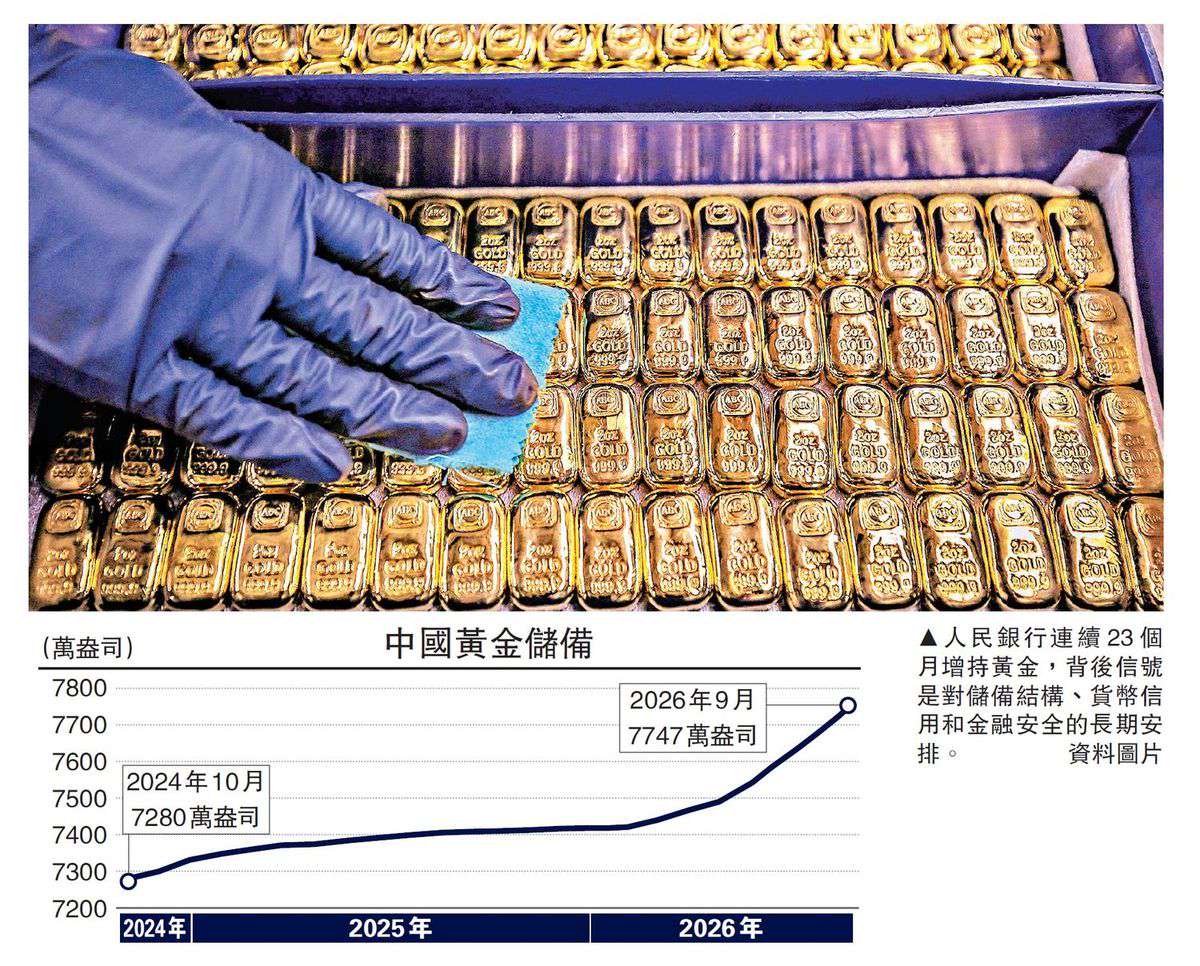
中国人民银行最新披露的数据显示,9月末黄金储备达到7747万盎司,按月增加74万盎司,连续第23个月增持黄金。更值得玩味的是,9月国际金价明显回调,人行增持力度却不降反升,月度购金量创下本轮增持周期内的新高。
价格下跌时买入,且买得更多,这一逆势操作本身,比增持月数更能说明问题。它意味着,人行购金并非跟随短期价格波动的交易行为,而是立足国家金融安全、优化储备资产结构的长期战略选择。我们不妨对此展开详细分析。
一、人行连续增持黄金的底层逻辑
理解人行购金,首先要明白的是,人行与普通投资者有着完全不同的目标函数。
普通投资者买黄金,核心诉求是保值增值,关注的是买入价格与未来卖出价格之间的差额。人行管理的是国家国际储备,优先级排序是安全性、流动性、收益性。黄金不依附于任何主权信用,不会因为某个国家的政治决策而被冻结或违约;同时,黄金是全球公认的最终清偿手段,在极端情形下仍具备高度流动性。这两点决定了黄金在储备资产中具有不可替代的地位。
过去几十年,全球储备体系高度依赖少数主权货币计价的资产。这种结构在正常时期效率很高,但在逆全球化、地缘冲突和大国博弈加剧的背景下,其脆弱性逐渐暴露。储备资产如果过度集中於单一主权货币,就等于把国家财富的安全阀门交到别人手里。因此,增持黄金本质上是储备资产的再平衡,是在安全性、流动性和收益性之间重新寻找更稳健的组合。中国黄金储备在官方国际储备中的占比仍低于全球平均水平,这意味着从结构优化角度看,增持仍有空间,也符合长期方向。
为人民币国际化提供支撑
更深一层看,全球货币信用体系正在经历重构。
信用货币时代,储备货币发行国可以通过财政赤字和货币宽松向全球输出通胀,也可以在政治冲突中将货币体系武器化。当这种矛盾积累到一定程度,储备资产多元化就成为必然选择。近年来,一些国家的外汇储备曾遭遇冻结,这让更多经济体意识到,主权货币资产并不等于无风险资产。黄金作为不依赖任何国家信用的实物资产,其战略价值被重新定价。全球央行持续购金,正是对这种变化的集体回应。人行连续23个月增持黄金,并非孤立行为,而是全球储备多元化浪潮的一部分。
增持黄金还有一层容易被忽视的意义:为人民币国际化提供信用支撑。主权货币的国际地位,既取决于经济基本面和贸易网络,也离不开充足的储备资产作为后盾。黄金储备愈雄厚,国际市场对人民币资产的信心就愈有底气。在跨境贸易结算、投融资往来和离岸市场建设中,黄金储备发挥的是隐性但重要的信用增强作用。它不直接决定汇率,却能改善市场预期,降低外部冲击对货币信用的传导。
值得关注的是人行的逆周期操作特征。9月金价回调,人行反而加大购金力度,这说明其决策依据不是价格趋势,而是战略配置需要。追涨杀跌是市场行为,逆势买入才是储备管理。这一逻辑如果成立,那么未来金价短期波动,不会改变人行购金的中长期方向。换言之,连续23个月增持黄金所传递的核心信号,不是对某一价格点位的判断,而是对储备结构、货币信用和金融安全的长期安排。
二、金价走势:短期承压与中长期支撑并存
当前黄金市场正处于多空因素交织的复杂格局。短期来看,金价面临的压力主要来自高利率环境。主要发达经济体仍处于利率高位,持有黄金的机会成本显著上升;美元走强也对以美元计价的黄金构成压制。中东局势推升能源价格,引发通胀忧虑,市场对进一步收紧货币政策的预期虽有波动但尚未消退。这些因素叠加,使短期金价上行动力不足,年内大概率维持区间震荡格局,需关注关键整数关口附近的技术支撑。
长线买入 对冲美元风险
但中长期来看,支撑黄金价格的结构性因素依然稳固,且部分因素正在强化。首先,全球央行购金需求持续旺盛,属于长线买入,对冲美元资产风险的逻辑并未改变。人行购金不追求短期价差,而是按年、按周期配置,这为黄金市场提供稳定的底层需求。其次,美国财政赤字扩大、政府借款需求庞大,长端利率高企的根源愈来愈偏向财政压力而非经济过热。这种结构性矛盾难以短期化解,中长期看反而会削弱美元信用,强化黄金的配置价值。再次,地缘政治不确定性趋于常态化,黄金作为对抗地缘摩擦与逆全球化趋势的战略支点,其避险逻辑正从择时投机转向长期配置。
换言之,黄金正在从危机时的临时避风港,转变为储备体系中需要长期持有的基础资产。
过去,市场对黄金的理解更多停留在避险工具层面:发生危机时买入,风险消退后卖出。但现在,全球央行和长期资金的配置行为正在改变黄金的市场属性。它既是储备资产,也是货币信用的对冲工具,还是多极化国际货币体系中的战略筹码。这种角色转变,意味着黄金的价格中枢有了更坚实的支撑,而不仅仅是靠短期情绪推动。
黄金价格中枢有上移空间
从市场预测看,尽管黄金短期目标价有所调整,但中期维度而言,多家国际投行的目标仍指向5000美元上方。这些预测的共同指向是:黄金的中期价格中枢仍有上移空间,只是达标的时点被拉长。路径不确定,方向相对清晰。对投资者而言,重要的不是精确预测某个点位何时到达,而是理解支撑金价的中长期逻辑是否成立。只要全球储备多元化、美元信用弱化和地缘风险常态化这三条主线没有逆转,黄金的底部支撑依然存在。
当然,短期风险同样不可忽视。高利率环境持续的时间如果超出预期,美元维持强势,黄金的持有成本会继续压制价格表现。市场情绪和资金流向也可能放大波动。因此,金价更可能呈现短期震荡、中期抬升、长期重构的路径,而不是单边直线上涨。理解这一点,有助于避免把人行购金简单等同于金价只涨不跌。
三、未来展望:战略定力比短期价格更重要
作为普通投资者,应该如何看待人行连续增持黄金这一现象呢?
需要厘清的是,人行购金与普通居民投资黄金有本质区别。人行黄金配置以国家金融安全为导向,优先级排序是从安全到流动性再到收益,不以短期价差收益为目标。因此,投资者不宜简单将人行增持理解为对金价的看多信号,更不应盲目跟风。黄金价格受美元走势、市场情绪、地缘局势等多重因素影响,存在投资风险,需结合自身风险承受能力理性配置。
对居民而言,黄金在资产组合中的主要作用是分散风险、对冲极端情形,而不是追求高收益。配置比例过高,会降低组合的流动性和收益弹性;配置比例过低,又难以发挥避险功能。理性做法是把黄金视为长期资产配置的一部分,而非短期博弈工具。人行连续增持黄金的意义,不在于告诉居民现在该买黄金,而在于提示一个更宏观的趋势:全球货币信用体系正在变化,储备资产多元化是大势所趋,黄金的战略地位在上升。
人行连续23个月增持黄金,清晰传递出应对外部风险、稳定宏观盘面的底气与定力。这一行为背后,是储备资产多元化的长期逻辑、美元信用弱化的中期趋势、地缘风险常态化的现实背景。对于黄金市场而言,人行购金构成的底层支撑、财政赤字与美元信用弱化的中长期叙事,以及地缘风险的常态化,三者叠加,为金价提供了坚实的底部基础。但短期高利率环境的压制同样不可忽视,金价能否突破当前震荡区间,仍取决于主要经济体货币政策路径的边际变化以及全球风险偏好的演变方向。
从更宏观的视角看,黄金的角色正在上升。它不仅是避险资产,更是国际货币体系多极化过程中的战略筹码。对中国而言,增持黄金既是金融安全的屏障,也是人民币国际化的信用基石。未来金价短期或有波动,但人行购金所反映的战略逻辑,不会因一时涨跌而改变。真正值得关注的,不是某个月增持了多少,而是连续23个月背后所体现的战略定力:在不确定的世界里,用确定性资产筑牢储备安全的底线。这或许比任何短期价格预测都更有意义。
(作者为星图金融研究院消费金融研究中心主任)