
毛语伦比/北美业务拖累 百事宜观望\毛君豪
- 字号
- 放大
- 标准
百事可乐(PEP.US)正处于关键转折点。一方面,旗下饮料与零食品牌、国际市场布局及庞大的配送网络,仍提供稳固业务基础。另一方面,北美消费者对价格愈趋敏感,公司必须证明其定价策略和产品调整能重新带动销量。
业绩方面,百事公司第三季度营收达252.7亿美元,按年增长5.6%,高于市场预期;调整后每股盈余为2.34美元,也优于预估的2.29美元。有机销售额增长3.1%,主要受国际市场带动,其中欧洲、中东及非洲地区增长强劲,亚太食品业务的销量亦表现突出。相较之下,北美业务复苏仍不如预期。北美食品与饮料、有机收入均略为下滑,虽然零食销量和市场占有率有所改善,但降价促销未能充分刺激需求,且侵蚀利润率。原料、营运及行销成本上升,也为获利带来压力;关税退款与成本节省则对营业利润带来部分支持。
面对消费者支出趋于谨慎,以及市场偏好较少加工食品的趋势,百事将加快推出高蛋白、高纤维及零糖产品,并持续检视定价与成本。公司预计全年有机收入增长约3%,但将核心每股盈余增长指引下调至1%至2%,反映北美市场挑战仍大。整体而言,季度业绩优于预期,然而成长动能主要来自海外,北美能否改善将是后续关键。
销售复苏迟缓 成本上升
海外发展则提供另一条增长线索。百事计划未来五年向哥伦比亚投资10亿美元,扩大生产、强化配送网络,并深化与当地农业供应链合作。
整体而言,百事拥有广泛品牌组合与国际市场基础,仍具一定韧性;然而,成熟市场的价格敏感、北美销售复苏迟缓与成本上升,正考验其成长品质。接下来的财报不只要回答公司赚了多少,更要证明它能否在维持定价能力的同时重新扩大销量。
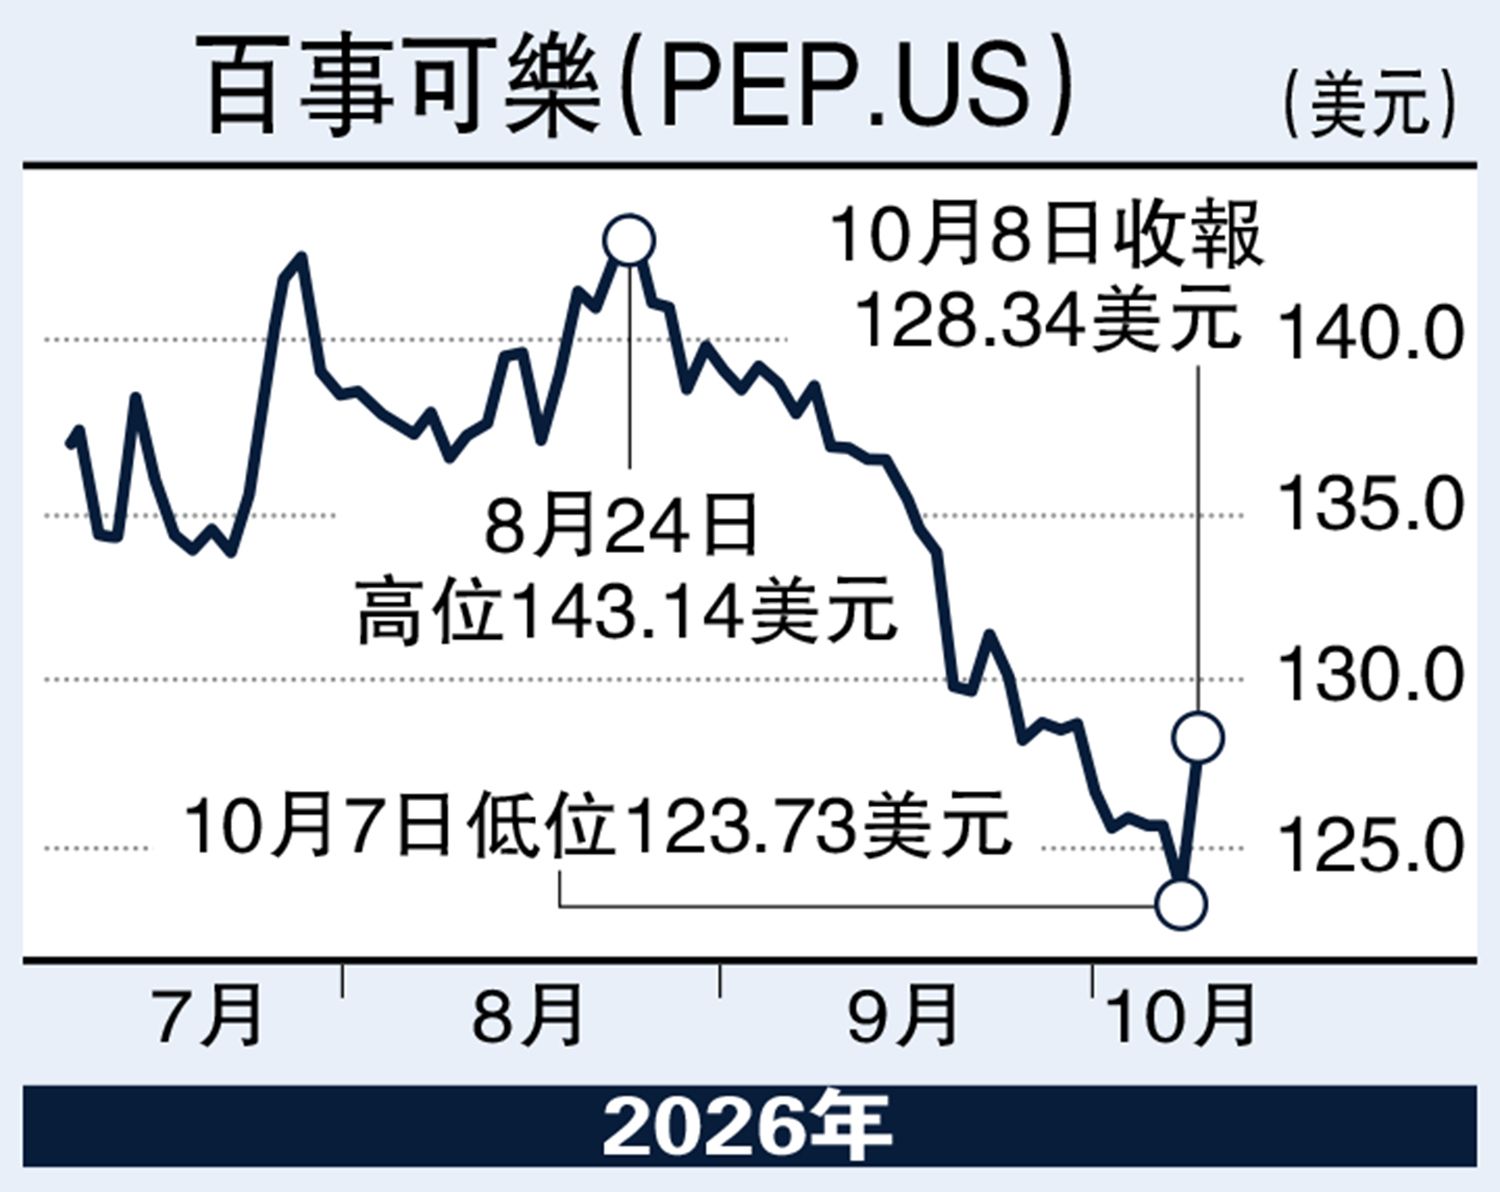
股价方面,今年已显著回落,并接近52周低位,反映市场对北美增长、成本压力及策略方向的忧虑。不过,股价疲弱可能已反映部分利空。但单看低估值不足以构成投资理由,后续销量、利润率及管理层展望同样重要。
(作者为富途证券高级策略师,证监会持牌人士,并无持有上述股份)