
经济把脉/美就业降温 联储本月料不加息\姜兆华
- 字号
- 放大
- 标准
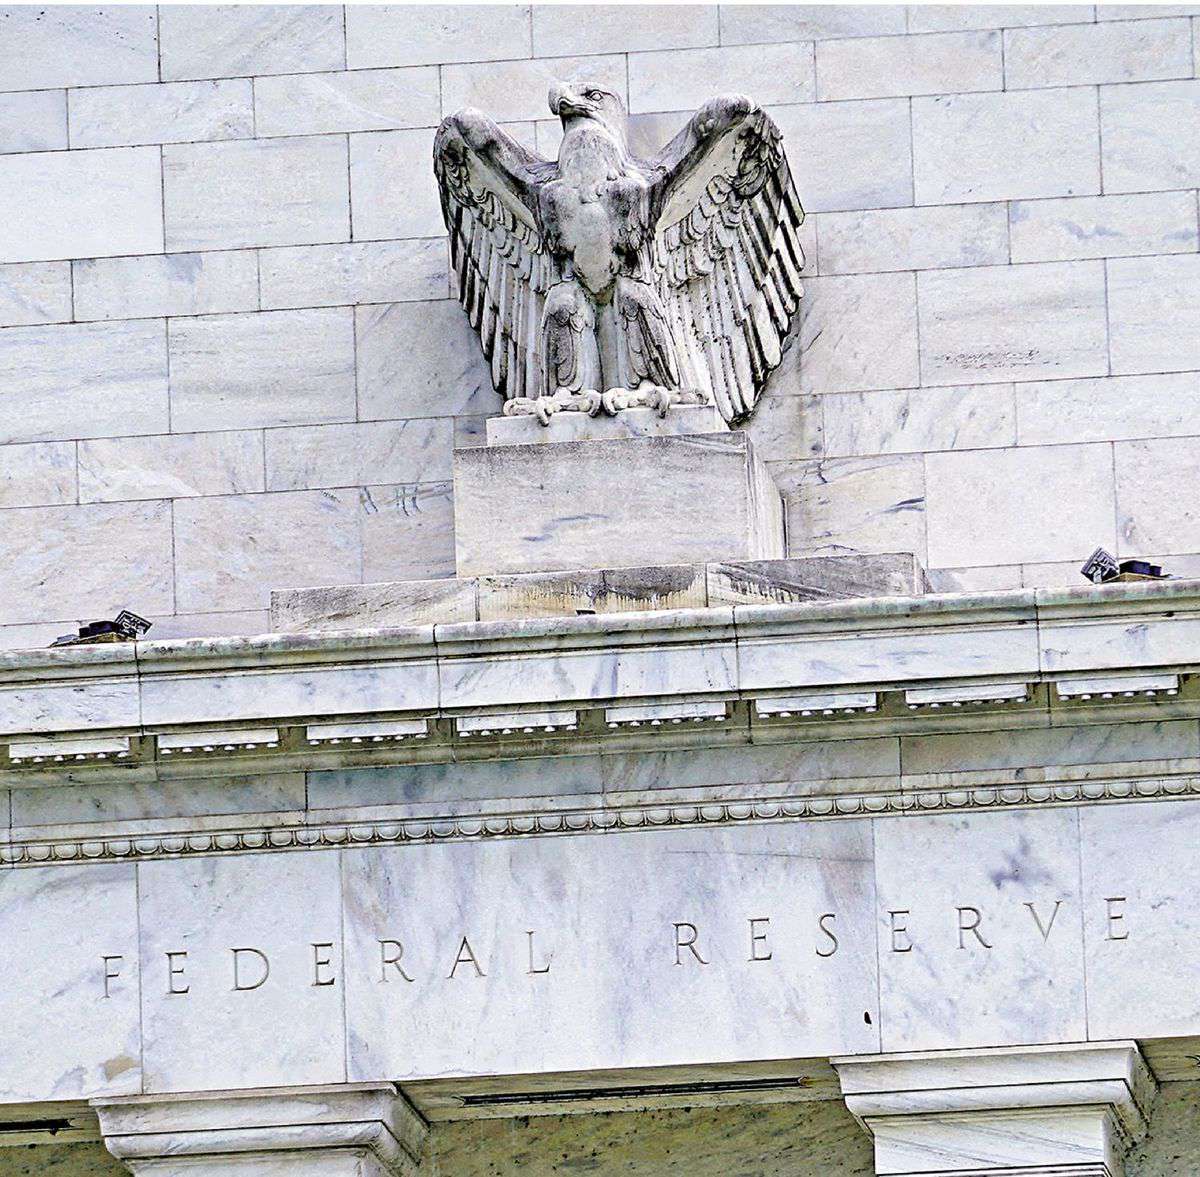
9月16日,美联储宣布将联邦基金利率目标区间上调0.25厘,引发市场广泛关注。自本轮加息启动以来,美联储货币政策走向及其对全球经济、金融市场和中国外贸、汇率、货币政策的影响,成为各方关注的重点。
判断美联储会不会继续加息,关键要看美国经济增长、物价稳定和就业市场三大目标的平衡情况。当通胀率明显高于2%的控制目标,美联储就会考虑加息;通过加息提高资金借贷成本,抑制过热的投资消费需求。
从最新数据看,美国劳动力市场热度已经开始下降。9月新增非农就业人数明显走弱,仅2.9万人,失业率上升至4.2%,薪资同比增速也出现放缓,这意味着由薪资驱动的通胀上行压力正在逐步缓解。通胀方面,虽然整体价格水平仍高于美联储2%控制目标,但环比涨幅已经出现边际回落的迹象。
受就业降温、通胀放缓的影响,市场对短期再次加息的预期明显减弱,美联储在10月议息会议大概率还会维持当前利率水平保持不变。不过,由于美国当前消费者物价指数(CPI)仍然高出2%目标达1.4个百分点,后续是否继续加息,主要取决于CPI及就业数据的变化:如果10月、11月CPI数据再度走高、就业市场重新回暖,美联储12月很可能再次加息;反之,如果通胀持续回落、就业继续走弱,年内继续加息的可能性就不大。
事实上,美联储加息本质上是一把「双刃剑」:它既能给通胀降温,也可为经济增长减速。其传导路径主要通过提高银行存贷款利率,提高居民、企业和政府三个层面的借贷资金成本。
一是居民借贷成本上升。加息会导致居民个人房贷、消费贷款利息上升,居民借贷成本相应增加,居民可用于消费支出的「活钱」变少,抑制购买住房、大额耐用品的消费需求,居民消费意愿逐步回落。
二是企业融资成本抬升。美联储加息,增加企业融资利息支出,企业经营利润承压;企业会放缓扩产、降低设备投资,减少用工和薪资增长计划,企业会主动控制涨薪及扩大投资。
三是政府端融资成本上升。绝大多数国家都存在巨额政府债务,利率上行后,政府付息压力加大,财政负担会明显加重,一定程度上抑制政府投资,倒逼政府压缩财政开支。
同时,美联储提高存款利率也会带来资金的虹吸效应,国际资本加速流入美国,国内消费者更加愿意把钱存进银行,获取较高利息收入,流通中的货币自然就会减少。
总的来说,如果美国经济韧性较强、就业没有明显恶化,加息可能导致经济增长放缓和资产价格重估;但如果高利率维持时间过长,也可能增加企业违约,房地产下行等信用风险。
值得注意的是,美联储加息,本质上会推高美元资产收益率,带动美元升值、人民币相对贬值。从进出口层面看,人民币适度贬值会降低中国出口商品以外币计价的价格,有利出口产品竞争力,扩大出口,带来更多美元回款,促进贸易顺差扩大,外汇收入增加。
但同时也应看到,美元走强也会吸引全球更多的国际游资回流美国。跨境资本外流必然会减少中国外汇储备。因此美联储加息对中国进出口产生非对称的对冲效应:一方面人民币相对贬值带来出口增加、美元回款增多的利好;另一方面资本外流带来的美元外汇储备减少的利空,美元进出「水管」同时开阀,相互抵销一部分影响。
中国币策坚持「以我为主」
为什么美联储加息之后,欧洲国家央行大多选择跟进加息策略,而中国却没有跟随加息呢?一国究竟选择加息还是降息,最核心的依据是基于本国经济的基本面,货币政策工具运用要与本国经济形势相匹配。大家知道,当前欧洲与美国经济情形很相似,都面临高通胀、物价持续上涨的压力,需要通过加息抑制通胀、控制物价过快上涨。
中国面临的经济形势与上述国家有本质的不同,当前中国面临的主要矛盾依然是供强需弱,有效性需求不足,如果盲目跟进美联储加息,会进一步抑制国内消费与投资需求,加重经济增长负担。因此,中国的货币政策还是要坚持「以我为主」,保持人民币汇率合理均衡水平上的基本稳定,运用降息以及各类货币政策工具,创造相对宽松的货币金融环境,刺激消费、扩大投资、稳定就业。
(作者为山东师范大学特聘教授)