
股海筛选/ASMPT订单大增 估值重估添动力\徐 欢
- 字号
- 放大
- 标准
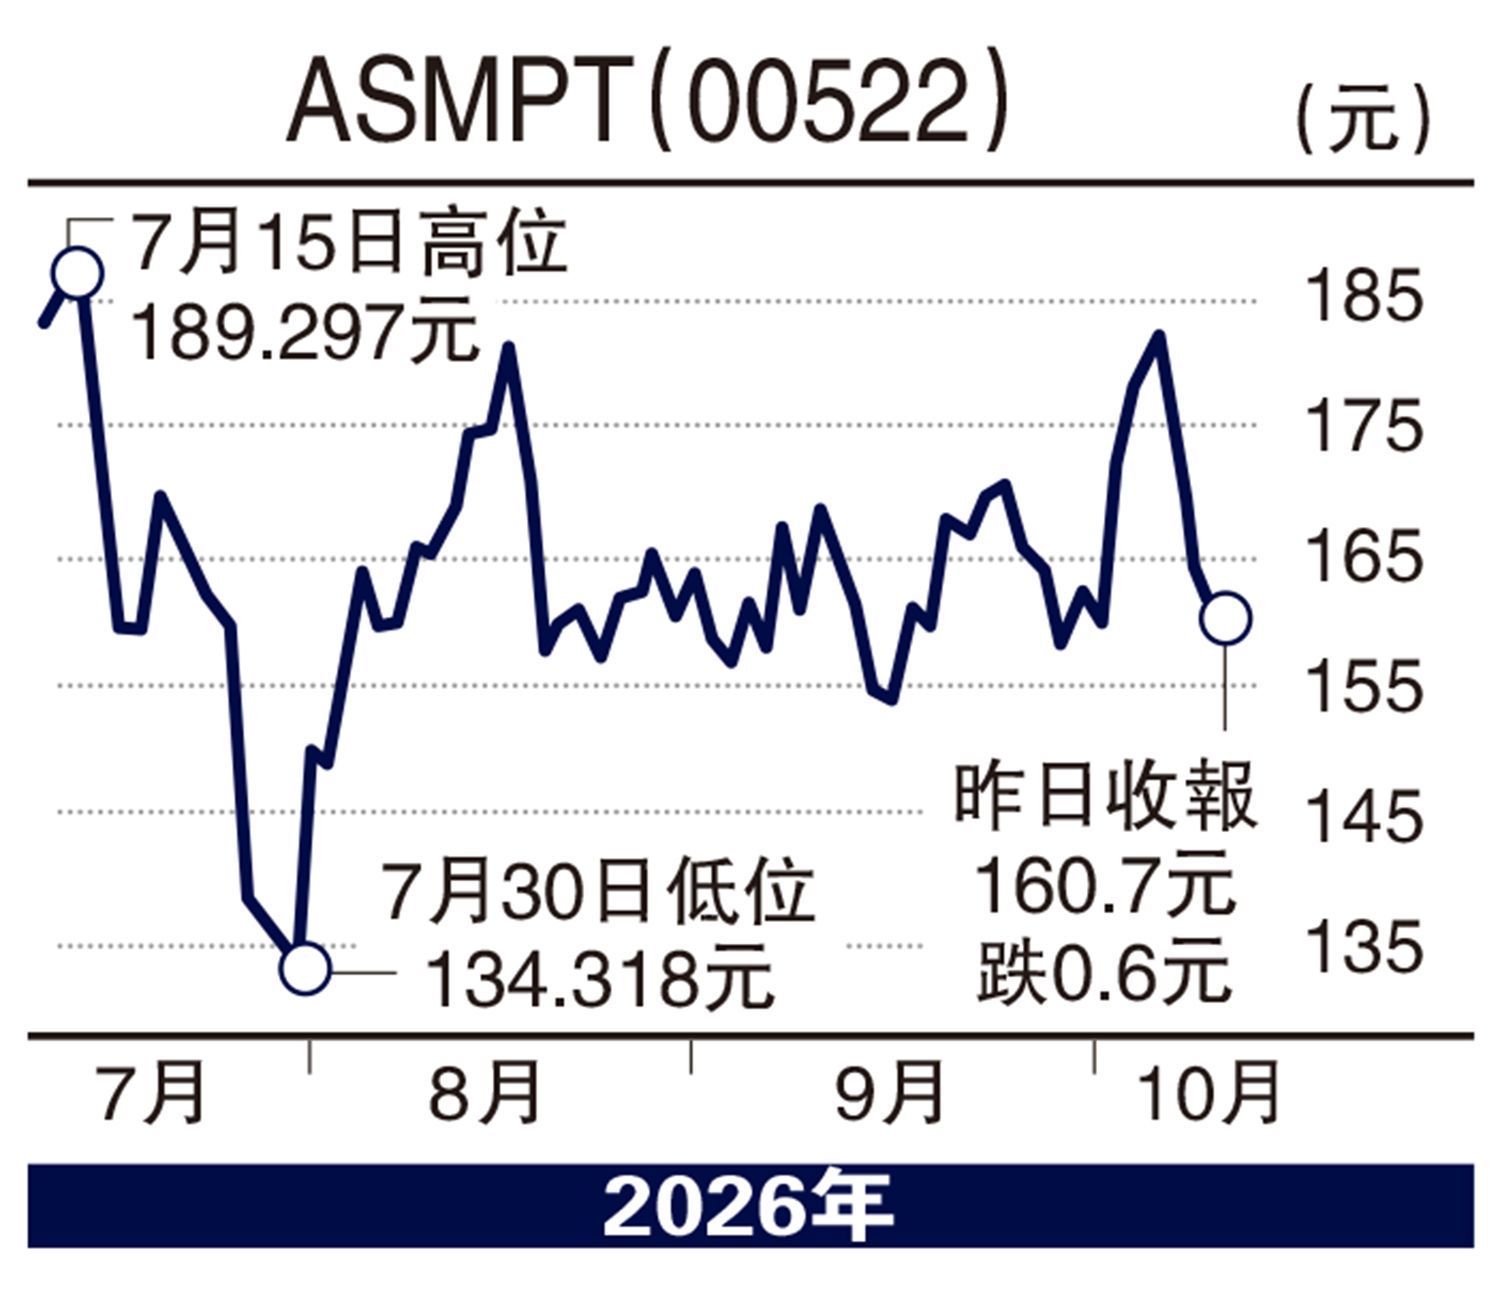
人工智能投资持续扩张,半导体设备企业能否受惠,关键在于客户需求能否转化为订单及盈利。ASMPT(00522)今年上半年订单增速明显高于收入,盈利能力亦有所改善,为其先进封装业务的增长前景提供实在支持。随着市场对AI股份的要求由概念转向业绩,具备订单基础的设备供应商,值得重新审视。
盈利增速显著跑赢收入
集团上半年持续经营业务收入增长42.5%;新增订单增长85.1%,订单出货比达1.43。同期持续经营业务经调整纯利9.73亿元,增长230.5%。盈利增速显著跑赢收入,反映业务规模扩大后,经营杠杆开始发挥作用。订单流入高于出货,亦为后续收入提供一定支持。
笔者认为,ASMPT的中线看点,在于AI晶片架构日趋复杂,先进封装的重要性随之提升。当运算晶片需要整合更多记忆体及不同功能元件,互连精度、频宽与散热要求同步提高,封装工序直接影响效能及良率。设备供应商能否协助客户稳定量产,将成为争取订单的关键,亦令技术积累与客户认证更具价值。
公司6月获全球主要半导体制造商追加八台晶片到晶圆热压焊接设备订单,用于先进个人电脑及数据中心处理器生产。重复采购较单次试用更具参考价值,显示相关设备已取得客户信任,有助巩固其量产应用地位。设备经过认证并融入生产流程后,供应商亦有机会随客户扩产获得追加订单。
另一值得留意之处,是本轮增长来源较广。公司指出,上半年收入增长受到主流设备及光子业务带动,表面贴装业务订单亦创新高。这意味AI基建需求正沿产业链扩散,受惠范围涵盖晶片封装、光通讯及电子组装,增加集团捕捉投资需求的机会。
多元产品组合的意义,在于不同客户的投资时间表未必一致。部分封装项目仍处于评估阶段时,其他设备需求可能已进入量产,令集团收入来源更有弹性。不过,各项业务的毛利率与竞争环境不同,收入增加能否持续推高盈利,仍须观察产品组合及成本控制。
整体而言,ASMPT具备订单增长、技术升级及盈利改善三项支持。后续若订单持续转化为收入与现金流,将有助提高盈利能见度,为估值重估提供基础。中线部署宜配合业绩确认及估值水平分段考虑,保留应对设备投资周期波动的空间。
(作者为独立股评人)