
行业观察/「天网」造福全球 宜共投共建\冯英伦
- 字号
- 放大
- 标准
上一篇文章,我们从宇宙的宏观视角,谈到太空蕴藏的资源潜力(详见10月8日A13)。太空经济的机遇其实并不遥远──有一个应用,已经切切实实地改变了地球上数以千万计人的日常生活,它就是卫星互联网星座。
大多数关注科技的读者,应该都听说过SpaceX的星链(Starlink)。过去数年,它已从一个被业界半信半疑的大胆实验,发展成为全球覆盖最广、用户规模最大的卫星互联网服务。根据SpaceX于2026年5月向美国证监会(SEC)提交的上市申报文件,截至2026年3月底,星链已拥有超过1030万付费用户,遍布164个国家、地区和市场;至2026年6月,这个数字进一步攀升至约1200万。
在轨卫星方面,星链目前约有1.07万颗工作卫星在轨运行,占全球所有在轨活跃卫星总数的约三分之二。这本身就是一个令人咋舌的数字,也是太空格局在过去短短数年间发生深刻改变的最直观体现。
星链的服务模式,核心是「直接到户」:用户只需一台特制的相控阵天线,对着天空架设,即可连接卫星宽频网络,无需任何地面光纤或电信铁塔基建。这种「随插即用」的体验,对地广人稀、地面通讯基建覆盖不足的地区尤为实用。
但直接到户的服务模式,对卫星星座的容量和覆盖密度要求极高,建设成本相应高昂,对消费力较强但地面基建不足的市场最为适合,但对广大低收入人口聚居的欠发展地区,直接到户模式的商业可行性,仍有相当距离。
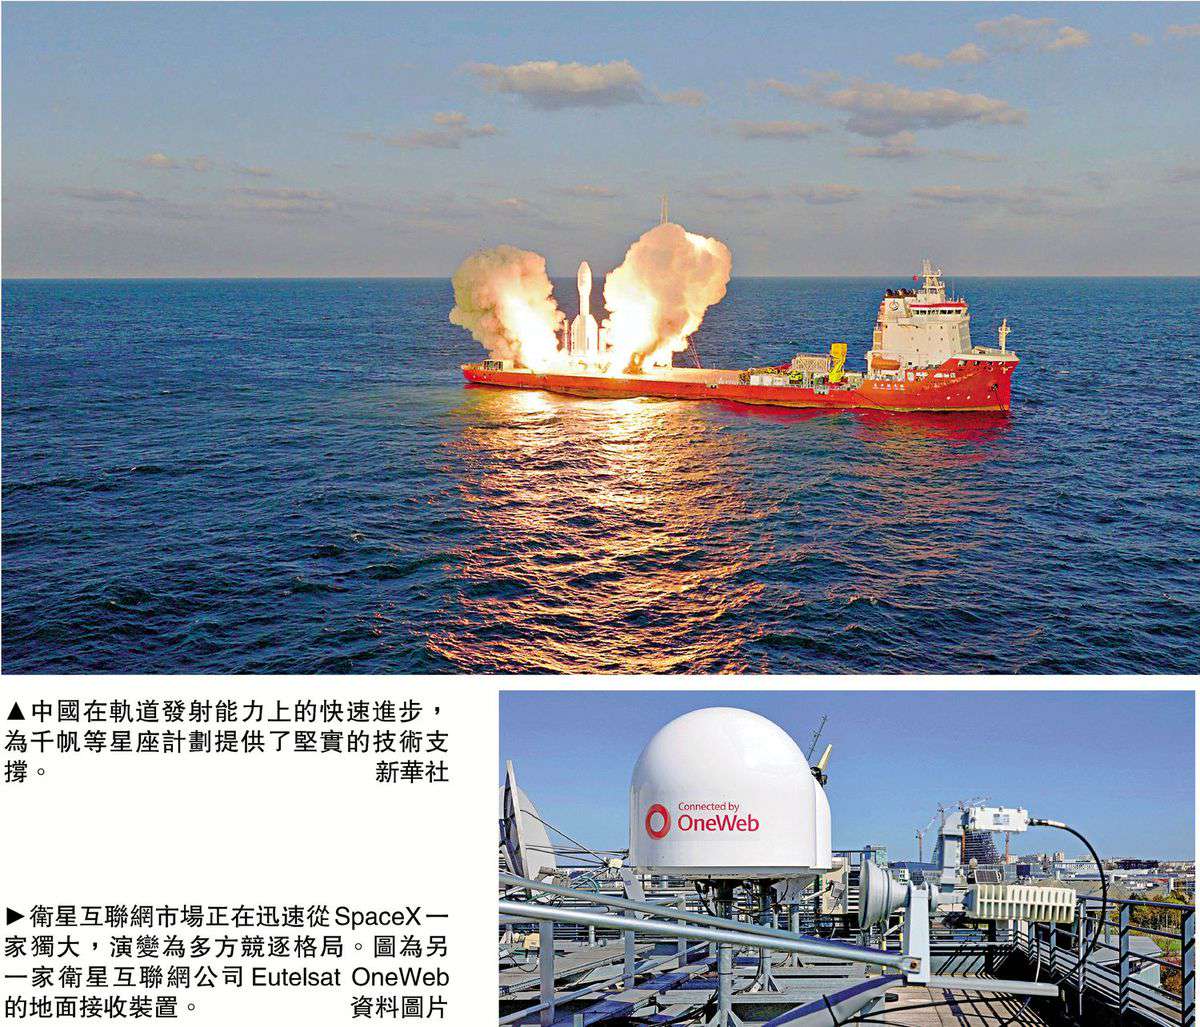
在星链之外,另一家颇具代表性的卫星互联网公司,是曾以「重塑全球互联网接入」为愿景的OneWeb。公司创立初期雄心勃勃,计划部署数百颗低轨卫星,提供全球覆盖的宽频服务。但由于资金链断裂,公司于2020年宣告破产,其后由英国政府与印度Bharti集团联合接手,方才避免彻底清算。之后,OneWeb经历了与法国卫星运营商Eutelsat的合并,如今以「Eutelsat OneWeb」的面貌继续运营。
合并后的Eutelsat OneWeb,目前在轨卫星约650颗,全部部署于约1200公里的低地轨道,提供全球覆盖。但其商业定位,与星链截然不同──Eutelsat OneWeb并不直接面向终端消费者,而是采取纯粹的企业对企业(B2B)批发模式,向电信运营商、航空公司、海事机构和政府客户批售卫星容量,由这些机构再包装成面向终端用户的服务。这个定位,使它得以回避与星链在零售市场的正面竞争,并在寻求「非美国」替代方案的政府和电信客户之间,找到了一个独特的市场立足点。
Eutelsat OneWeb已成为欧盟「IRIS2」主权卫星星座的核心运营商。IRIS2是欧盟应对战略自主需求而推动的大型主权星座计划,目标是为欧盟政府机构和关键基础设施提供不依赖美国服务商的安全连接。Eutelsat已承诺约200亿欧元的投资,并向空中巴士订购了共669颗新一代OneWeb卫星,目标于2027年将在轨卫星数量提升至逾千颗。
在美国方面,电商巨头亚马逊的「柯伊伯计划」(Project Kuiper)亦已在2026年4月进入企业测试阶段,在轨卫星逾375颗,第一阶段计划部署3236颗。这个市场正在迅速从SpaceX「一家独大」,演变为多方竞逐的格局。
卫星互联网的真正历史意义,或许不在于它能为已连接用户带来多快的速度,而在于它能否触达那些至今仍被排除在互联网之外的人口。根据国际电信联盟(ITU)的最新数据,截至2026年,全球仍约有29亿人未能连接宽频互联网。这个群体,主要聚居于非洲、南亚和东南亚的偏远和欠发展地区。
有一家卫星互联网公司,其名字本身就道出了这个使命──O3B,全称「The Other 3 Billion」(另外三十亿人)。这家公司后来被卢森堡卫星运营商SES收购,发展为今天的「SES O3b mPOWER」系统,继续以服务电信运营商为主,将卫星容量批售给各地电信公司,再延伸至地面网络难以触及的偏远社区。
要理解为何单纯依靠地面基建,无法在可见的将来完成这最后的覆盖缺口,需要先了解现有互联网基建的架构。地面互联网是一个庞大的格网(Grid)系统:从海底光缆登陆点,经由城际骨干光纤和电信铁塔,到区域分发系统,再到本地基站,最终才抵达个人的手机或电脑终端。这张格网在已发展地区已相当完善,但要将它向偏远地区延伸,基建投入极为庞大。世界银行估算,仅仅是要将地面格网扩展至覆盖非洲大部分人口,所需投入便高达逾千亿美元。
「天地一体」混合方案更可行
卫星互联网星座的独特之处,在于它能够绕过地面格网的延伸困境。卫星星座一旦在轨道上建立,其覆盖范围便是全球性的,不受地形限制;而在地面端,所需的基础设施,可以从「全面铺设格网」,压缩为「在战略节点架设地面站」,成本结构大幅改观。
星链的「直接到户」模式虽然简便,却并非唯一的部署逻辑,也未必是覆盖发展中国家欠发展地区的最优解。一个更具灵活性的架构,是「天地一体」的混合方案:以卫星星座作为骨干网的传输链路,在地面设置中继节点──可以是小型的社区地面基站──再从这些地面节点,通过地面网络覆盖周边社区。
这种架构的优势是多方面的。首先,卫星侧的建设成本无需为「每个终端用户」而设计,而是以「服务一片地区的节点」为单位,容量可以更集中高效地利用,整体星座的建设规模和成本均可相应降低。其次,地面节点的存在,给予了所在国政府一个直接的监管介入点──通讯系统是每个国家的关键基础设施,没有任何主权国家愿意让本国通讯完全依赖一个外国商业卫星系统而毫无调控能力。
促进教育医疗金融普及
更重要的是,当宽频互联网真正延伸至今天仍孤立在「数码鸿沟」之外的地区,其影响绝不止于「上网速度更快」这么简单。互联网连接,是今天数字经济的基础设施:偏远地区的孩子,可以通过网络获得城市水平的教育资源;农村社区,可以通过远程医疗获得原本只有城市才能提供的医疗建议。最重要的是,上网带来移动支付,移动支付带来普惠金融,普惠金融带来微型信贷,而微型信贷带来创业和发展的可能。
在中国方面,两个万颗级卫星互联网星座正在加速推进:由中国卫星网络集团主导的「国网」星座,计划规模约1.3万颗;上海垣信卫星科技(商业代号「千帆」)的星座计划,目标亦达约1.4万颗。两个星座均以全球覆盖为目标,与星链在覆盖范围和部署规模上直接看齐。中国在轨道发射能力上的快速进步,为这两个庞大星座计划的实现,提供了坚实的技术支撑。
卫星互联网星座,本质上与海底光缆有相似的逻辑──它是全球性的通讯基础设施,其价值在于互联互通,而非割裂封闭。今天的海底光缆,由不同的国家、电信公司和财团共同投资建设,各条光缆系统之间亦可灵活互通,按需调配通量资源,这是电信行业数十年发展积累的成熟智慧。未来的卫星互联网,理应遵循同样的逻辑:不同系统各自发展,但应能够互联互通,让容量资源在不同系统之间灵活调度,而非形成各自为政的孤岛。
拥有轨道发射能力的国家屈指可数,但这片能够造福全人类的「天网」,不应由少数航天大国垄断,而应以「共投共建」的开放合作模式,让更多国家参与进来,共同承担建设成本,共同分享发展成果──正如海底光缆的建设模式一样。
在这个方向上,香港有着独特的战略价值:背靠祖国强大的航天发射和卫星组网能力,在技术支撑上有着得天独厚的优势;在国际金融和法律体系方面的成熟,以及在推动国际合作上的灵活性。这些都使得香港有条件成为推动卫星互联网国际合作的重要节点。
(作者为星轨资本联合创办人及联席行政总裁)