
财语陆/平安高息率低估值 宜分段吸纳\陈永陆
- 字号
- 放大
- 标准
环球股市在美国公布了高于市场预期的CPI后,投资者忧虑进一步加息。上证指数昨日低开后震荡下行,盘中一度跌破3700点,最低见3674点。值得留意的是,尾盘五大内银集体护盘后跌幅收窄,最终收报3707.48点,跌1.59%。
A股下跌空间有限 反弹可期
近期A股走势已反映了大部分负面情绪,再者,在内地长假后,大市成交有所放量,有机会出现「尖底」迹象,短线或已见底。估值方面,上证3800点附近已渐见吸引力。沪深300市盈率约13倍,处于近十年中低位;上证50、沪深300的股权风险溢价分别处于过去十年约85%、77%分位,性价比明显改善。有大行指出,上证在3800点以下已释放配置需求,足以支持反弹。加上政策托底持续、利空冲击基本释放、第三季业绩期等积极因素,市场有望迎来修复窗口。多数机构对10月乃至第四季度保持谨慎乐观,认为下跌空间有限反弹可期。
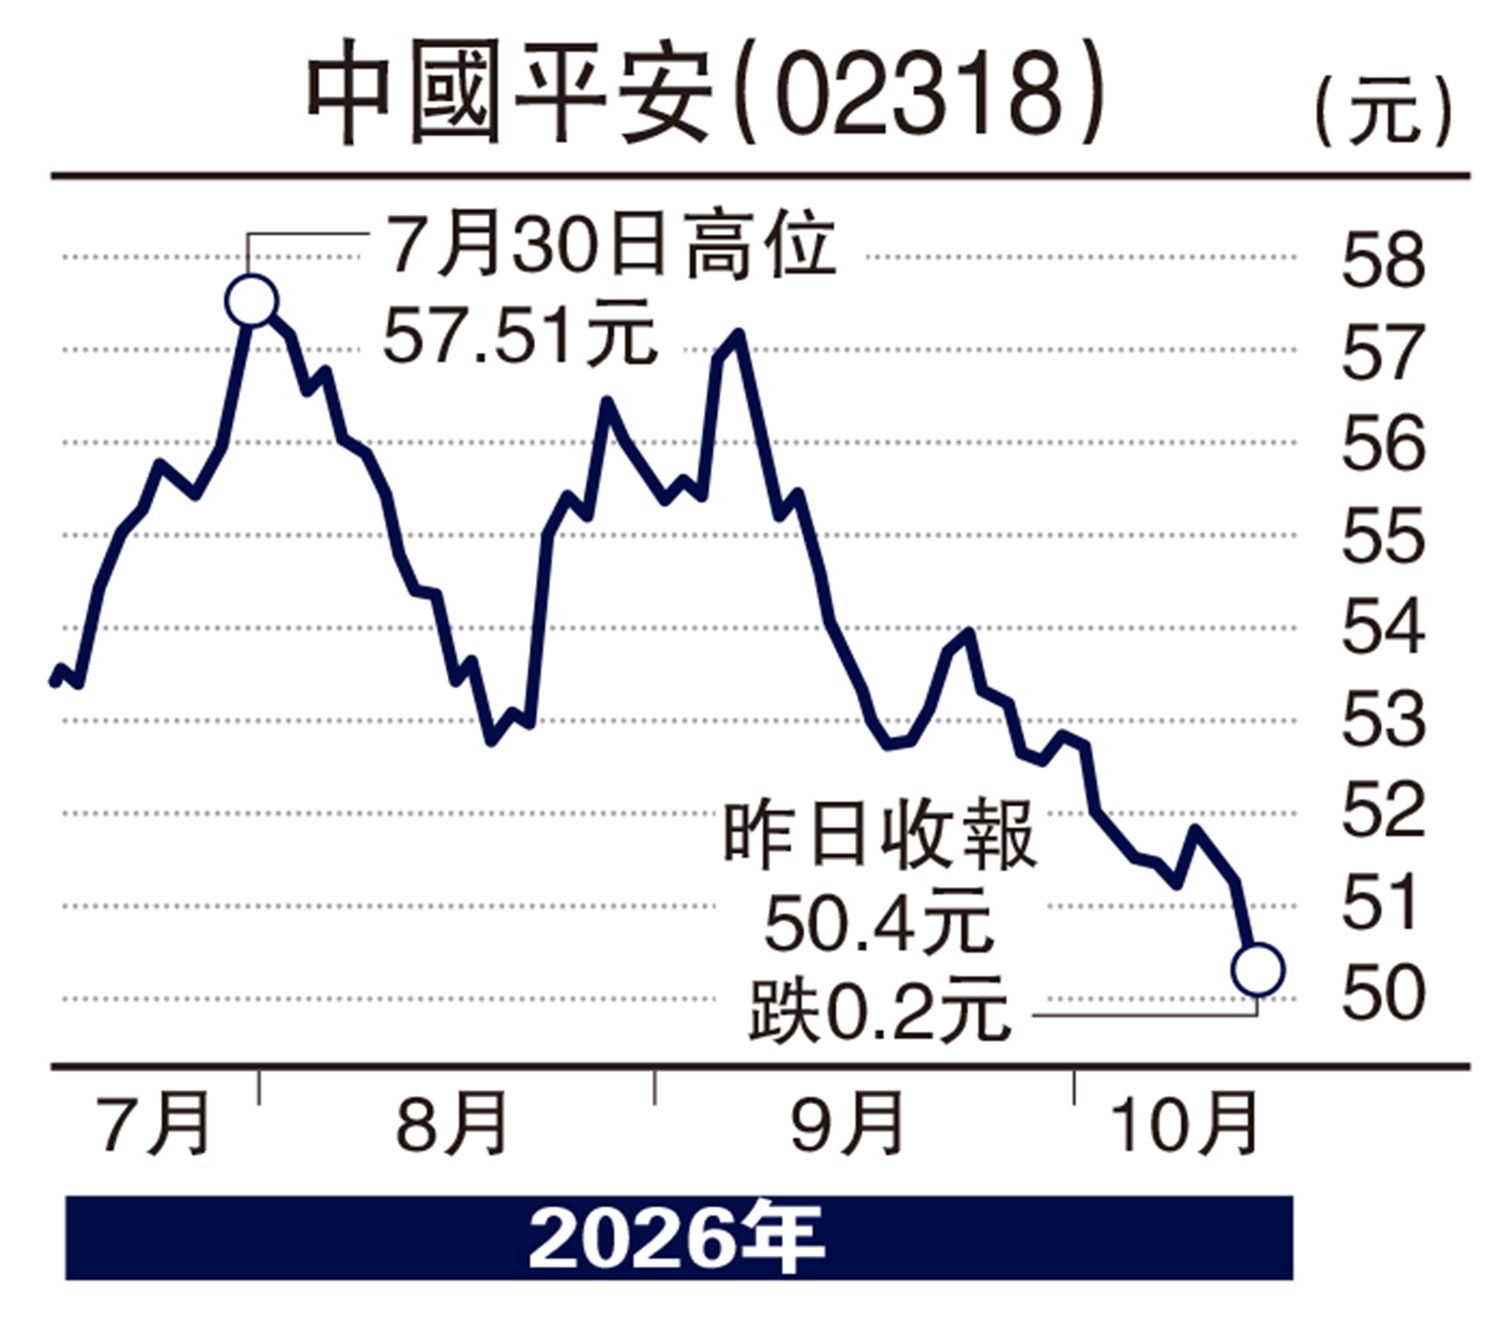
在这个背景下,中国平安(02318)特别值得留意。平安是内险中派息最稳、金额最大、股息率最高的一家。平安现时年化股息约3.14元,股息率约6.1%,高于同业平均。
再者,平安已连续20年派中期股息,今年中期就派每股0.98元,派发总额177亿元人民币,占五大内险中期红包近半,股利支付率亦最高。事实上,平安自2007年起每年都有中期派息,稳定性在金融板块中少见。基本面方面,上半年业绩不弱。归母净利润增长逾三成,营运利润稳步上升,新业务价值(NBV)保持正增长,银保及个险渠道均有贡献。虽然第三季或受股市波动影响而盈利承压,但市场已大致消化,全年净利润预计平稳,而且投资者皆看好其高股息及核心盈利透明度,现价属于偏低水平。对投资者而言,平安现时的优势在于攻守兼备。预测股息率6.5%以上已接近甚至高于部分债券及高息产品,提供下行保护;一旦A股回升带动投资收益改善,股价有机会从破净状态修复。相比纯成长股的波动,平安更适合作为组合中的防守核心,同时保留一定进取空间。平安现价市盈率只有约5倍,市净率破净(约0.79倍),远低于历史中枢,估值已处于近年低位,昨日回调亦比大市轻微,值得分段吸纳并持有。
(作者为独立股评人)