
毛语伦比/AI需求持续 台积电短中线看俏\毛君豪
- 字号
- 放大
- 标准
台积电(TSM.US)第三季业绩表现强劲,营收按年增加50.9%;净利润年增68.7%,均超越市场预期,显示AI晶片需求仍具韧性。按平台计算,高效能运算营收占比达68%,按季增22%,成为主要成长引擎;7纳米及以下先进制程则贡献晶圆销售额的79%,反映公司在AI供应链中的关键地位。
展望第四季,分析师普遍预期营收将延续增长,预估营收为523亿至543亿美元,中间值高于市场预期,并将2026年全年营收增幅上调至约44%,动能来自先进制程比重增加与新产品量产。管理层指出AI需求尚未见到放缓。部分预测认为,5纳米及以下制程的营收占比将进一步提高,2纳米贡献也可能扩大。市场看好公司上调全年营收展望,甚至预期未来先进节点晶圆价格调整,将带动2027年获利成长。
公司维持2026年资本支出600亿至640亿美元,并加快台湾及海外建厂,显示其看好长期需求、积极扩充产能。整体而言,台积电以超预期获利与乐观展望证明增长动能仍强,但投资人也需关注巨额资本支出的回报、毛利率变化,以及AI投资能否持续转化为实际订单。
然而,营收强劲并不代表利润率必然同步上扬。2纳米初期良率仍须提升,海外晶圆厂扩建也会带来折旧、设备与营运成本,使毛利率面临压力。这些投入是维持技术领先与服务全球客户的必要代价,但也意味着台积电必须在新厂建置、制程成熟速度与产能利用率之间取得平衡。若新节点顺利放量、成本逐步摊薄,短期压力才有机会转为长期竞争优势。
资本支出亦是市场关注焦点。面对AI晶片需求,公司预计维持高强度投资,涵盖3纳米扩产、2纳米量产,以及新一代制程与先进封装布局。投入规模虽大,却有助于巩固台积电在AI供应链中的关键地位。先进晶片的竞争不只取决于晶圆制程,也依赖封装、良率与大规模交付能力;台积电持续扩大相关产能,正是为了回应客户对完整解决方案的需求。
保持领先制程成竞争关键
地缘政治与海外扩张则带来另一项考验。赴美设厂有助于贴近客户并分散供应风险,但海外生产成本较高,且新厂建置与人才培训都需要时间。至于新竞争者提出的大型晶圆厂计划,短期内仍须面对高昂资本需求、技术追赶与规模经济等挑战,尚不足以轻易撼动台积电的地位。真正的竞争关键,仍在于能否稳定提供领先制程与可靠产能。
整体而言,台积电受惠于AI带动的结构性需求,短中期增长前景仍具支撑,市场上调获利预测也反映其技术与定价能力受到肯定。但股价与估值已包含相当程度的乐观期待,后续表现仍须由实际订单、毛利率、资本支出效益及新制程进度验证。对台积电而言,真正的挑战不只是承接AI需求,而是在快速扩张之际,持续把技术领先转化为稳定且可持续的获利。
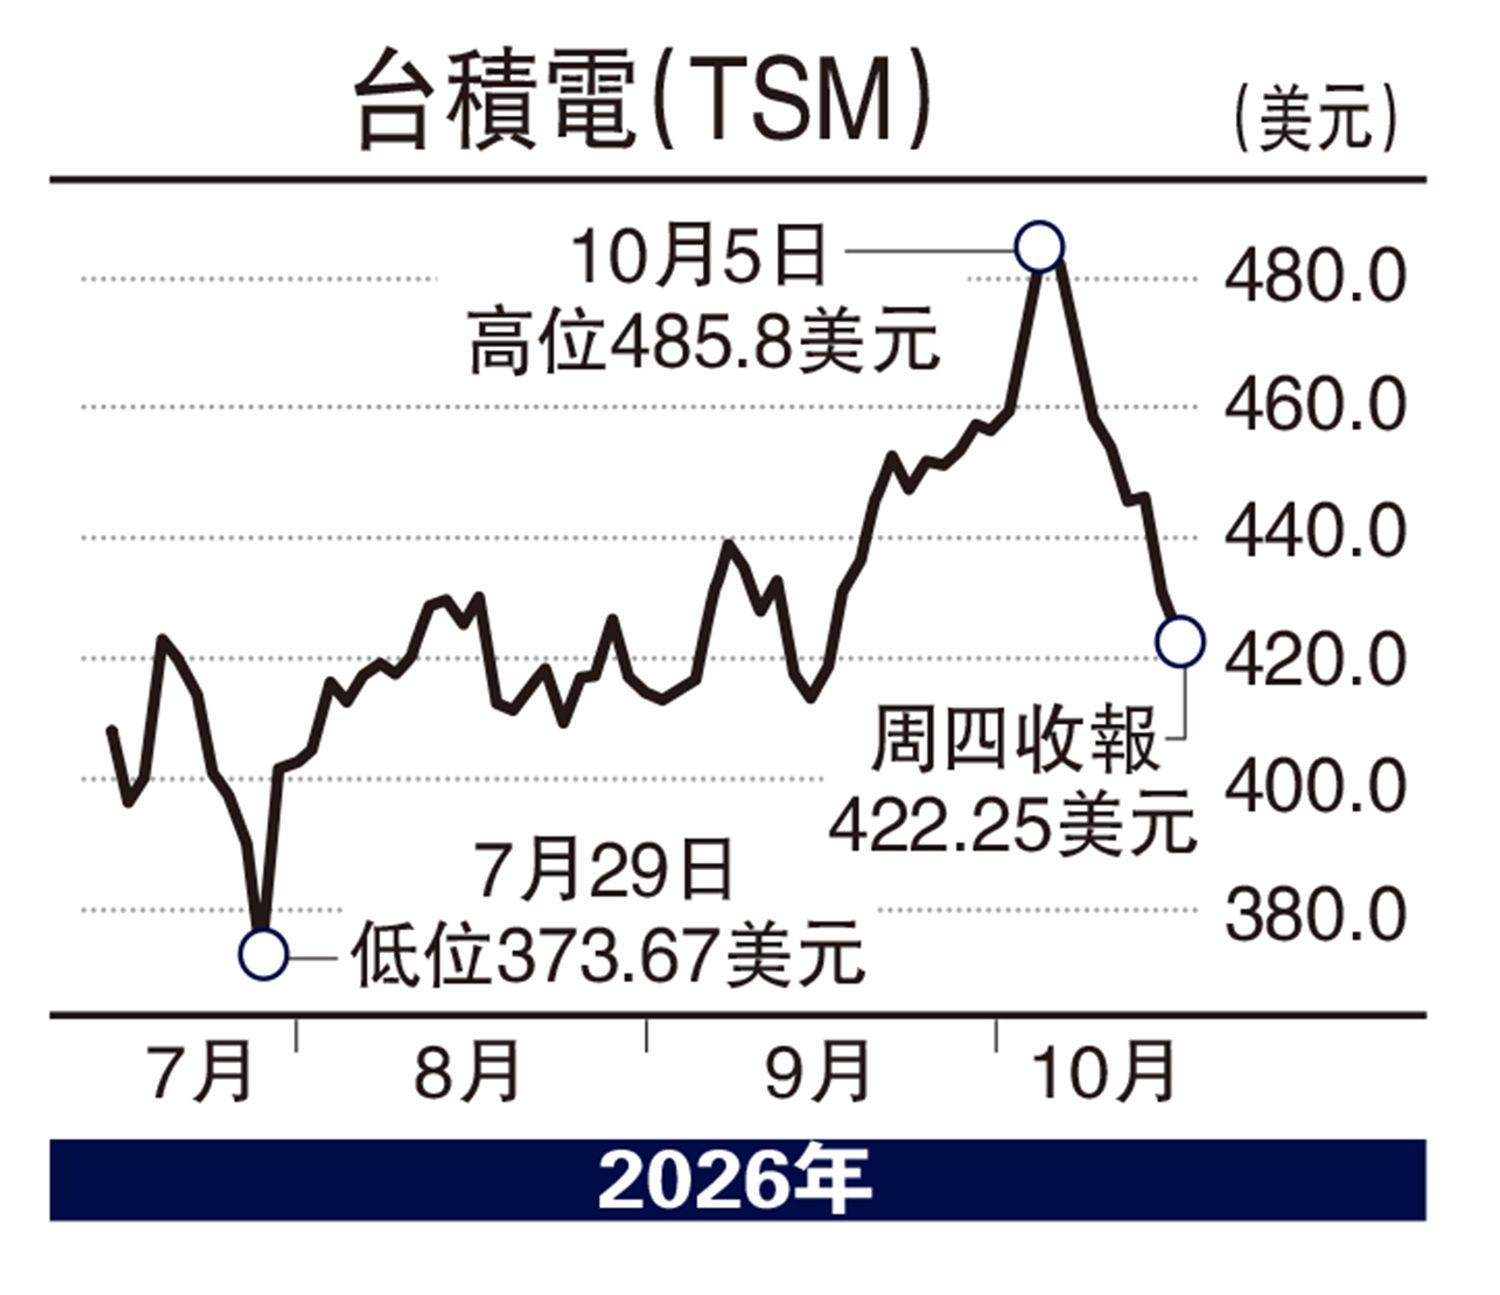
技术走势方面,股价有两个「双顶」,480美元至490美元见了暂时的阻力位置。近期,一众科技板块均出现了明显抛压,或许会带来投资机会。投资者可趁股价跌至400美元买入,以不跌穿350美元为前提作中长线持有。
(作者为富途证券高级策略师,证监会持牌人士,并无持有上述股份)