
经济把脉/人民币料维持有序缓升格局\周君芝
- 字号
- 放大
- 标准
人民银行日前罕见发布专题文章,讨论人民币汇率政策,直面回应近期国际社会对人民币低估及中国出口竞争优势质疑。人行为何发文?欧洲对于人民币汇率争议升温,中欧经贸磋商是直接背景。
10月8日,人行发布《关于人民币汇率的政策立场》系统阐述政策立场。此次发文时点值得关注,背后是近期欧洲对人民币汇率的关注明显升温。
一是欧洲对人民币低估的指责逐渐强化。6月以来,欧洲央行行长拉加德公开援引国际货币基金组织(IMF)估算,认为人民币实际汇率低估约16%;7月德国总理默茨进一步提出人民币被低估25%至30%,主张与中国开展汇率政策对话。IMF于7月30日发布的《2026年外部部门报告》进一步估计,人民币实际有效汇率低估约21.3%。欧美对人民币低估的讨论,正在与中国贸易顺差扩大、欧洲制造业竞争力承压等问题相互联系。
二是中欧经贸磋商构成直接催化。10月8日至9日,中欧举行贸易投资磋商机制第二次例会,重点讨论贸易投资平衡、市场准入等问题。人行在会议期间专题发文,具有较强的针对性:一方面明确中国不通过竞争性贬值获取出口优势,另一方面反对将全球贸易失衡简单归因于人民币汇率,为后续经贸磋商明确政策边界。
三是人行希望回应汇率低估的估值依据。最新IMF报告中,经常账户模型隐含的人民币低估幅度达到21.3%,但实际汇率指数模型和水平模型分别得出高估0.5%和低估2.7%的结论。不同方法之间的差异表明,汇率均衡水平并无统一估算标准,实际有效汇率的估值缺口也不等于人民币兑美元需要升值相同幅度。
贸易谈判牵动汇率议题
因此,我们认为此次发文主要是一种对外政策沟通,不代表人民币即期汇率政策发生调整。历史上,人行曾多次在贸易摩擦升级时针对人民币汇率发表专门声明,其中2019年8月最具可比性。
2019年8月中美贸易摩擦升级,人民币汇率争议随之升温,人行连续发声回应。8月1日,美国宣布拟对约3000亿美元中国商品加征10%关税,人民币贬值压力迅速上升。8月5日,在岸、离岸人民币兑美元汇率双双突破7元关口,人行当天上午就汇率问题专门答记者问,强调人民币汇率主要由市场供求决定,并再次表态,明确不搞竞争性贬值、不将汇率作为应对贸易争端的工具。
美国财政部于当地时间8月5日正式将中国列为「汇率操纵国」,人行随即于北京时间8月6日发布正式声明,反对美方认定,重申人民币汇率政策立场。8月8日,人民币兑美元中间价亦突破7元关口。此后贸易摩擦继续反复,8月23日中美相继宣布提高关税,9月1日新一轮关税正式实施。
随着中美贸易谈判取得进展,汇率争议逐渐缓和。10月10日至11日,双方就第一阶段经贸协议达成原则性安排;12月13日,双方宣布就协议文本达成一致。2020年1月13日,美国财政部正式撤销中国「汇率操纵国」认定;1月15日,中美签署第一阶段经贸协议,将汇率政策及透明度等内容纳入协议框架。
整体来看,2019年人民币汇率争议经历了「贸易摩擦升级─人民币破七─人行连续表态─美国汇率操纵指控─双边经贸谈判─争议缓和」的完整过程。当时人行主要应对人民币贬值及外部汇率指控,而今年10月人行发文则更侧重回应欧美要求人民币升值的诉求。两次事件均体现汇率问题与贸易谈判的紧密联系,但并不意味着人行汇率政策发生根本转向。
市场定方向 政策管节奏
人行汇率政策核心是管理波动节奏,不会出现一次性大幅升值。人行此次明确表示,不预设汇率目标水平,不干预汇率长期趋势,2017年后已退出常态化外汇干预,同时重点防范汇率短期大幅波动对金融稳定的冲击。我们认为,当前人民币汇率政策的核心仍是「市场决定方向,政策管理节奏」,短期内汇率制度和政策框架不会出现根本改变,也不会因为欧美施压而接受一次性大幅升值。
首先,汇率市场化仍是政策的基本方向,外部压力难以直接决定人民币汇率水平。人行坚持有管理的浮动汇率制度,允许人民币根据市场供求双向波动。欧美对人民币升值的诉求可能强化政策沟通,但不会根本改变中国汇率政策的自主性。10月中欧经贸磋商公布的联合声明也未提出人民币升值承诺。
其次,贸易顺差并不必然推动人民币持续单边升值。随着金融账户逐步开放,以及居民、企业海外资产配置需求增加,贸易顺差形成的外汇供给可以通过对外投资等渠道流出。因此,人民币长期走势仍取决于美元周期、国内经济基本面及跨境资本流动的共同作用。
最后,人行更加重视汇率波动的节奏,而非设定长期运行方向。当前政策允许人民币顺应市场力量有序升值,但也会防范单边预期强化引发的汇率超调。因此,「有管理的升值节奏」更适合描述当前人民币汇率的运行特征,而非人行设定了明确的升值目标。未来判断政策边际变化,仍需重点观察中间价相对市场预期的偏离及宏观审慎工具调整。
年内涨幅预计达4%至6%
年内人民币仍有望延续温和升值趋势,预计年末美元兑人民币汇率运行在6.6至6.7附近。核心逻辑在于,贸易顺差和潜在结汇需求为人民币提供升值支撑,但人行对汇率波动节奏的管理,也意味着人民币难以出现短期快速、单边升值。
一方面,人民币升值具有一定的基本面支撑。中国出口竞争力持续改善,贸易顺差维持较高水平,叠加此前企业积累的外汇收入,潜在结汇需求仍有释放空间。与此同时,人民币有序升值也有助于缓和外部贸易摩擦压力,政策层面对市场驱动的温和升值预计保持较高容忍度。
另一方面,汇率过快升值同样不符合政策目标。尽管中国出口产业链持续向高附加值转型,但部分制造业仍依赖价格竞争,人民币短期快速升值可能压缩出口企业利润。此外,单边升值预期容易推动企业集中结汇和跨境资金流入,形成升值预期与资金流动的正反馈,放大汇率波动。因此,政策更可能容忍渐进式升值,而非放任汇率短期大幅波动。
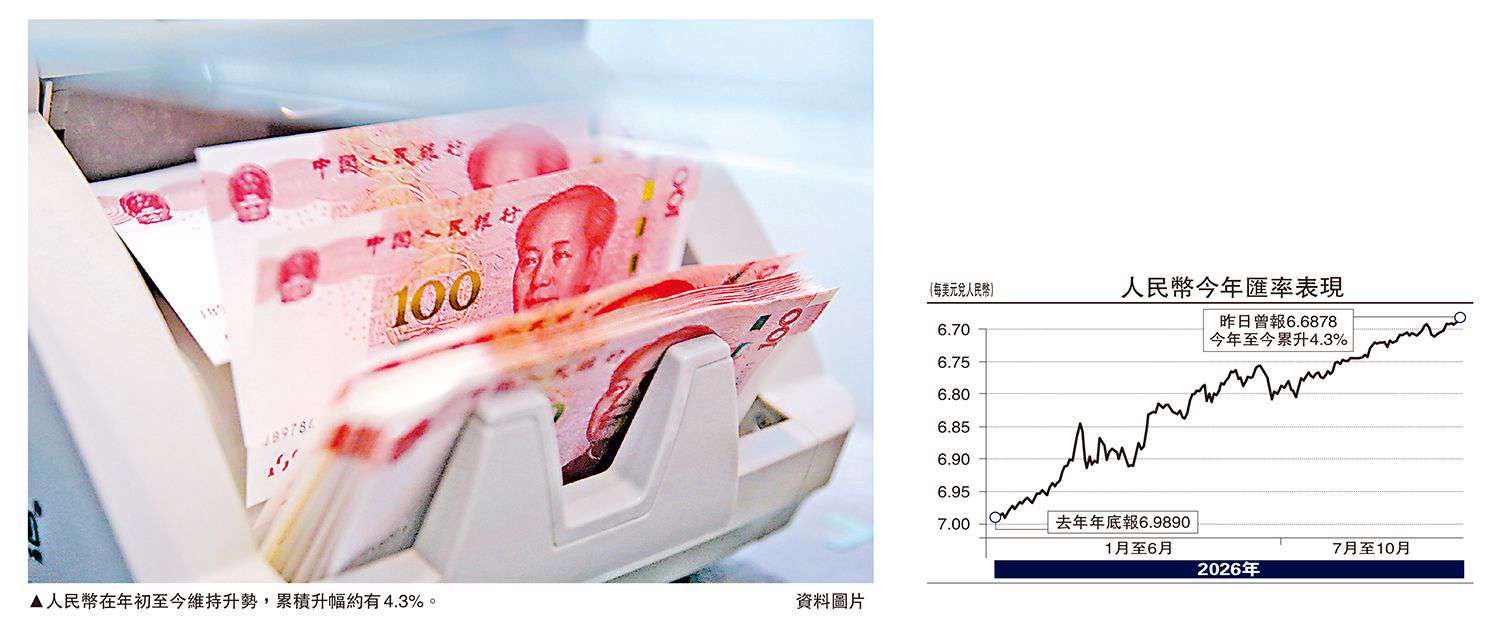
历史经验表明,人民币升值通常具有阶段性特征,但并不存在固定的年度升值上限。2017年、2020年人民币兑美元分别升值约6.7%、6.5%,2021年升值约2.6%,2025年升值约4.2%。结合今年以来的汇率表现及当前政策环境,我们倾向于将2026年全年升值4%至6%作为基准情景。
综合来看,预计年内人民币仍将以温和升值为主。以2025年末在岸即期汇率约6.99测算,若2026年全年人民币累计升值4%至6%,对应美元兑人民币年末约6.6至6.7。美元周期和跨境资本流动仍将影响短期汇率表现,但在贸易顺差支撑与政策节奏管理的共同作用下,人民币有望维持渐进升值格局。
(作者为中信建投证券首席宏观分析师)