

大行报告/算力转型提速 中移动上望102元
- 字号
- 放大
- 标准
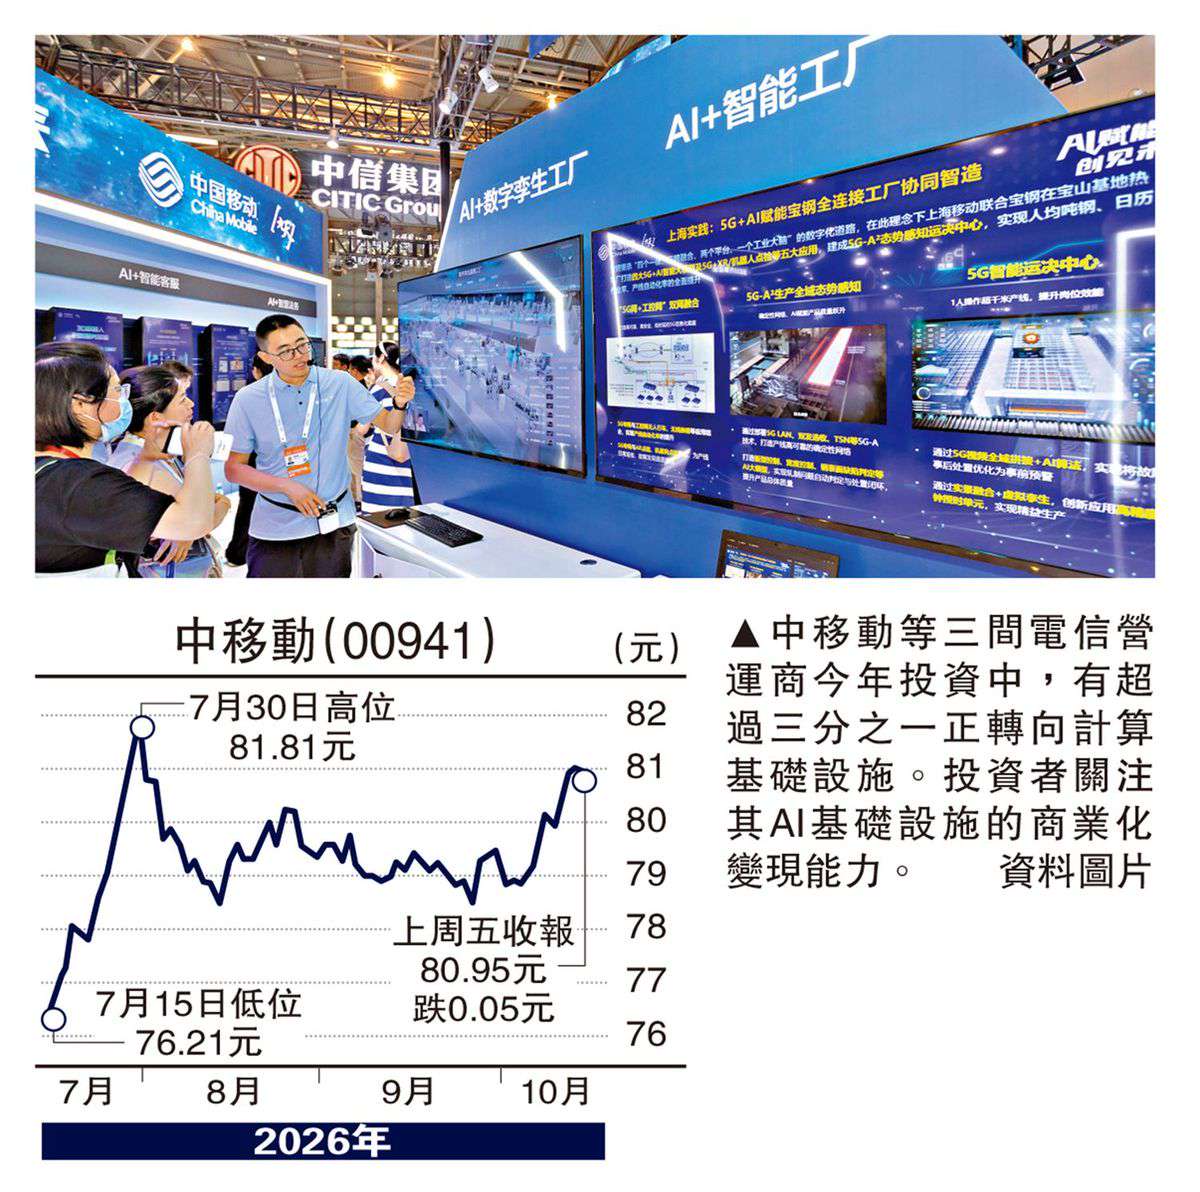
花旗发表报告指,2026年第三季度,中国电信行业营业额可能持续承压;今年首8个月,产业营业额按年减少2.2%。这主要源自于增值税(VAT)调整带来的基数重置,而非基础需求出现了同等程度的恶化。
花旗认为,这一放缓态势已在很大程度上被市场消化,投资者的关注点正转向人工智能(AI)基础设施的商业化变现以及股息回报。尽管资本开支总额有所下降,但三间电信营运商2026年投资中,有超过三分之一正转向计算基础设施。
据花旗估算,到2028年,三间电信商的数据中心总容量预计将从2024年的8.7吉瓦(GW)翻倍至17.5吉瓦。从估值角度来看,H股更具吸引力,平均股息率约7%。该行维持对中国移动(00941)、中国电信(00728)和中国联通(00762)「买入」的投资评级。惟将中移动的目标价,由97港元,调高5.1%至102港元,联通的目标价,由7港元,上调18.6%至8.3港元,维持中电信的目标价5.7港元不变。
中电信云业务领先
美银证券发表报告,首予中国电信H股「买入」评级,目标价6港元,同时首予中国电信(601728)A股「中性」评级,目标价7.2元人民币。该行指出,中电信H股估值吸引,而A股目前较H股溢价67%,高于过去一年平均的40%。该行以现金流折现及企业价值倍数(EV/EBITDA)平均值计算H股目标价,A股目标价则基于40%的A/H溢价推算。
美银证券认为,中国电信是优质及以企业客户为重点的电信商,云业务领先兼具整合AI生态。截至2026年6月,拥有4.42亿移动用户及2.01亿宽频用户,移动及家庭ARPU具韧性,高端融合及企业变现能力优越,为云、网络安全及AI服务提供自然的分销渠道。集团拥有118.8EFLOPS算力及8吉瓦电力容量,可受惠于云及AI基础设施需求上升。
该行又指,中国电信云在上半年收入达618亿元人民币,按年升8%,为领先的营运商云服务供应商;智能服务在上半年占服务收入13%,受惠智能算力收入按年增长95%带动,预期到2030年占比将超过20%。集团已建立涵盖IaaS、PaaS、DaaS及MaaS的智能云生态系统,包括息壤算力调度平台、星辰TokenHub平台、TeleAgent、星海数据服务及行业应用,拥有最强的综合云、算力及网络架构。该行预测集团2026至28年每股盈利复合年增长率为5.3%,派息比率为75%。