

金融观察/内银多元经营 应对低息环境\邓 宇
- 字号
- 放大
- 标准
当前,内地在以实体经济为导向的宏观金融政策导向下,市场化利率水平稳步下降,处于较低位置。中央金融工作会议明确「金融高质量发展」,体现在切实加强对重大战略、重点领域和薄弱环节的优质金融服务,同时确保稳健经营发展。于商业银行而言,如何在增强服务实体经济质效与稳息差之间形成平衡?政策导向看,既要保持合理净息差水平,也要增强综合经营、跨境服务和全球化经营能力。
「十五五」时期,对内地商业银行而言:一方面应优化金融服务,增强服务实体经济质效,将更多的金融资源向科技创新、绿色低碳、普惠中小微、养老及民生领域倾斜,发挥功能性作用。近段时间以来,人民银行及金融管理部门针对包括居民住房贷款的利率下调,以及支持民生消费的利率优惠凸显了很强的政策导向。另一方面应主动推进资产负债表结构优化,强化资产负债的价格、期限及货币错配管理,以及通过发挥多元化牌照功能优势改善营收结构,以及适应内地企业「走出去」等跨境投融资服务,进一步优化海外机构和功能布局,有力地推进净息差改善,同时促进盈利能力的提升,保持资产收益率的稳步提升。
强化资产负债表管理
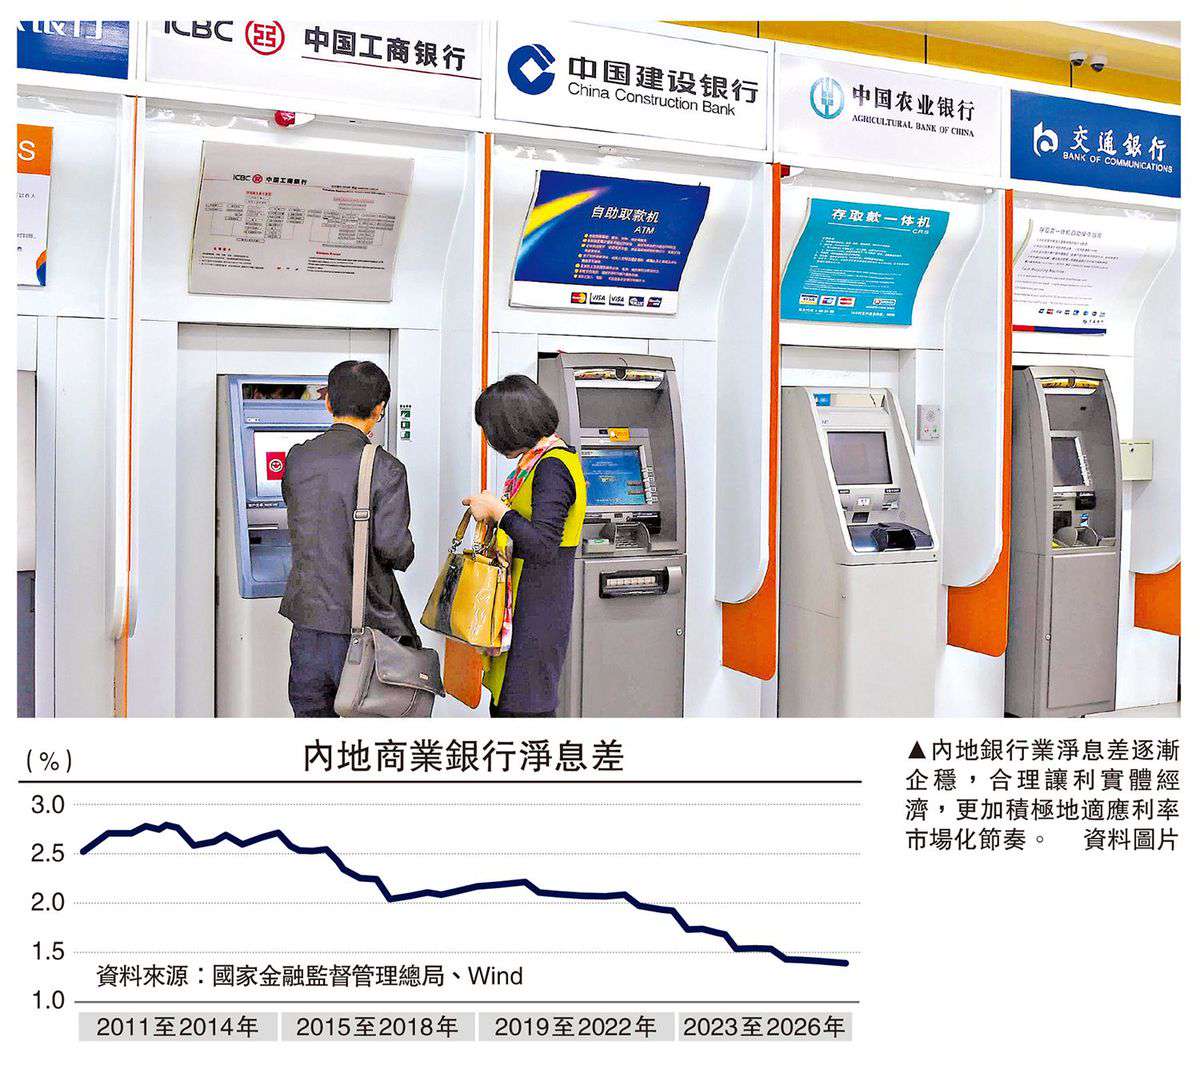
内地银行业净息差逐渐企稳,合理让利实体经济,更加积极地适应利率市场化节奏。统计显示,内地商业银行净息差从2020年第一季的2.1%降至2025年第二季的1.42%,其后降幅收窄并逐渐企稳;利率市场化改革加快,降低社会综合融资成本的整体基调贯穿其中,同期金融机构人民币贷款加权平均利率从5.08%下降至3.05%。综合来看,内地经济中长期稳定增长仍具韧性优势,超大市场和超强制造业仍是两大关键支撑,产业升级、科技创新等积极因素将有助于提升全要素生产率,从而维持合理的利率水平,稳定资本和资产回报率。在服务做好科技金融、绿色金融、普惠金融等五篇大文章的过程中,商业银行不再局限于资产规模的扩张,而是更加注重贷款、金融投资的平衡,扩大金融投资收益。稳定净息差基本盘且保持在合理区间仍有必要,一则是维护利润稳定、增强银行业服务实体经济能力的需要,二则是为维持稳健经营、保证融资能力以及防范金融风险提供基础性保障。
随着宏观环境发生新的跃迁,利率市场化改革进程加快,未来内地商业银行需要主动转型,依托多元经营来拓宽综合收益。两个维度来看:其一,强化资产负债表韧性管理,增强金融机构系统内资产投放、资金调度和资本管理的协同能力,优化利率期限和结构组合,提高资金利用效率,同时做好负债定价管理,拓宽负债资金来源,促成资产负债期限合理匹配,汲取美国硅谷银行和瑞士信贷的教训,合理补充资本金,增强资本充足率。近年来,内地大型银行获得较大规模的财政注资,2025至2026年六家国有大行注资全部落地,在利率下行周期内巩固了大型银行的资本实力,保障银行资产负债表稳健性。其二,加强境内外资金管理能力,坚守合规和审慎原则,发挥国际和综合优势,通过境内外资金利率错位的机会窗口,将境内较低成本资金提供给跨国企业,加大境外企业双向信贷支持力度,拓宽本土企业跨国经营的境内外融资渠道,有序拓展离岸人民币贷款、贸易融资、境外发债等业务,充分利用两个市场、两种资源的利率错位优势,并注重汇率风险管理,提高内外融资服务适配性和灵活性。
拓展非利息收入业务
在低利率环境下,单纯依靠利息收入实现营收和盈利的难度加大,与其被动应对资产负债表的衰退,不如主动推进资产负债表的结构调整,比如通过扩大新兴产业的投资,或增加直接投资,依托多元化牌照拓展非息收入空间。实际上,大型银行往往具有多元牌照,比如信托、资管及保险、租赁等,关键在于这些牌照功能和专业经营优势的发挥和潜力挖掘。于传统商业银行而言,难度在于综合经营的监管合规及公司治理、内部经营水平的兼顾,否则很难发挥牌照优势。另外,随着国家高水平开放,包括「一带一路」、企业「走出去」等所迫切需要的跨境金融服务,考验的是商业银行的国际化经营能力,跨国公司亟需的不再是单一的交易或服务,而是涵盖投融资、财务顾问及法律合规等综合服务,欧美及日本大型银行因拓展国际市场较早、经营优势更突出,这就对中资大型银行提出了更高的国际化经营要求,如何补齐这些短板也需要有战略指引。
近年在国家科技创新引导及金融管理部门引导下,鼓励「耐心资本」的制度及政策机制更加完善,并加大对大型银行的注资,进一步夯实资本实力,激励引导大型银行通过金融投资及「投贷联动」推进资产负债和营收结构优化,将更多的金融资源向科技创新产业倾斜。主要有两大渠道:一是科技贷款和科创债规模的持续增长。按官方统计,科技创新和技术改造再贷款额度增加到1.2万亿元(人民币,下同),利率降至1.25%。截至2026年6月末,获得贷款支持的科技型中小企业数量达30.6万家,贷款余额超4万亿元,获贷率突破50%。同时,科创债成为支持科技创新的重要融资工具。2025年度合计发行的科创债首次突破万亿元,2026年前三季度发行的科创债合计约1.46万亿元,赋能传统产业转型、新兴产业壮大和未来产业布局。二是股权投资的扩容。自2025年股权投资试点扩围至18个城市以来,AIC(金融资产投资公司)股权投资签约意向金额已突破3800亿元。目前设立的9家银行系AIC的总资产突破7000亿元,重点投向硬科技,构建了「商行+投行+投资」的综合金融服务体系,进一步夯实「耐心资本」的基础。通过这些稳健的金融投资,商业银行也获得可观的投资收益,以及提升科技金融服务能力。
宏观看,内地目前的经济增速保持在5%左右的增长水平,远高于大多数大型经济体,而且与当前金融机构人民币贷款加权平均利率水平基本脗合。目前,各类利率工具已具备较好的市场传导效果。面对宏观新变化,未来利率政策工具组合的效率测度须更好地匹配信贷市场、货币市场、金融市场、债券市场的不同需求,同时通过综合货币政策工具引导和支持金融服务实体经济重点领域和薄弱环节,为商业银行可持续稳健经营和高质量发展创造韧性空间。
综合看,推进综合融资成本下降及让利实体经济仍是主要的利率市场化改革的重要基调,低利率的经营环境将持续,同时更加兼顾资产和负债两端的利率引导曲线变化,既引导大型商业银行支持实体经济重点领域和薄弱环节,也能够兼顾资产负债表「量、价、险」的平衡。
提升国际化经营能力
「十五五」时期,内地商业银行需要进一步明确经营导向,笔者有三点建议:第一,要理清宏观环境变迁、利率趋势变化和自身经营的逻辑演变,即高质量发展的主线,迫切需要银行的经营更注重稳健、可持续,而非简单粗暴的规模扩张或单一的经营模式,大型银行更需要激活多元化牌照功能,提供综合性的金融服务,避免「内卷式竞争」,更好地匹配产业结构、企业生命周期及资产负债结构、财务结构,支持实体经济转型升级;第二,要兼顾好实体经济信贷投放的总量、结构和价格三者之间的平衡,围绕做好金融「五篇大文章」调整优化资产负债结构,更加注重信贷资源的配置效率,优化创新融资工具,充分挖掘AIC等方面的优势潜力,提高资金利用效率,加强资本补充和资本约束管理,增强内生性增长韧性;第三,要立足金融强国建设的目标,围绕综合和跨境经营增强竞争优势,统筹好系统内分支机构、境内外、本外币的牌照功能、经营方向,配合服务高质量共建「一带一路」、中资企业「走出去」以及人民币国际化等国家高水平开放的一系列战略布局,增强国际化经营能力,拓展区域增长的潜力空间。
(作者为财经评论专业人士。本文仅代表个人观点)