

经纪爱股/运动服消费复苏 安踏目标84元\连敬涵
- 字号
- 放大
- 标准
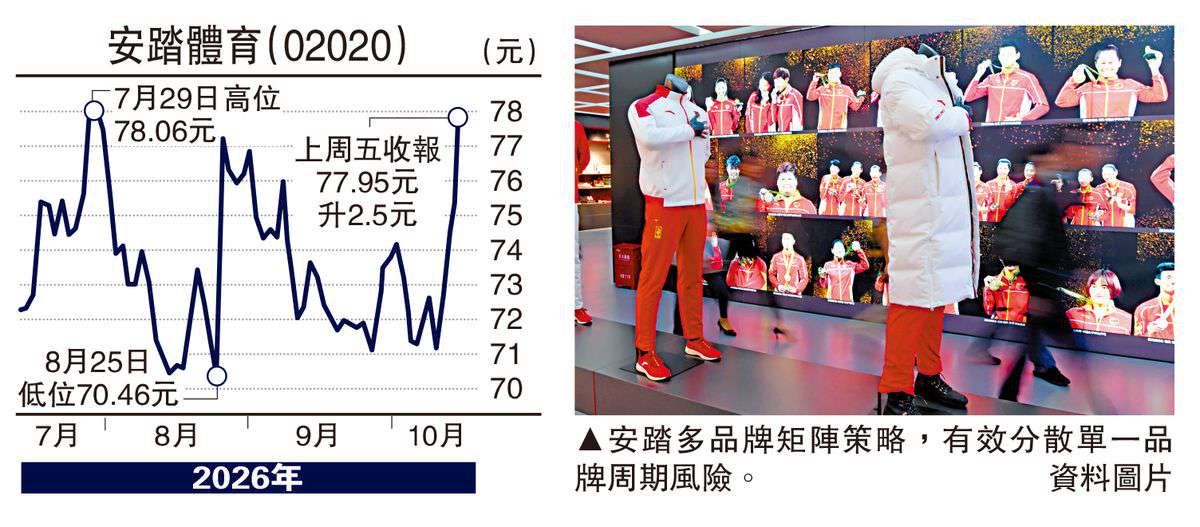
内地9月社会消费品零售总额数据迎来结构性回暖,整体零售同比增1.1%,剔除汽车后增速升至3.9%。运动服饰兼具实用与穿搭属性,为消费复苏优质赛道,龙头安踏体育(02020)是把握本轮零售修复的核心标的。
受惠户外运动热潮
公司核心优势为完善的多品牌矩阵,覆盖大众、中高端及专业户外,有效分散单一品牌周期风险。安踏主品牌稳固基本盘,FILA维持稳定销售,而DESCENTE、KOLON SPORT等高端户外品牌增势亮眼,上半年收入同比大增44.2%,成为集团全新增长引擎,充分受惠户外运动热潮。
经营方面,安踏持续优化渠道与库存,改善行业痛点。集团加速DTC直销转型、强化终端管控,淘汰低效门店、提升单店效益;透过小批量生产及全渠道库存调拨,优化存货周转、减低折扣压力,盈利稳定性大幅提升。2026上半年毛利率达63.9%,经营利润率升至27%,创近年新高,叠加充裕净现金,财务结构稳健、抗风险能力强。
行业层面,国产运动品牌市占持续提升,相较国际品牌优势扩大。居民运动与户外消费习惯持续养成,行业需求具长期韧性,叠加零售回暖与国庆消费提振,终端销售有望逐季修复。同时公司积极拓展东南亚、中东市场,降低内地依赖,打开长远增长空间。
目前股份估值处历史低位,已充分定价弱消费预期,后续随消费修复有望迎来估值重估。股价近期走势强势,突破250天线长期阻力,可于该水平76.5元买入,目标84元,跌破72元止蚀。
(作者为香港股票分析师协会理事,并无持有上述股份)