

股坛魔术师/享iPhone迭代红利 瑞声目标54.4元\高 飞
- 字号
- 放大
- 标准
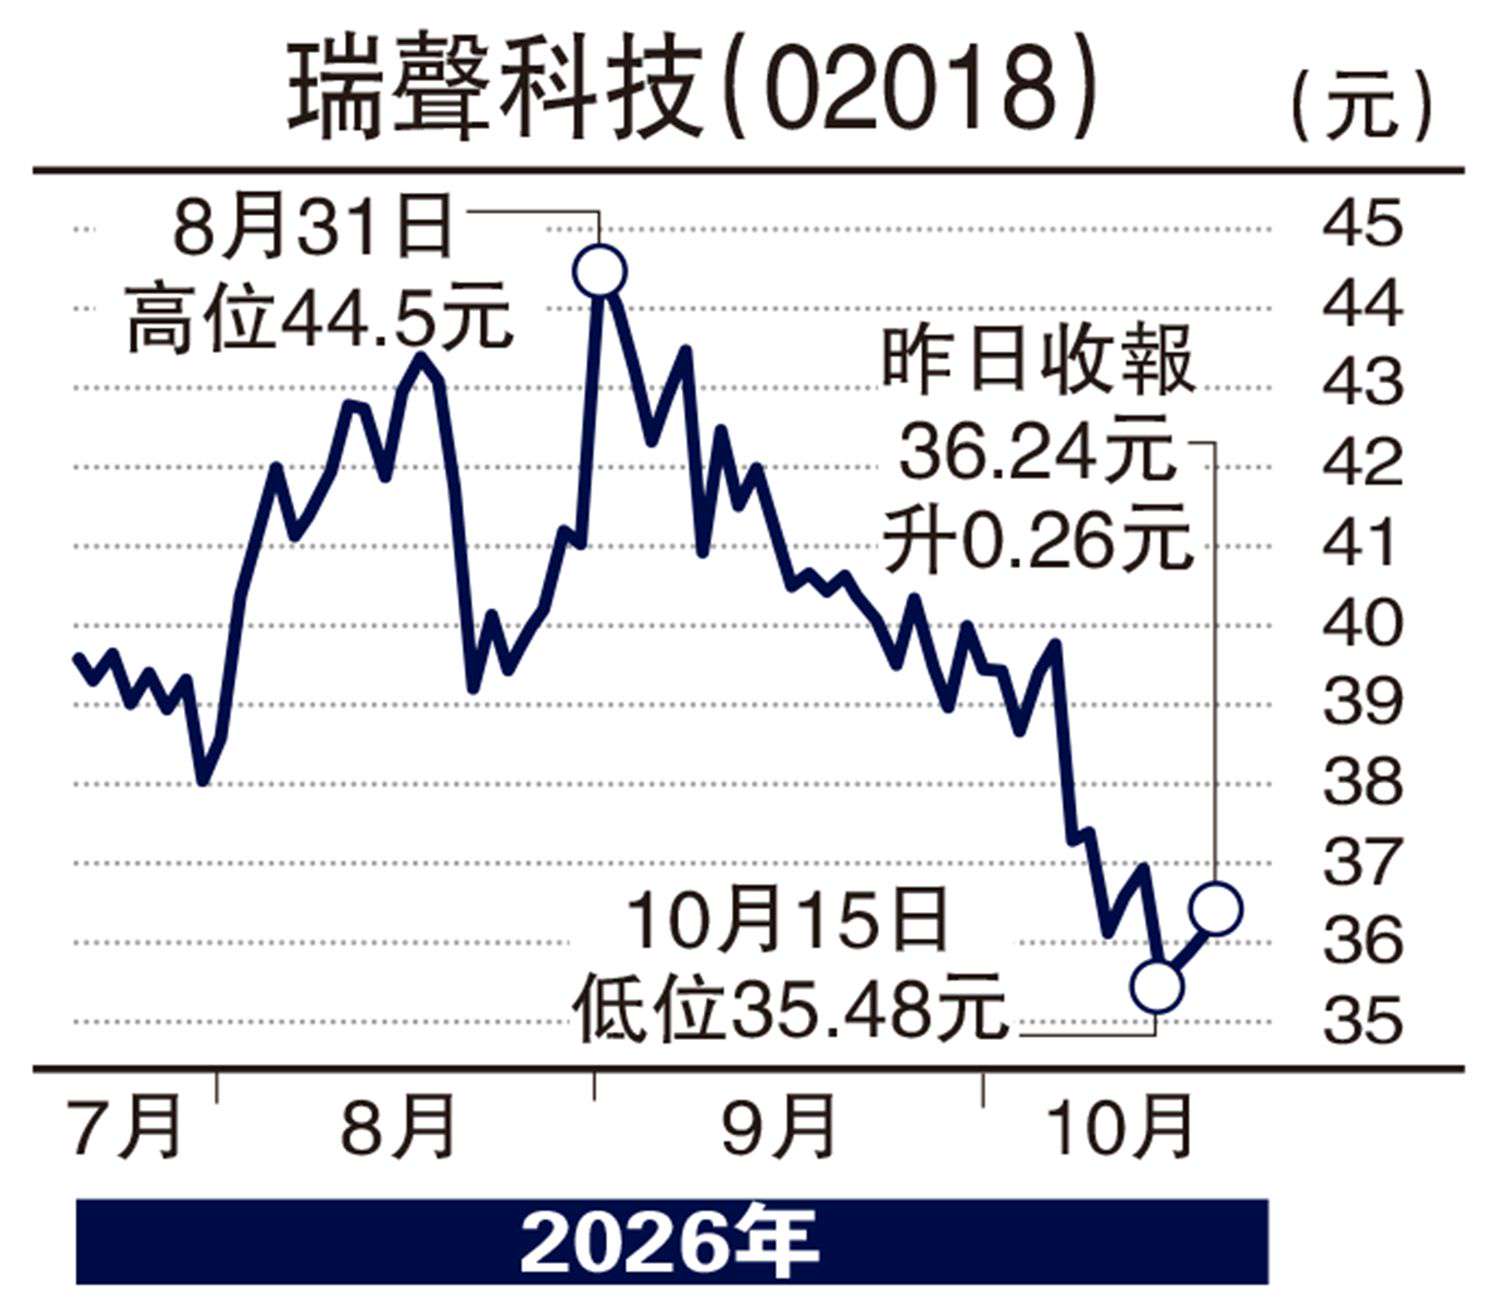
苹果公司以往推出新iPhone系列往往带动供应链股份向上,但随着智能手机市场越来越成熟、渗透率越来越高,换机情况没有以前的热烈,相关股份短期炒上情况已不复再。不过,仍然对上游供应链股带来一定的好处,长久而言,随着技术越来越进步,更新换代仍会持续,可以持续留意相关股份,趁低吸纳,例如瑞声科技(02018)。
作为苹果产业链重点覆盖标的,瑞声科技将受益iPhone系列产品迭代红利。综合产业链消息,iPhone 18 Pro系列新一代超薄VC均热板主力供应商为瑞声科技,新机散热面积达到上代三倍,持续性能提升40%。
对于iPhone Duo折叠屏,瑞声旗舰级扬声器、受话器、高性能线性马达深度配套Duo,同时推进超薄VC散热模组多产品线布局。瑞声与苹果合作18年,累计出货超86亿件,此次从常规旗舰延伸至形态创新首发链。
多家券商指出,公司VC均热板技术未来可望逐步延伸至折叠式荧幕iPhone、iPad和MacBook等更多产品线,带动瑞声该业务线翻倍成长。里昂指出,iPhone Duo开启预购,瑞声为苹果链重点覆盖标的,看好其光学业务利润率修复,散热、AR/XR、机器人、汽车等多条业务线收入高速增长,给予54.4港元目标价,维持对公司「高度确信跑赢大市」评级。