

市场脉搏/美债利率上行未到拐点\唐建伟
- 字号
- 放大
- 标准
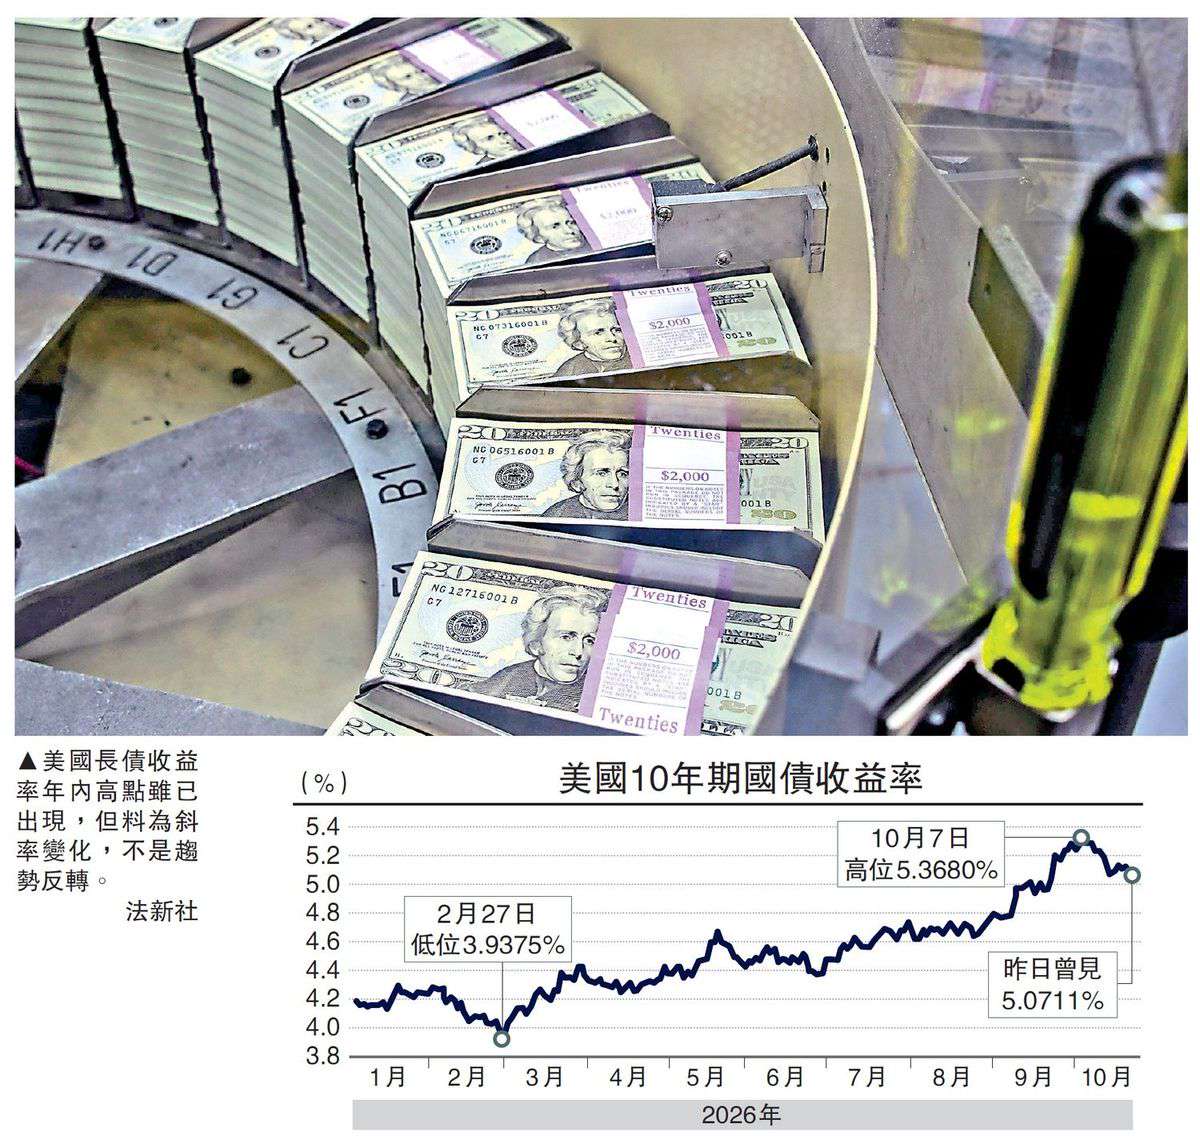
美国长债的绝对高点已经过去,趋势拐点尚未到来,中枢回归要等到2027年且幅度有限。这个判断最可能被推翻的方式,是人工智能(AI)融资链出现实质违约——但在那种情形下,收益率下行的同时信用利差会大幅走阔,对国债是好事,对权益与信用不是。
10月7日,美国10年期国债收益率盘中最高触及5.368%,30年期触及5.735%,均创下2002年以来最高水平,此后开始回落。截至10月21日,10年期国债收益率已回落至5.11%附近,30年期国债收益率回落至5.42%附近,两周内下行约20至30个基点。
本轮美债利率回落的背景值得厘清:期间并无新的避险事件,经济数据也未明显走弱,国际油价仍在高位,基本面上找不到对应的利好支撑。于是市场开始讨论拐点,理由大致有三条:加息接近尾声;长期通胀预期仍锚定在2.4%附近,未见失控;收益率到了当前水平,配置盘认为具备吸引力。
料在5至5.4%区间反复
上述三条理由似乎都成立,但均不足以支撑「拐点已至」的判断。笔者的看法有所不同,收益率从高点回落与利率进入下行趋势,是两件事。美国长债收益率的绝对高点大概率已经出现,但拐点未到,年内也不会到。更可能的路径是在5.0%至5.4%区间反复,2027年才会缓慢下移,且很难回到4.5%以下。理由归根结底只有一条:推动这一轮上行后半段的不是货币政策,而是债务供给。货币政策预期凭借一场会议就能反转,债务供给则不能。
判断这轮美债利率上行属于哪一类,最直接的办法是把10年期名义收益率拆成「风险中性利率+期限溢价」两部分。沿这条线回溯,转折点出现在2026年9月23日。
之前的三周时间,10年期国债收益率从4.80%升至4.96%。但同期期限溢价不升反降,从0.78%收窄至0.57%,而风险中性利率从4.09%升至4.43%。也就是说,这一段的涨幅几乎全部来自货币政策路径的重新定价,与债务供给、财政风险无关。
9月23日之后,两个分量的方向发生互换。当日的拍卖提供了直接证据:美国财政部发行700亿美元5年期国债,中标收益率5.033%,为2007年以来首次突破5%;尾部利差3.1个基点;间接投标人认购比例跌至2020年3月以来最低,一级交易商被迫承接15.8%。
到10月7日,期限溢价从0.57%走阔至0.98%,风险中性利率反而从4.43%回落至4.39%。性质在这里完成切换:债市不再担心美联储,转而担心借款人本身。这个区别至关重要。货币政策预期可以在一场会议内反转,债务供给不会。前者决定短期波动,后者则决定顶部的形状与持续时间。
三大债息内生变量
决定美债收益率拐点的三个内生变量。一是久期供给的刚性。这是最硬的一个变量。财政端的压力不只在发行总量,更在期限结构——长端发行占比上升,直接压在中长段曲线上。另一个独立来源是AI相关债务,其规模已从接近零升至超过2000亿美元,并以长久期项目融资为主。
关键推论是:这两块供给都不是价格敏感型的。美国财政部不会因为收益率高就停止发债,AI项目一旦开工,融资安排已经锁定。供给刚性意味着期限溢价的下行空间被锁死,这是顶部之后难有趋势性下行的第一个原因。
二是通胀的性质。9月美国消费物价指数(CPI)同比上升至3.7%、环比上涨0.6%,为5个月以来最大涨幅;生产物价指数(PPI)环比上涨1.3%,为2022年3月以来最高。关键不在绝对水平,而在性质:这轮通胀由能源与运输成本推动,属于供给冲击。供给冲击型通胀的特征在于,货币政策几乎无法作用于成因,但央行又必须回应,因为通胀预期一旦脱锚,修复成本更高。结果就是实际利率被长期按在限制性水平之上。
值得注意的细节是,这轮国际油价冲击并未推高通胀预期。9月1日至10月5日,10年期盈亏平衡通胀率从2.35%仅升至2.36%,几乎不动;同期10年期实际收益率从2.44%升至2.95%,抬升约51个基点。市场相信美联储能够压住通胀,所以长期预期保持锚定;但也正因为要压住,实际利率就必须维持在高位。这构成第二个原因。
三是需求端的结构。上行的边际推力正在减弱,抵押贷款支持证券的负凸性在前一阶段被动产生了10年期等价抛售,随着凸性趋近于零,这个放大器基本耗尽——这是顶部区域得以形成的技术条件。
但需求端同样不构成承接力量。久期仓位处于历史低位,常被视为潜在买盘,但低配的修复需要通胀路径与财政路径的确定性,而这两个条件当前都不具备。低配本身不构成买入理由,它只是消除了进一步抛压的来源之一。
美债收益率未来趋势推演,年内绝对高点已出现,但这是斜率变化,不是趋势反转。10月7日盘中,10年期美债收益率触及5.368%、30年期美债收益率触及5.735%,均为2002年以来最高;此后官方日度数据已回落至5.15%与5.50%附近。更可能的形态是上行节奏从周度10个基点降为月度个位数,同时波动区间放宽。市场最容易犯的错误,是把「不再创新高」直接等同于「开始下行」。
2027年上半年是真正的分叉窗口。向上情形需要两件事同时出现:财政发债规模继续扩张且长端占比提升,以及AI相关债务出现实质违约、迫使更多融资转向公开市场。向下情形只需一件事:能源价格回落带动通胀降温,使美联储获得降息空间。笔者倾向于前者的概率略高,因为供给端的两块刚性短期内都难以改变。
2027年下半年即便下行,幅度也有限。中性利率在财政扩张与去全球化成本上升的背景下已经上移,这是长期变量而非周期变量。10年期回到4.5%以下,需要经济增长显著低於潜在水平并伴随通胀快速回落,在基准情形下属于小概率事件。
五项跟踪观测指标
预测的价值在于可被证伪。以下五项是笔者总结的、可用来确认或推翻上述判断的观测指标,投资者按月跟踪即可。
一是拍卖质量。重点看三个数:尾部利差、间接投标人占比、一级交易商承接比例。若尾部持续高于2个基点、间接投标占比反复走低、一级交易商承接长期高于15%,说明需求端在恶化,期限溢价仍有上行空间。
二是期限溢价的分解方向。若然风险中性利率上行而期限溢价收窄,属货币政策驱动,性质温和;若方向相反,属供给驱动,持续性更强。这是判断「这是哪一类上行」最快的指标。
三是AI相关债务的月度发行节奏。本轮峰值为6月的约1130亿美元,9月已回落至约230亿美元。若发行继续收缩,说明融资窗口在关闭,信用事件概率上升;若重新放量,则长久期供给压力回归。
四是油价与通胀预期的背离。若油价继续上行而盈亏平衡通胀率仍锚定在2.4%附近,实际利率会被动抬升,这是长端最不利的组合;反之,若通胀预期开始跟随油价上移,美联储的政策约束将更强,长端反而可能因紧缩预期充分定价而获得喘息。
五是久期仓位的修复质量。需要区分「因为便宜而买」和「因为确定性而买」,只有后者才能形成趋势拐点。(文章只代表作者个人观点,与所在单位无关)
(作者为交通银行金融市场部副总经理)