

经纪爱股/销售主导收入来源 有利百济神州现金流\邓声兴
- 字号
- 放大
- 标准
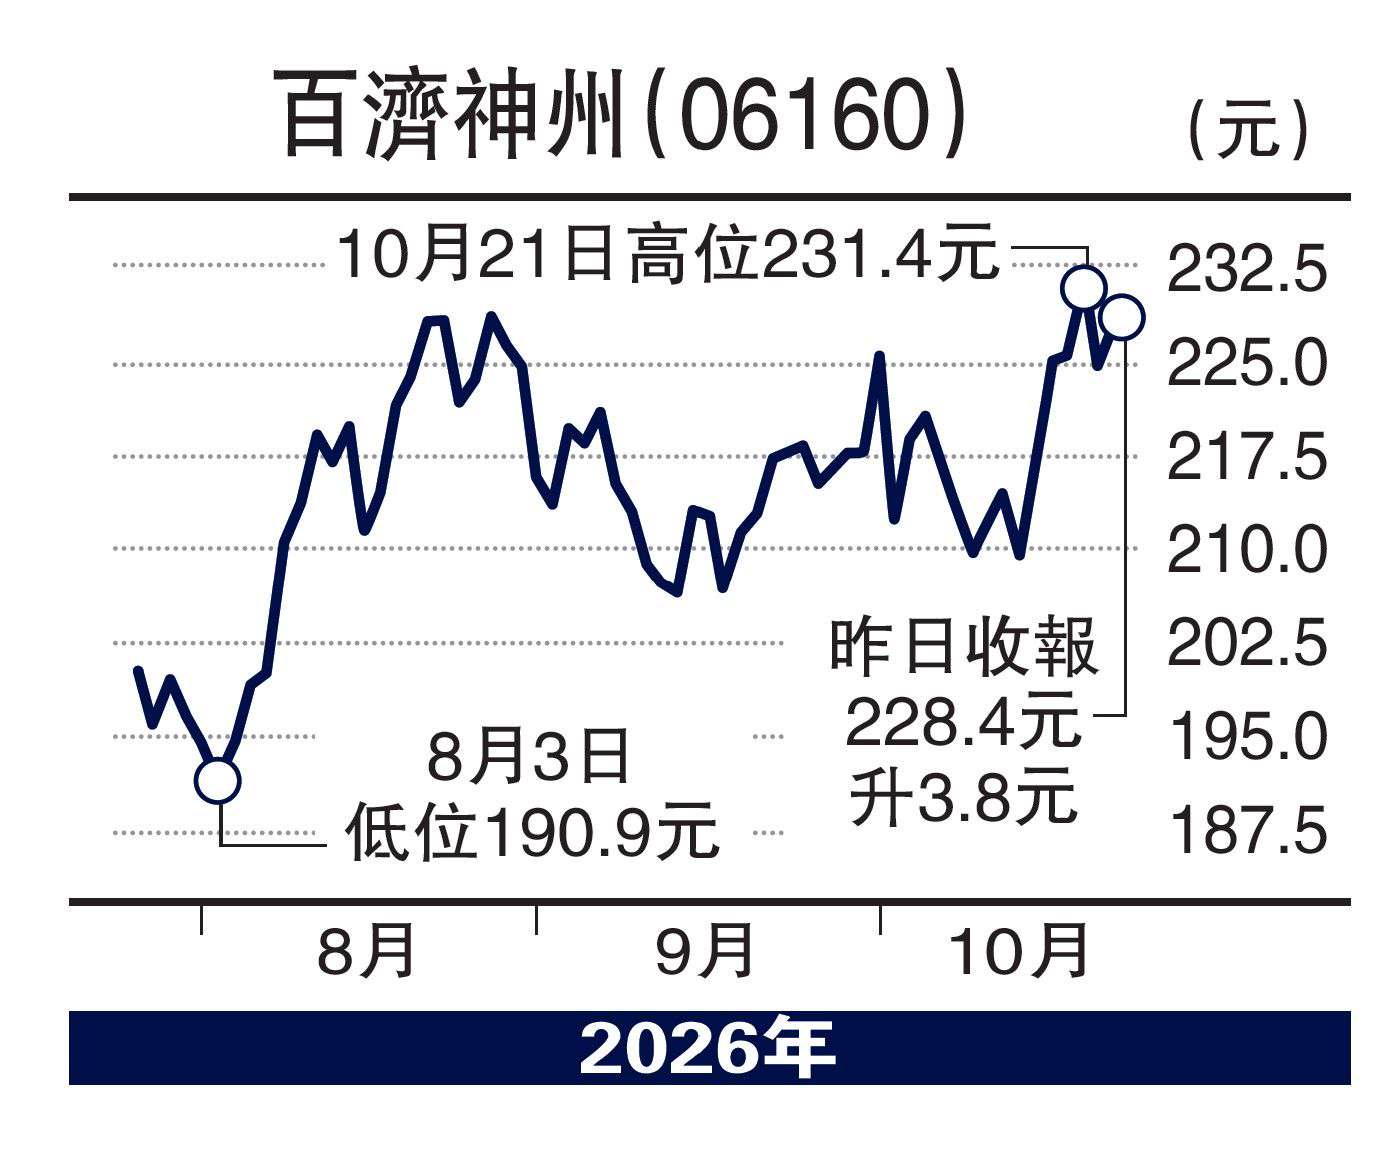
百济神州(06160)2026年上半年业绩标志着一个根本性转折:营业总收入222.2亿元(人民币,下同),同比增长26.8%;归母净利润32.71亿元,同比大增627.1%;经调整净利润58.63亿元,同比增长127%。
更值得留意的是百济神州的收入结构,其产品收入217.97亿元,占总收入逾98%,集团已从依赖授权费的Biotech,转型为以药品销售驱动的Biopharma。这一转变的估值含义远比单季利润数字重要:授权收入具有脉冲式特征,难以支撑长期估值倍数;而产品销售的经常性现金流,才是全球头部药企定价逻辑的基础。
多种产品进入临床兑现期
真正值得重新审视的,是其管线中一批具备全球首创属性的资产正密集进入临床兑现期。例如,10月21日,百济神州登记了BG-T0920的全球Ⅰ期临床,这是一款靶向CD3/CD22/BAFF-R的三特异性T细胞接合抗体,目前全球尚无同类产品进入临床。两天前,另一款靶向CD3/CD19/CD20的TCE三抗BG-T0050亦启动DLBCL全球Ⅰ期。
短期催化窗口亦较为集中。2026年ESMO年会(10月23日至27日)中国创新药研究入选LBA约30项,百济的CEA ADC等早期数据将披露;第三季度业绩指引已上调至全年收入449至462亿元,经营利润指引上调至65至71亿元。
板块层面,恒生创新药指数2026年内股价分位数约12%,较2025年高点回撤约35%,估值处于历史低位区间。在盈利质量完成结构性改善、全球首创管线进入兑现窗口的双重支撑下,百济神州的估值体系有望从依赖授权预期的rNPV框架,逐步向EV/EBITDA(企业价值倍数)及P/E(市盈率)等成熟药企框架迁移。当前处于催化密集期,后续ESMO数据读出与注册申报进展,是验证这一迁移能否成立的关键观测点。
(作者为香港股票分析师协会主席,证监会持牌人士,未持有上述股份)