

经济把脉/地缘经济重塑贸易格局\彭文生
- 字号
- 放大
- 标准
全球经济失衡问题再次成为关注的焦点。一方面,一些失衡现象始终没有改变,另一方面,这些失衡现象的表现形式和传导机制已经发生了许多结构性变化。
究竟发生了什么?有哪些方面没有发生变化?没有变化的是,在边际上中国仍然是全球经济的供给方,美国仍然是全球经济的需求方。这一点可以从中国持续的经常账户顺差和美国持续的经常账户逆差中体现出来。尽管近些年地缘竞争、关税摩擦等因素不断出现,但这种基本格局并没有改变。
虽然总体规模没有发生太大变化,但在供给侧和需求侧,我们都看到了重要的结构性变化。从供给侧来看,地缘经济格局正在重塑中国的对外贸易模式。观察各国从中国进口的商品占其进口总额的比重可以发现,许多新兴经济体和「一带一路」沿线国家从中国进口的商品占比有所上升,尤其是俄罗斯。
这一点并不难理解,因为俄罗斯面临来自欧洲和西方国家的制裁。但这种变化并不局限于俄罗斯。在拉丁美洲、非洲、中东以及东南亚等地区,我们也看到中国出口商品的市场份额不断上升。与此同时,我们可以看到美国从中国进口的商品占其进口总额的比重有显著下降。在笔者看来,这是全球贸易格局中一个非常重要的变化。
变化不仅体现在贸易领域,中国的对外直接投资(ODI)也正在转向发展中国家。过去十多年,「一带一路」沿线国家在中国对外直接投资中所占的比重有所上升。同样重要的是,绿色产业投资在中国对外直接投资中的占比不断上升。目前,与绿色产业相关的投资已经占中国对外直接投资总额的三分之一。这表明,中国的对外直接投资正在与全球经济的绿色转型相协调。这一点非常重要。这不仅仅是市场份额或贸易的问题,更关系到发展中国家的能源成本和能源安全。中国的贸易和投资模式已经对发展中国家产生了重大影响。
中国股权资产增加
我们正在看到中国外部循环格局在边际上的一种新变化。在旧模式下,中国向美国出口消费品,并以此换取美国国债,作为中国持有的对外资产。而在新模式下,中国向「一带一路」沿线国家及其他发展中国家出口资本品和中间品,伴随中国企业出海所形成的股权,正逐渐成为中国持有的对外资产。因此,从边际变化角度来看,这意味着中国的外部循环在逐步摆脱原有的中美双边循环模式。
美国方面与之相对应的变化有哪些?需求侧发生了哪些变化?在笔者看来,最重要的变化是人工智能(AI)相关资本支出的迅速增长。人工智能相关资本支出已经成为支撑美国总需求最重要的因素之一。这种影响不仅体现在企业用于投资的资本支出上,还体现在人工智能相关股票的市值大幅上升,其市值占GDP的比重也显著提高。这对美国的消费产生了非常显著的支持作用。
通过美国家庭储蓄率与家庭净资产相对于可支配收入的比率之间的关系,我们可以发现,家庭净资产与可支配收入之比一直呈上升趋势,财富效应支持消费,降低了私人部门的储蓄率。人工智能相关资本支出和财富效应对消费的带动作用,都在推动美国经济增长。
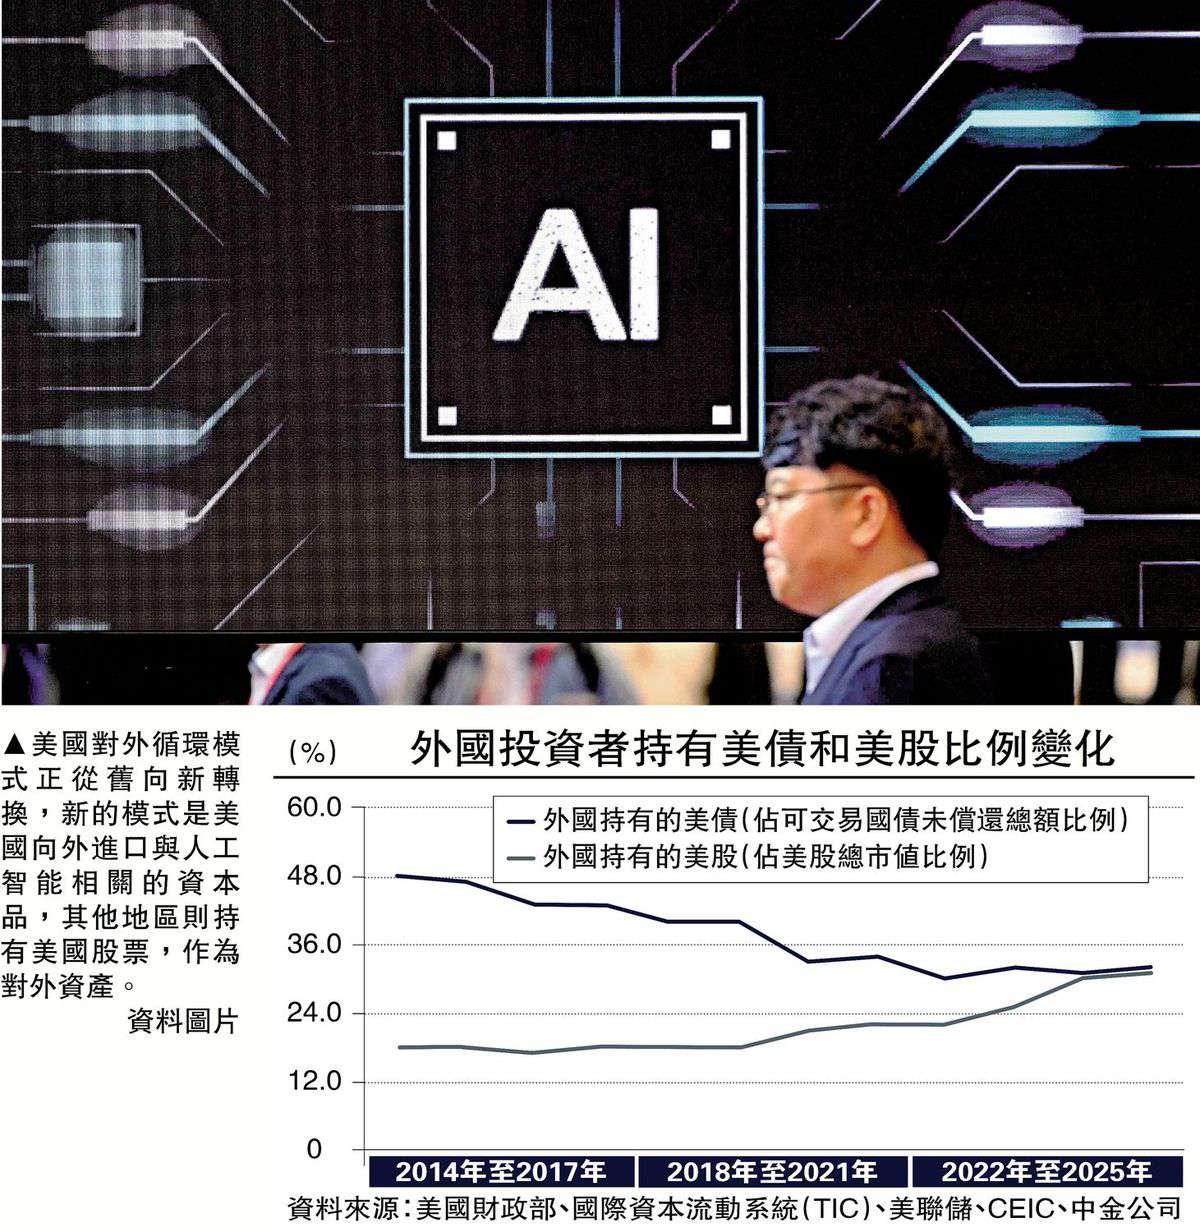
从外国投资者持有美国国债和美国股票的比例变化,我们可以看到,外国投资者持有美国国债的比例正在下降,而持有美国股票的比例则在上升。从某种意义上说,美国的经常账户逆差越来越多地通过股权资本流入来融资,而不再像过去那样主要依靠国债或其他债券资本流入。
过去,我们通常认为,美元作为全球储备货币的地位有助于维持其主导地位,因为世界其他国家和地区对美国国债有持续的需求。但这种支撑力量正在减弱,与此同时,其他国家对美国股票的投资需求在增加。
笔者将这种变化描述为一种美国新的对外循环模式。过去的模式与中国是彼此对应的。旧模式下,美国从中国进口消费品,作为回报,美国向中国提供国债,成为中国持有的海外资产。新的模式是,美国从韩国、中国台湾、中国内地、日本以及其他国家和地区进口与人工智能相关的资本品,作为回报,其他国家和地区则持有美国股票,将其作为对外资产。因此,正如前面提到的,从对外循环的角度来看,在某种程度上中国和美国这两个最大的经济体正在形成各自的中心,而股权资产的作用在增加。
我一直在思考一个问题,这种变化对美元意味着什么?过去,我们总是认为,美元的储备货币地位与美国国债密切相关。但现在,从边际变化来看,这种关系似乎更多地与美国股票联系在了一起。那么,股票资产对于储备货币地位是否重要?笔者的直觉是,它确实重要。乍一看,股票与储备货币地位之间的联系似乎没有那么紧密,因为美国国债属于安全资产。但我们为什么需要安全资产?因为我们同时也持有风险资产。如果没有风险资产,我们对安全资产的需求也就不会那么大。目前我还没有一个明确的答案,但这个问题值得我们进一步思考。
美国传统经济下行
短期内,我们应该如何看待全球失衡这一局面未来将如何演变?对于美国而言,笔者认为,关键问题在于高利率将如何抑制支出。一方面,尽管利率处于非常高的水平,股市预期依然明显偏向乐观。事实上,这也是当前美国国内需求没有降温的原因之一。不过,如果我们从房地产市场和债务驱动的金融周期来看,就会发现金融周期已经出现了温和的下行。因此,高利率正在对传统经济形成下行压力。另一方面,美国财政赤字已经从疫情期间的高位回落,但仍然高于全球金融危机之前的正常水平。这是一个需要我们密切关注的领域,即高利率将如何影响美国的财政运行。高利率不仅会抑制私人部门支出,也可能对财政扩张带来约束。
总而言之,在笔者看来,美国能否缩小经常项目赤字,取决于美国国内需求降温的速度,在这个过程中,美元实际有效汇率是否贬值是一个结果。
讲回到中国,面临的问题恰恰相反:如何通过低利率来提振国内支出。尽管利率已经处于较低水平,但中国股市的预期依然比较谨慎。此外,考虑到房地产行业的状况及地方政府、企业和家庭部门的债务情况,中国正处于金融周期下行的阶段,这是当前经济下行压力的主要原因。
展望未来,笔者认为需要加强财政政策与货币政策之间的协调。近期,我们已经看到一些政策措施和相关讨论,包括延长房贷期限、提供利息补贴,以及推进「六张网」建设。其中,个人住房贷款最长年限已由30年调整至40年;财政部牵头出台全国性房贷贴息政策,针对性降低居民购房利息负担。「六张网」建设计划是中国的一项新型基础设施建设方案。
那么,这些措施将在什么阶段开始提振国内需求?笔者认为,在初期可能会面临一些实施层面的问题,但未来几年,这些措施有望成为拉动中国国内需求的一股非常重要的力量。从长期来看,它们也将推动中国供给侧的发展。
目前,仍存在较大不确定性的是有关完善社会保障体系的政策讨论,例如提高农村老年人的基础养老金,以及加大人力资本投资,比如生育、托育、教育等方面的投入。过去几年,围绕这些问题有很多讨论,我的观察是社会共识在增加,希望未来有更多的落地措施出台。这对提振消费需求、稳定当前的增长,以及促进长远的经济发展都非常重要。
关于如何缩小中国的经常账户顺差,讨论往往集中在两个方面,一是提振国内需求,二是人民币升值。在我看来,内需与汇率二者并非并列关系,而是紧密关联、本质上都取决于国内需求状况。唯有内需实现可持续增长,人民币汇率才具备持续升值的坚实基础。反之,若国内需求持续疲软,即便人民币短期出现升值,也会压制内需修复,形成负向循环。因此,推动内需可持续增长才是促进宏观经济平衡的根本。
(作者为高金智库首席经济学家)