

美股承压/AI投资回报惹忧虑 避险资金涌入债市 美三大股指齐挫 科技板块势续震荡
- 字号
- 放大
- 标准
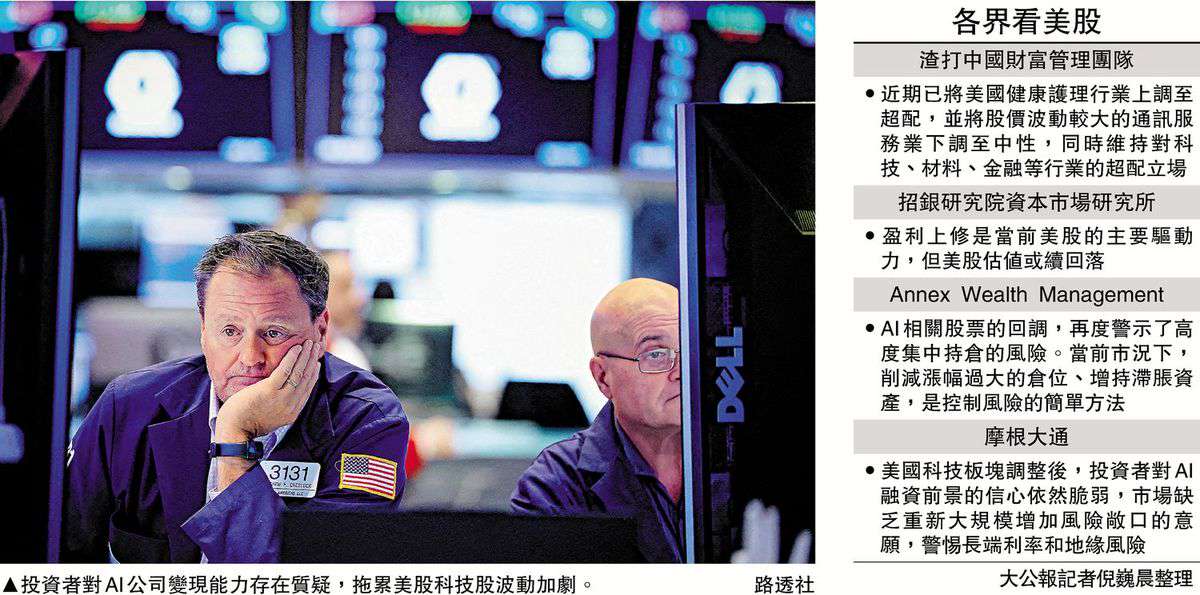
油价上涨、人工智能(AI)投资回报忧虑,以及避险资金涌入债市,使得美股科技板块再度承压。美股上周五(23日)偏软,道指、标指、纳指分别跌1.23%、0.21%和0.52%。全周计,标指和纳指分别挫0.47%和0.71%,惟道指仍升0.41%,并连升3周。
分析称,市场资金正从高估值AI股,转向能源、价值蓝筹及防御板块,科技板块短期料继续处在震荡整固期,11月中旬前宜维持战术性避险立场。\大公报记者 倪巍晨
上周美股科技股波动加剧,油气相关板块在地缘冲突支撑下表现向好。当周,费城半导体指数(SOX)、万得美国科技七巨头指数分别跌3.21%和1.7%。消息面看,地缘紧张局势的反复,进一步推高油价。美国通胀预期重燃背景下,投资者赶在本周联储议息会议前撤离高估值风险资产。
Meta自由现金流首转负
在AI产业趋势确定背景下,近期美股前端算力、芯片、半导体等科技股价格出现波动,其肇因源于投资者对AI公司变现能力的质疑。公开报道显示,OpenAI最新年化经常性收入(ARR)低于市场预期,引发投资者对AI实验室货币化能力,以及高额资本开支可持续性的担忧。另一方面,Meta第三季度营收按年增长26%至646亿美元,本季营收指引在730亿至760亿美元,均高于市场预期;不过,Meta将今年资本开支指引下限从1300亿美元上修至1350亿美元,其第三季度自由现金流为-21.2亿美元,为该公司上市以来首次转负。
上述忧虑并非空穴来风。渣打中国财富管理团队的报告认为,AI资本开支存在「会计错配」,半导体、电力等受益者可立即确认收入,但开展巨额投资的「超大规模云商」则在未来5、6年对这些资产进行折旧,此举暂时性抬升标指的总体利润率,「倘若资本开支放缓,受益者收入就即时下滑,加之折旧成本滞后,整体利润率将迎来收缩。」该行强调,当前市场波动率加剧,很大程度源于对AI资本开支可持续性的担忧,以及长端利率高企引发的估值压力,但并不代表基本面恶化。
纳指本月中旬以来的震荡,部分归咎于美国AI云端公司CoreWeave信用风险的抬升。招银研究院资本市场研究所所长刘东亮指出,美股前期盈利预期的上修,已在股价中有较充分反映。另一方面,美股科技板块虽面临利率上行带来的估值回调压力,但盈利端的兑现、应用端的积极进展,为股价提供支撑,特别是Meta旗下Muse的推出,提振市场对AI投入转化为付费收入的信心。
盈利有支撑 估值仍承压
展望后市,刘东亮判断,盈利上修是当前美股的主要驱动力,明年美股EPS(每股收益)有望进一步上修。不过,鉴于联储后续仍可能继续加息,叠加美股业绩增速下行引致的风险溢价抬升,美股估值或续回落,惟幅度有限。他建议,策略上维持对美股的标配,待估值回落后配置吸引力预计提升,投资者不妨关注盈利稳健的大型科技股。
渣打的策略师近期将美国健康护理行业上调至超配,并将股价波动较大的通讯服务业下调至中性,同时维持对科技、材料、金融等行业的超配立场。该行建议,鉴于AI短期风险或集中体现,投资者应从集中的AI持仓中适当获利,并透过增加全球高派息股票等防御资产,平滑投资组合的波动。
申万宏源研究资产配置首席分析师金倩婧提醒,近期香港恒生科技指数与美国软件股走势出现较大分化,两者分歧或与美债利率上行引发的估值约束,以及中美科技板块盈利预期差异有关。她解释,美股由Muse等软件端利好支撑,而港股科技板块则面临更高的贴现率。短期看,本季美债利率若续回落,港股或通过补涨方式跟上美股软件股的步伐;倘若美债收益率再度回升或维持高位,则需待分子端盈利上修对分母端的高贴现率形成对冲。