

杠杆借贷风险高 散户需谨慎
- 字号
- 放大
- 标准
【大公报讯】天上不会掉馅饼。保监局执行董事(长期业务)吕愈国表示,保费融资看似利率低、高杠杆借贷,以及低投入成本就能赚取高回报,这样看似吸引的产品,实际上是把原本一张保单的风险,放大成多重风险叠加。
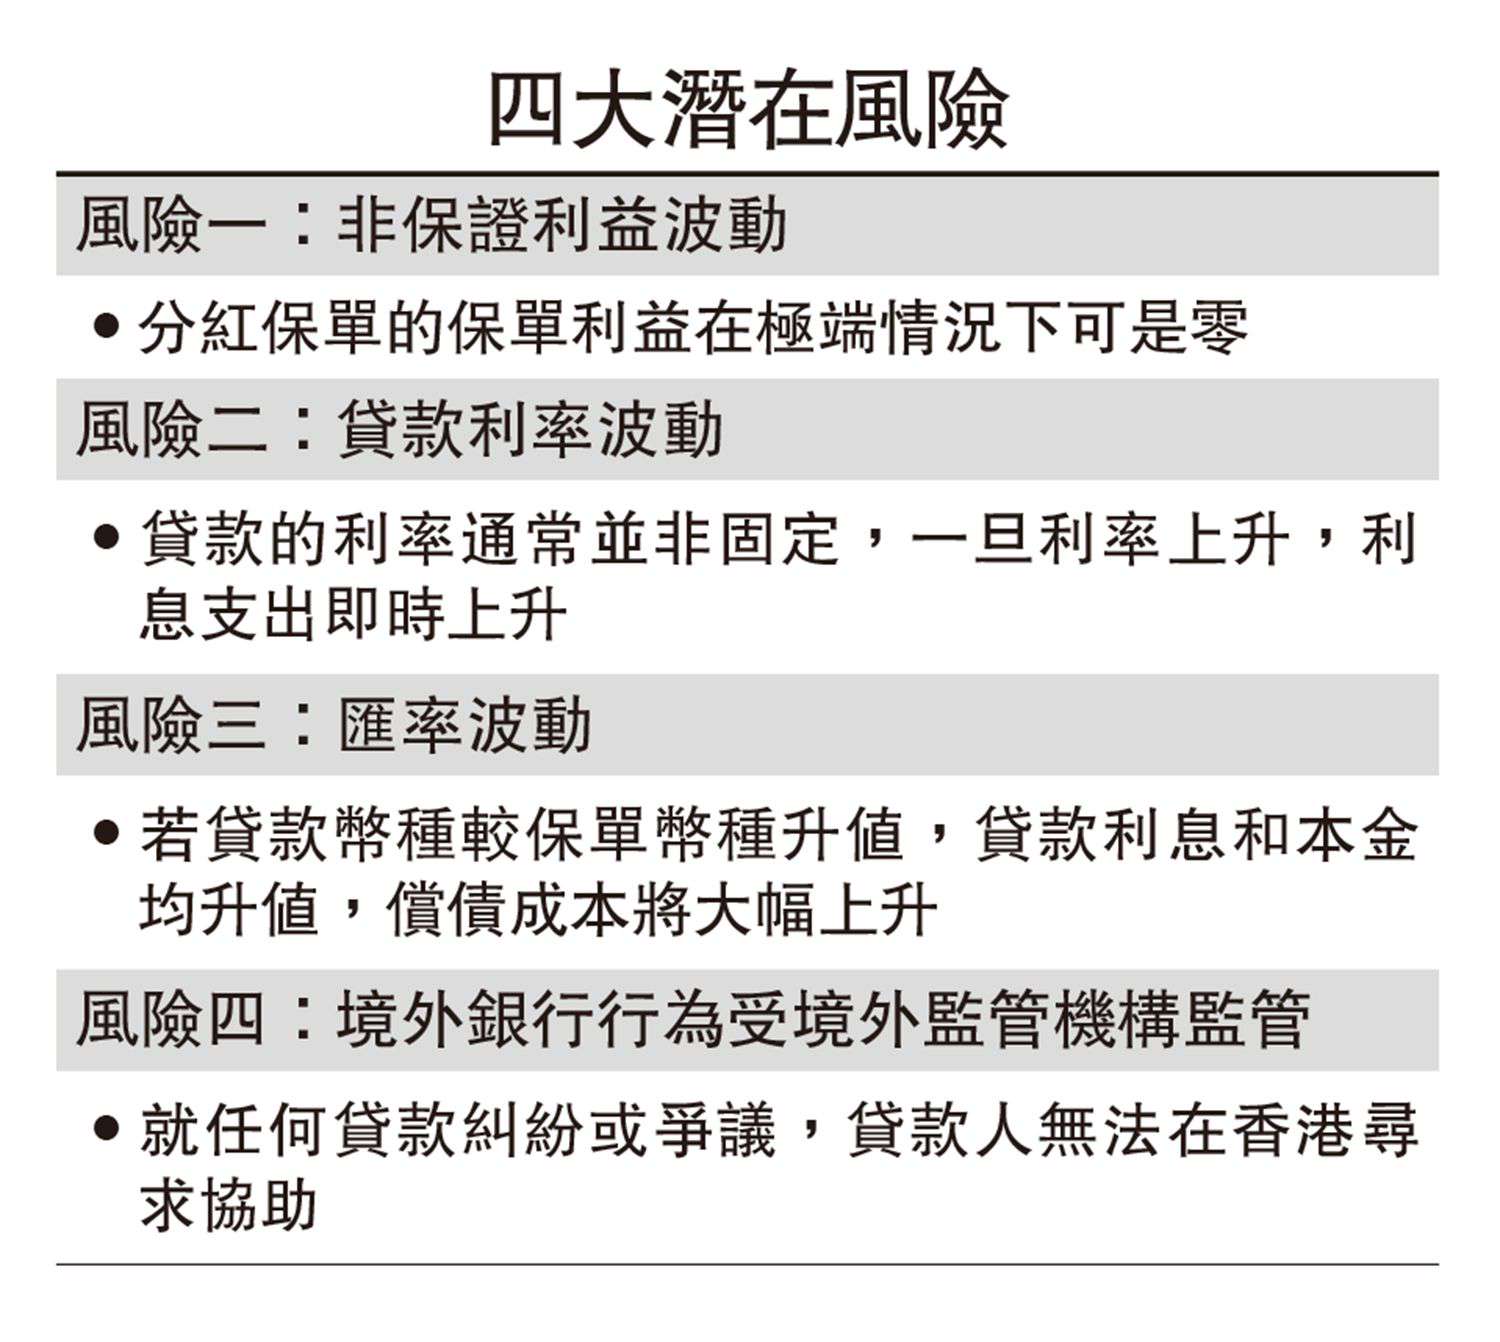
吕愈国特别提到,市面上确实存在这类被包装成「王炸组合」的产品,销售员往往未必充分了解或讲清背后非保证利益、贷款利率及汇款利率的波动风险,还有若贷款由境外银行提供,就任何贷款纠纷或争议,贷款人无法在香港寻求协助,跨境投诉或诉诸法律的难度和成本极高。
分红保单的保单利益非保证。吕愈国直言,在极端情况下可以是零。如购买保单时声明为长期持有(如20年以上或终身),保险公司或就此假设投保人并不会提前退保。如大量投保人因保费融资而提前退保,与保险公司的退保假设严重偏离,或会影响保单整体的非保证利益水平。
另一方面,保费融资贷款的利率通常并非固定。吕愈国指出,投保人或对部分货币利率情况及影响因素陌生,难以判断把握,一旦利率上升,利息支出即时上升。
汇率波动或影响偿债成本
此外,保单一般以美元或港元计价,若贷款以瑞郎等外币借入,贷款币种较保单币种升值,贷款利息和本金均升值,偿债成本将大幅上升。即使保单赚钱,汇率亏损也可能吞噬回报,理想做法是贷款货币与保单货币一致。
吕愈国强调,保费融资本质是一项借贷安排。杠杆借贷属高风险行为,一般而言,只有流动资产充足、收入相对充裕,具备较高风险承受能力,随时「还得到」的高净值人士,才较有条件考虑相关安排:并不适合不符合相关条件的普罗大众或零售客户。