

金融观察/推进人民币国际化三项建议\邓 宇
- 字号
- 放大
- 标准
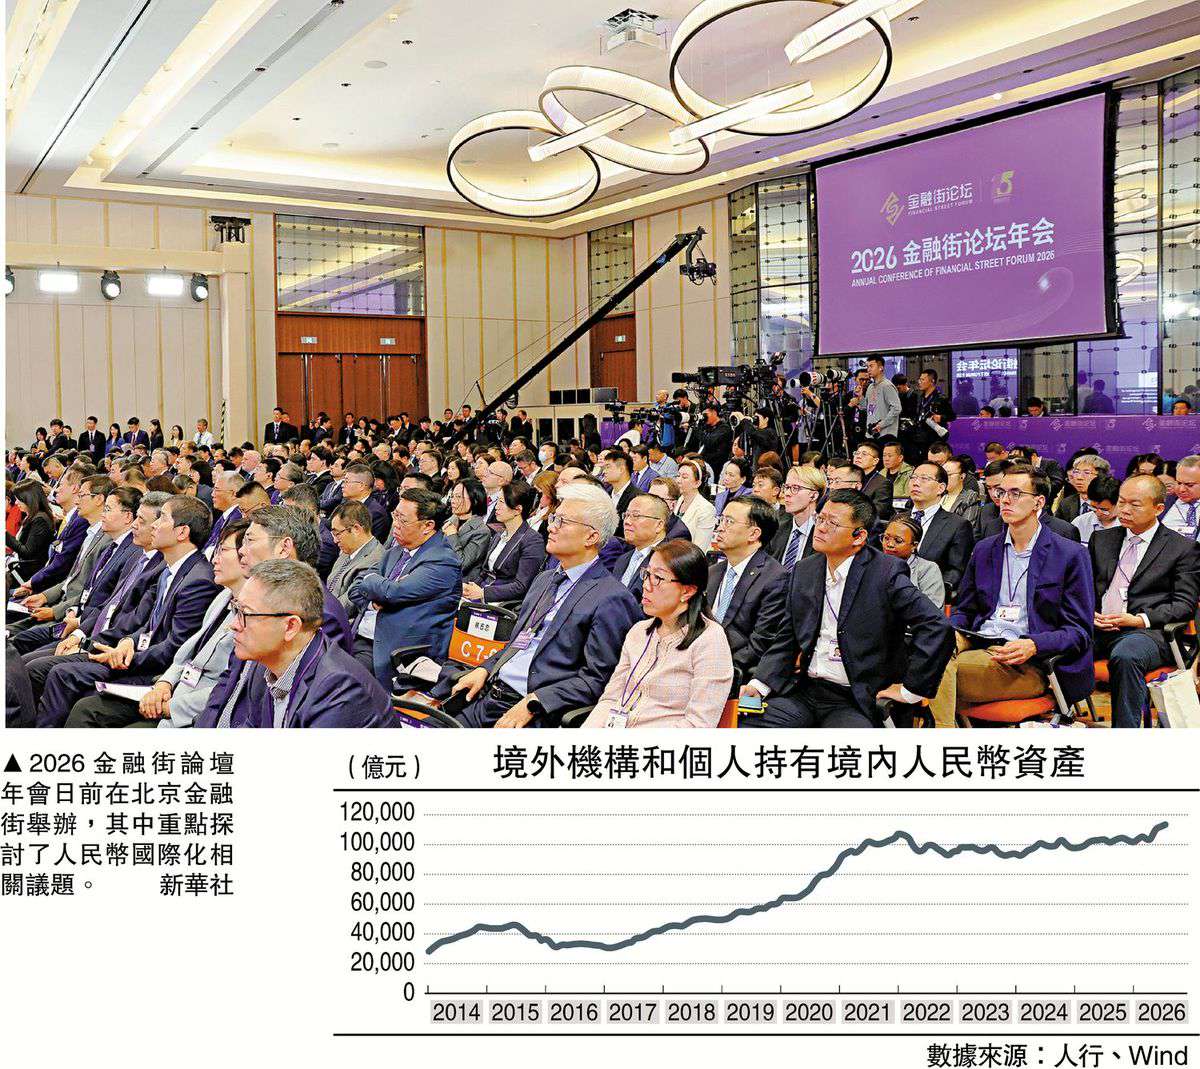
国家崛起决定了货币国际化的进程,人民币国际化的进程加快,凸显了中国综合国力的显著提升,以及国际影响力的快速上升。2026金融街论坛年会在北京金融街开幕,本次年会以「开放·合作·包容──共筑全球金融发展新生态」为主题,其中重点探讨了人民币国际化相关议题,国家金融管理部门围绕推动人民币国际化提出了一揽子的政策安排,此前有些政策措施已经宣布并推动落地,还有部分针对人民币国际化涉及到的产品供给、服务基础设施建设、对外金融开放等进一步部署,充分呼应和衔接国家「十五五」战略规划针对人民币在贸易、投融资的国际使用及资本项目开放等。
正如前人行行长周小川所言,人民币国际化进入到「黄金窗口期」,人民币国际化路径也发生了新变化。理论及实践层面,货币国际化面临诸如「不可能三角」和「特里芬难题」,但人民币国际化将能够通过更加循序渐进和独特的方式取得积极进展,以避免陷入这些「困境」,即在维持一定经常账户顺差的同时,确保汇率合理均衡水平,并依据人民币的市场供求关系而逐步推动实现人民币在国际支付结算、投融资和储备等功能的良性循环。
未来,推进人民币国际化需要多方聚焦共识发挥协同作用。笔者有三点建议:一是积极推动人民币投融资便利化落地,结合上海离岸金融各项政策试点,总结成熟可行的经验加大力度复制推广,并形成契合监管目标、兼顾市场发展和投资者需求的机制、规则和标准,促进人民币国际化扩容提质;二是拓展人民币金融基建功能和覆盖面,整合数字人民币与「货币桥」(mbridge)、人民币跨境支付系统(CIPS)等功能应用,鼓励引导中外金融机构深度参与,提升影响力和使用规模;三是加快推进离岸人民币市场建设,以强化支持香港全球离岸人民币业务枢纽为突破口,做强离岸人民币市场,便利和吸引更多国际投资者加大增持人民币资产,推动人民币形成顺畅的国际循环。
从货币国际化的发展路径看,美元、欧元及日圆的国际化分别有不同的发展模式、各具特色,但也各有困境或缺陷。比如美元,在维持美元全球流动性的同时,美联储货币政策的外溢风险持续放大;欧元因区域化所限,在推进货币国际化进程中的内生动力存在不足,比如欧盟的财政政策约束、债务压力以及自身的贸易保护主义政策;日圆则因大幅贬值及高波动而成为套利交易货币,其作为融资货币的吸引力已显著下降。反观人民币国际化进程,整体上遵循「市场先行、政策跟进」的路径。2008年全球金融危机后,国家着力推动跨境贸易人民币结算,以及稳步推进资本项目开放试点及离岸市场的培育。
笔者此前就人民币国际化议题进行了持续的跟踪研究和比较分析,包括探讨离岸人民币市场建设、人民币国际化的相关金融基础设施建设以及人民币国际化与日圆国际化的差异等。在本次金融街论坛年会上,政策、学界和业界就不同角度进行了探讨,其中的重要共识在于推进人民币国际化符合国家战略所需,同时也顺应了国际经贸和国际货币体系的演变,且与投资和市场对人民币的供需紧密结合。人行行长潘功胜在2026金融街论坛年会上的主题演讲中指出,在市场需求的驱动下,叠加当前国际环境和地缘政治形势变化,国际市场对人民币使用的需求明显增强,人民币国际化水平持续提升。
三组数据看:一是人民币国际化的使用更加广泛、影响力与日俱增。目前,人民币在国际支付结算、投融资及储备资产的占比整体保持上升趋势。一方面,人民币在跨境交易中被更广泛地使用。按照官方统计,人民币已成为全球第二大贸易融资货币(8.5%),超越欧元(7.9%),人民币的国际接受度在不断提高。初步统计,货物贸易项下人民币结算占比提升至30%左右。另一方面,人民币避险属性与配置价值凸显。全球超过80多个国家将人民币纳入外汇储备。人民币投融资功能强化,到2026年6月末,境外机构及个人合计持有人民币金融资产规模超过11万亿元,保持稳步增长态势。二是人民币汇率的稳健和弹性。经过国际环境和市场检验,和政策预期引导更加成熟,人民币汇率逐步摆脱了某一阶段持续升或贬值的单边行情。三是人民币国际化基建的升级完善。目前人民币国际化支付结算的服务基建逐渐完备。数字人民币研发早,试点范围广且场景丰富。CIPS的功能升级和交易量扩容,将为人民币跨境使用提供更多渠道。
丰富人民币优质资产供给
相较而言,人民币的国际地位与中国的综合国力、经济影响力和进出口贸易全球份额不相符,经济实力与货币地位严重错配,表明人民币国际化仍有持续拓展和挖掘的潜力空间。但同时,人民币国际化不能照抄照搬其他货币国际化的路径,而是需要结合国际市场环境和外汇供求关系全面考量。政策和市场的共识更加清晰,金融街论坛年会释放的政策信号更加明确,对支持推进人民币国际化将营造良好的政策和金融环境。通过具有影响力的国际级专业论坛,既是作为展现金融政策宣传权威发布的平台,推动政策和市场形成共识,把握人民币国际化的政策方向,也是国际投资者掌握人民币相关政策布局的平台。
两方面看:一方面,人民币国际化需要持之以恒推进,目前已经积累了大量的政策实践,比如在贸易、投融资及储备职能等方面,人民币的国际使用更加便利和丰富,未来的政策导向是增加更多的人民币产品,以及配套外汇管理的政策便利化。潘功胜行长在2026金融街论坛年会上发表的主题演讲专门就人民币国际化展开了讨论,强调「进一步增强高质量的政策供给,为境内外主体持有、使用人民币营造更加良好的环境」,其中提出了三点具体的政策方向,即一是更好服务实体经济,促进贸易投融资便利化;二是丰富全球优质人民币资产供给,活跃离岸人民币金融产品交易;三是为离岸市场提供稳定、多层次的人民币流动性供给。目前看,人民币在国际支付结算领域已经取得了积极进展,但在投融资和储备资产领域还有很大的提升空间。总体看,上述提出的政策措施针对性强、可行性高,鲜明地指向了人民币国际化的供给端,凸显了积极有为的价值取向,较好地满足了市场和投资者对扩大人民币资产供给的巨大需求。
离在岸相互赋能协同发展
另一方面,人民币国际化不局限于在岸市场,而是离在岸协同发展的过程,包括此前上海推出的离岸金融行动方案,以及更好地发挥香港离岸人民币市场功能,比如「点心债」市场、人民币资金业务安排规模的扩容,以及人民币国债期货、人民币柜台债等产品供给的增加等,这些举措为助力人民币国际化提供了更多元的路径方式。近段时间以来,国家金融管理部门宣布推出一系列支持离在岸市场协同发展的政策举措。2026年6月,潘功胜行长在2026陆家嘴论坛上的主题演讲中重点提出离岸市场建设的政策举措,包括将丰富离岸人民币债券、衍生品供给,支持香港建设全球离岸人民币业务枢纽等。同年7月,潘功胜行长在香港货币与固定收益峰会上致辞时提出系列举措,包括支持香港推出离岸人民币国债期货、支持香港金管局将人民币业务资金安排规模由目前的2000亿元增加至5000亿元、支持香港打造更加有深度的人民币资产池等。从离岸人民币市场建设的角度看,沪港两大国际金融中心的协同,将助力人民币离岸市场扩容的同时实现能级的跃升,加快构建人民币资产配置和风险管理的离在岸市场的相互赋能。
(作者为财经评论专业人士。本文仅代表个人观点)