

谈楼说按/新居屋按揭 收楼前一年可申请\张颢曦
- 字号
- 放大
- 标准
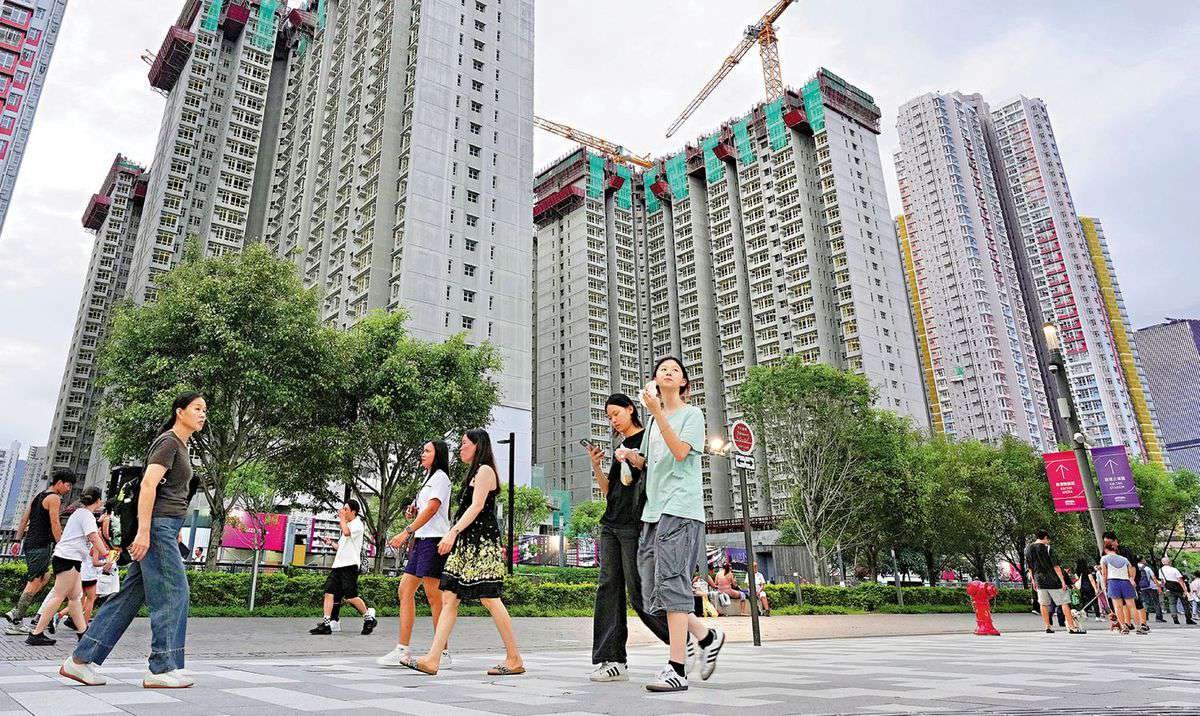
居屋2025开始拣楼程序,今期中签者可选择启阳苑、影辉苑、朗风苑、汇熙苑、裕丰苑5个新屋苑及重售居屋。新居屋获政府担保,坊间普遍认为按揭申请较为容易,究竟是否属实?笔者将于本文讲解新居屋按揭的4大重点,助买家在拣楼后顺利申请按揭。
1. 汇熙苑及裕丰苑买家可于拣楼后申请按揭。居屋的按揭申请时间与收楼日期密切相关。买家最早可于收楼前一年内申请按揭。此次新居屋名单中,启阳苑、影辉苑及朗风苑的预计关键日期为2028年,按揭申请可稍后再行提交;而汇熙苑及裕丰苑的预计关键日期则为2027年,拣楼后即可提交按揭申请。若选择重售居屋,亦需于拣楼后短时间内申请按揭。
信贷纪录欠佳 有机会拒批
2. 绿表买家可申请高达95%按揭。申请居屋按揭可在不经按揭保险公司情况下,直接向银行申请高成数按揭。白表人士最高按揭成数为90%,需支付至少一成首期;绿表人士最高按揭成数为95%,最少只需支付半成首期。
3. 信贷纪录欠佳,银行仍有机会不批。由于新居屋获政府担保,按揭入息文件较为简便,一般无需提交入息证明,只需简单申报家庭总收入即可通过审核。虽然新居屋按揭批核看似容易,但并非「包批」。若申请人的信用状况(TU)恶劣,或有严重欠款纪录,银行仍有可能拒绝其按揭申请。申请按揭前,建议先了解自身财务状况并妥善处理相关问题。
4. 银行计划各有差异,透过比较可有效减少支出。居屋买家可选择H按或P按计划。当拆息下跌时,选择H按的业主可享受较低的供楼利息,且该计划设有封顶机制,因此一直深受买家欢迎。此外,买家亦可享有按揭存款挂钩户口(Mortgage-link),利用剩余资金对冲部分按揭利息,从而减轻供楼负担。各银行为抢占居屋按揭市场,最近提供的现金回赠不俗,可帮补装修等杂费开支。业主不妨货比三家,找出最适合自己的按揭计划。
(作者为经络按揭转介营运总监)