
经纪爱股/打入运动饮料市场 蒙牛上望20元\连敬涵
- 字号
- 放大
- 标准
乳制品属刚性消费品,行业经历价格战及库存调整后,2026年进入修复周期,中小厂商持续被淘汰,竞争格局改善。蒙牛乳业(02319)作为内地第二大乳企,资产包袱已大致消化,营运效率提升,是港股消费板块具修复潜力的标的。
新产品提升毛利
2026年中期业绩理想,营收447.95亿元(人民币,下同),同比增7.8%;股东应占利润23.71亿元,增15.9%,毛利率维持40.8%,盈利增速优于收入,反映费用管控得宜。液态奶基本盘平稳,鲜奶、奶酪、奶粉等高附加值业务增速均逾30%,带动业务结构升级。
蛋白水为今年重点增量赛道,随着运动风气盛行,高蛋白补给需求上升。蒙牛透过旗下运动营养品牌迈胜(M-ACTION)推出专业蛋白水,每瓶含10g高纯度乳清蛋白,搭配BCAA及胶原蛋白肽,属认证运动营养食品。
有别对手主打大众轻补给,品牌先主攻健身房、户外赛事等垂直场景建立专业形象,再拓展商超及电商渠道,完善高毛利产品组合;连同特仑苏高端奶、妙可蓝多原制奶酪等新品,持续拉高盈利水平。
集团整合渐见成效,奶粉业务扭亏、奶酪渗透率提升,前期并购资产开始贡献利润。公司渠道与冷链配套成熟,海外业务有序拓展,加上中粮集团支持,分红及回购稳定,吸引长线资金。
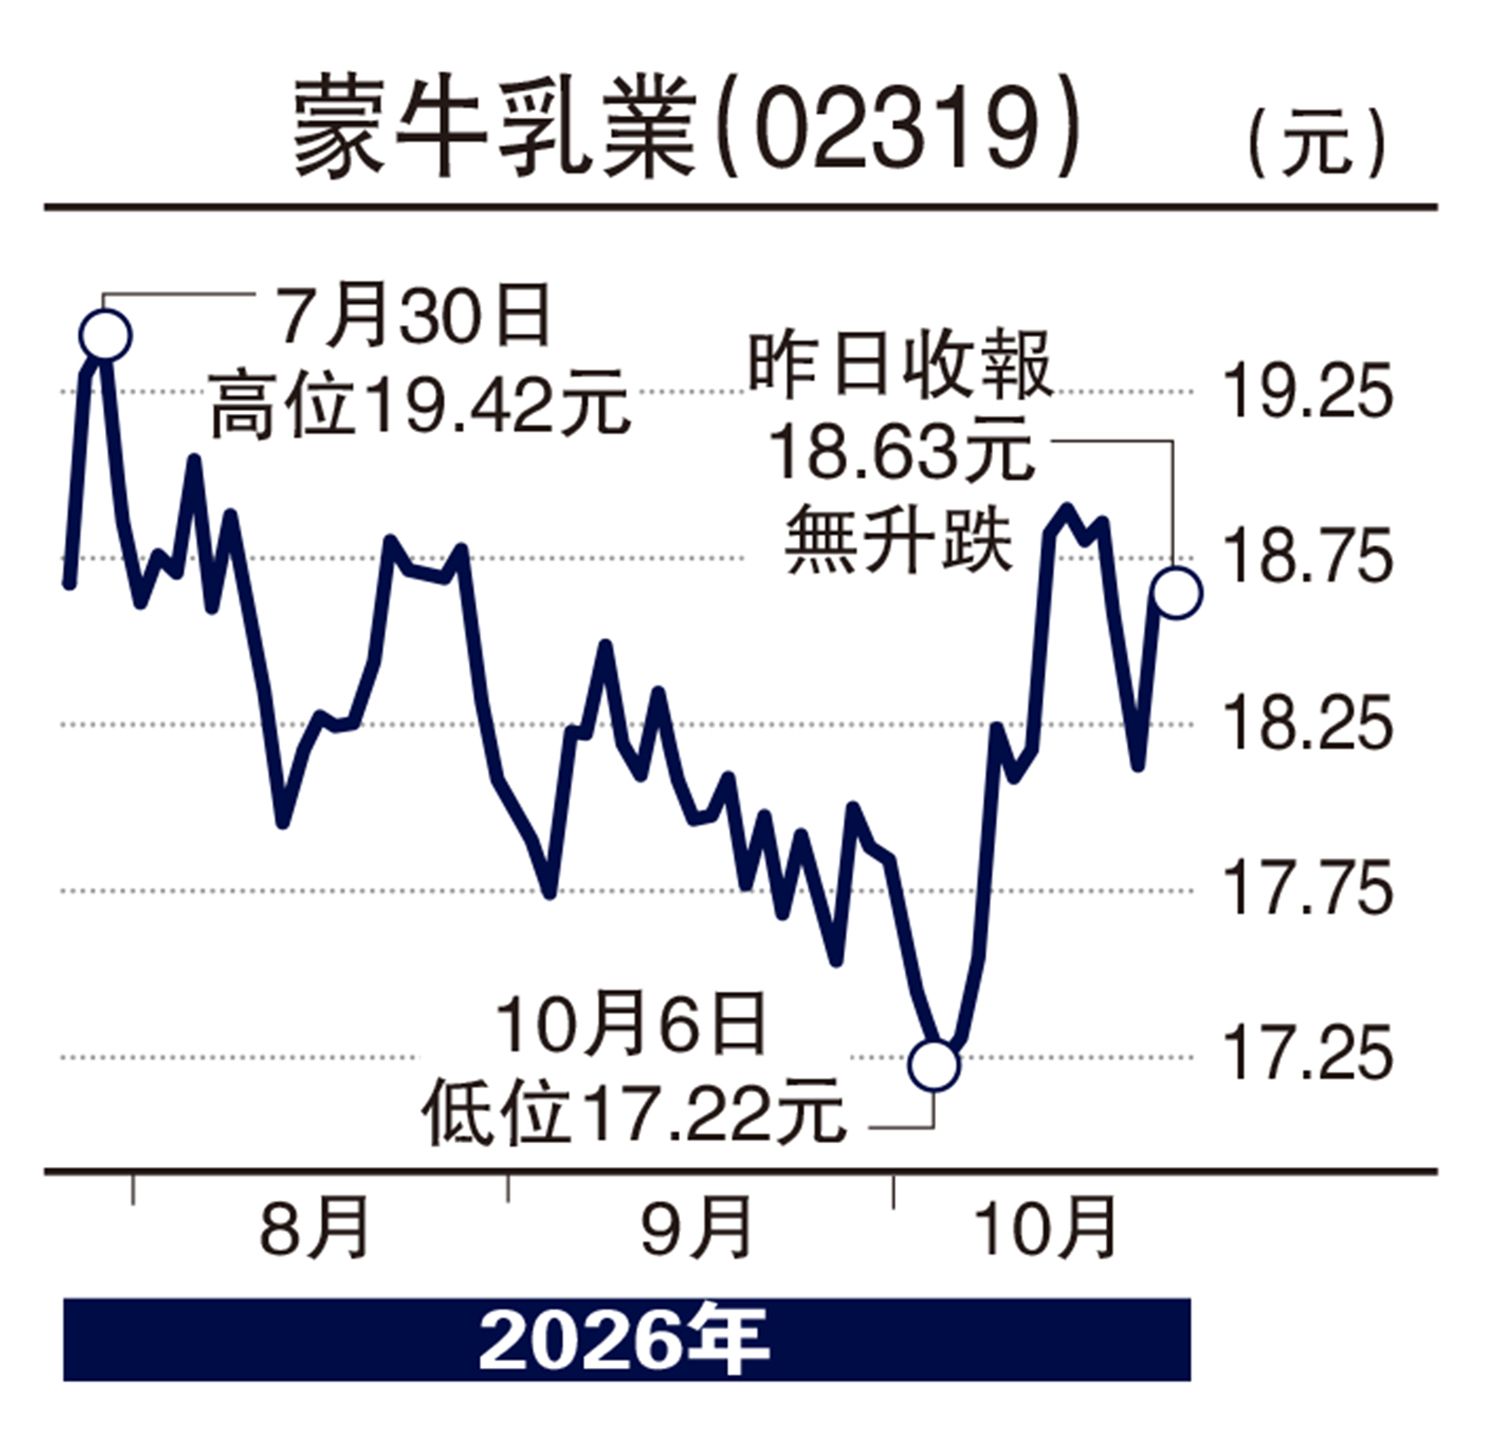
蒙牛基本盘稳固,新赛道打开增长空间,估值有修复空间。股价调整后重新走强,跑赢大市。可于18.5港元买入,目标20港元,跌破17.5港元止蚀。
(作者为香港股票分析师协会理事,并无持有上述股份)