
股海筛选/受惠低估值与AI生态优势 腾讯值博\徐 欢
- 字号
- 放大
- 标准
近期科技股沽压升温,市场对人工智能(AI)的投资回报转趋审慎。庞大资本开支何时转化为盈利,成为科企估值的考验。在环球科技股调整的同时,港股互联网板块在短期亦难免继续受压。
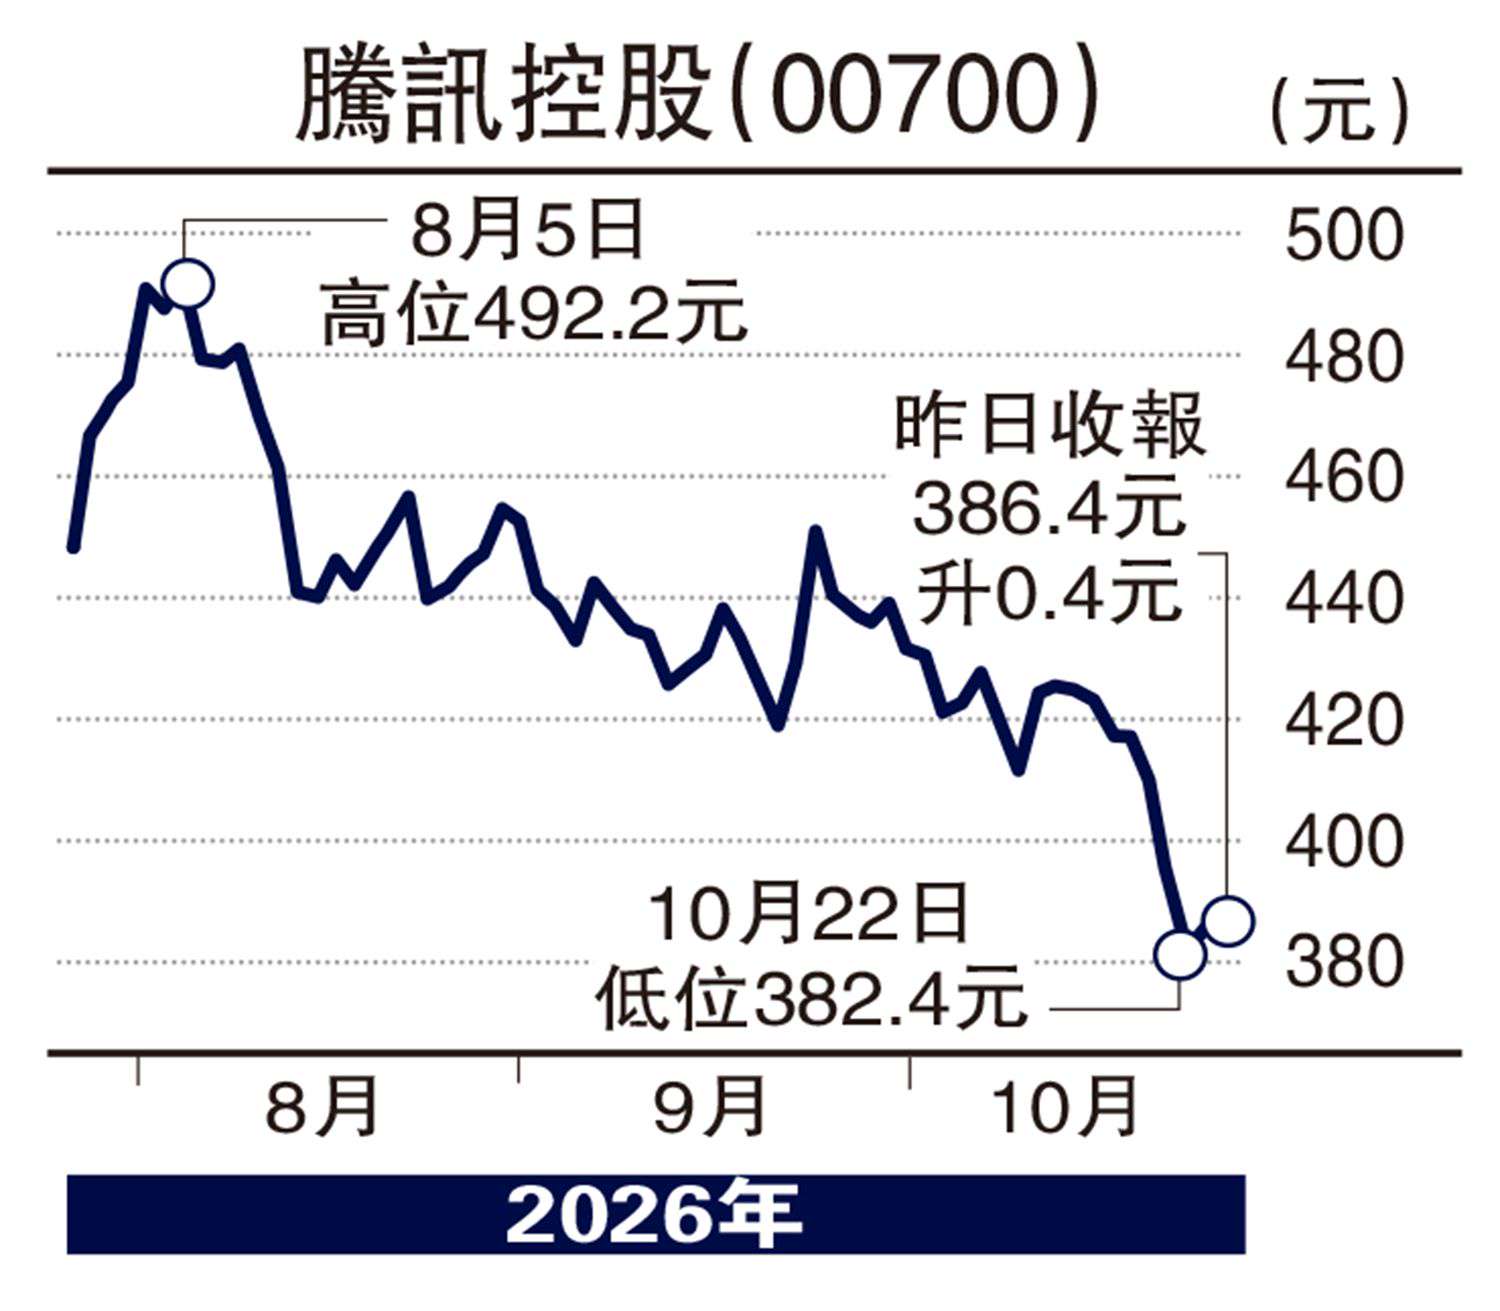
不过,笔者认为,腾讯控股(00700)经调整后,中长线值博率已见提升。截至上周五(23日),股价收报386元,按数据商估算,往绩及预测市盈率分别约13.1倍及11.3倍。预测盈利仍可能调整,但10余倍估值,已反映市场相当审慎的预期。
布局企业市场 有助增加收入
企业市场亦值得关注。腾讯已推出WorkBuddy企业工作台,并透过腾讯云提供模型调用、智能体开发及运行服务。旗下TokenHub同时支援自家及第三方模型,反映其正围绕企业应用需要,建立较完整的服务体系。
笔者看好这项布局的原因,是企业采用AI后,往往亦需要计算、储存及管理工具。若相关产品能提高客户黏性及持续付费意愿,腾讯便有机会扩大企业服务收入。
另一方面,混元模型已接入元宝、ima、CodeBuddy及WorkBuddy等产品,涵盖个人助手、知识管理、编程及办公场景。若不同产品的实际使用,有助改善模型及服务体验,再吸引更多用户,腾讯的AI生态便有望逐步建立竞争优势。
至于广告和游戏,则可能较早反映AI的经济效益。更精准的广告匹配、素材生成及投放工具,有望改善商户回报;游戏业务亦可透过AI辅助部分内容制作及研发工作。
风险亦不能忽略。腾讯第二季资本开支按年增加176%,自由现金流为负138亿元人民币。公司指剔除算力采购预付款后为正,但预付款始终是真实支出。若投入持续攀升,回报却未跟上,低估值亦可能维持一段时间。
笔者对腾讯持审慎正面看法:核心盈利提供支撑,AI生态增添增长空间,目前估值则令参与成本更具吸引力。在笔者看来,10余倍的盈利估值,已反映市场对增长前景持相当审慎的态度。若腾讯能维持盈利增长,投资者便有机会同时受惠于每股盈利提升及估值修复。有耐性且能承受波动的投资者,可考虑分注部署。
(作者为独立股评人)