
金融热评/政策促进新旧动能平稳转换\管 涛
- 字号
- 放大
- 标准
今年以来,在复杂外部环境扰动下,中国经济顶压前行、运行总体平稳。前三季度,实际国内生产总值(GDP)累计同比增长4.6%,落在年初设定的预期增长目标内;名义GDP增长5.6%,重新高于实际GDP增速,GDP平减指数累计同比增长1%。得益于新质生产力加快培育壮大,高端制造、数智经济、现代服务等新动能对经济增长贡献率维持在40%以上,是国内经济平稳运行的重要支撑。但结构性分化仍然是当前经济运行的突出特征,促进新旧动能转换平稳接续是现阶段政策发力的核心。
从生产端看,新动能对经济增长的引领作用进一步增强。前三季度,全国规模以上工业增加值同比增长5.3%,拉动经济增长1.6个百分点,其中高技术制造业、数码产品制造业增加值同比分别增长14.3%、13.6%;以高技术制造业、数码产品制造业等为代表的新动能领域以两成多的增加值占比,贡献了超五成的工业增长。
经济结构性分化格局待缓解
前8个月,在工业生产较快增长和工业品价格涨幅扩大共同带动下,高技术制造业利润同比增长54.7%,较规模以上工业企业利润整体增速高出39个百分点。
服务业结构同步优化,前三季度服务业增加值同比增长5.2%,其中租赁和商务服务业,信息传输、软件和信息技术服务业增加值同比分别增长12.3%、10.4%,两个行业以一成的增加值占比拉动服务业增加值增长2.2个百分点,贡献率超四成。
不过,新旧动能分化格局依然突出。与上年同期相比,规模以上工业增加值、高技术制造业增加值增速「此消彼长」,前者回落0.9个百分点至5.3%,为近三年同期新低,后者提升4.7个百分点至14.3%,创近五年同期新高。分行业看,装备制造业中的8个行业增加值均保持高增长,在AI产业链需求扩张带动下,电子行业增加值增速从上年同期的10.9%升至15.8%,产能利用率同比提升1.2个百分点至78.3%。
相比之下,上游采掘、原材料行业生产普遍放缓,多数行业产能利用率同比回落,一方面受国际大宗商品价格震荡抬升企业生产成本影响,另一方面也受需求收缩制约。
从需求端看,内需新增长点持续涌现,但总量仍然偏弱。投资方面,随着科技创新投入不断加大、新兴领域资源集聚效应显现,投资结构持续优化。前三季度,全国知识产权产品投资、设备工器具购置投资同比分别增长9.3%、9.7%;高技术服务业投资同比增长6.6%,与人工智能等新产业密切相关的信息服务业投资增长20.2%。
消费方面,服务消费、升级类商品消费和线上消费增势较好。前三季度,居民人均消费支出同比增长3.6%,其中人均服务性消费支出增速逆势提升0.5个百分点至4.6%,占居民消费支出比重升至47.3%。
但上述新增长点并未扭转供强需弱的整体发展态势。前三季度,资本形成总额和最终消费支出合计拉动实际GDP增长3.4个百分点,为近四年来同期新低;全国固定资产投资同比下降7.2%,民间投资下降10.4%,房地产开发、基建、制造业投资均录得同比负增长,制造业细分行业中,除电子、电气机械、仪器仪表等少数行业投资增速改善、铁路船舶航空航天投资仍然保持高增长外,多数行业投资均有承压。
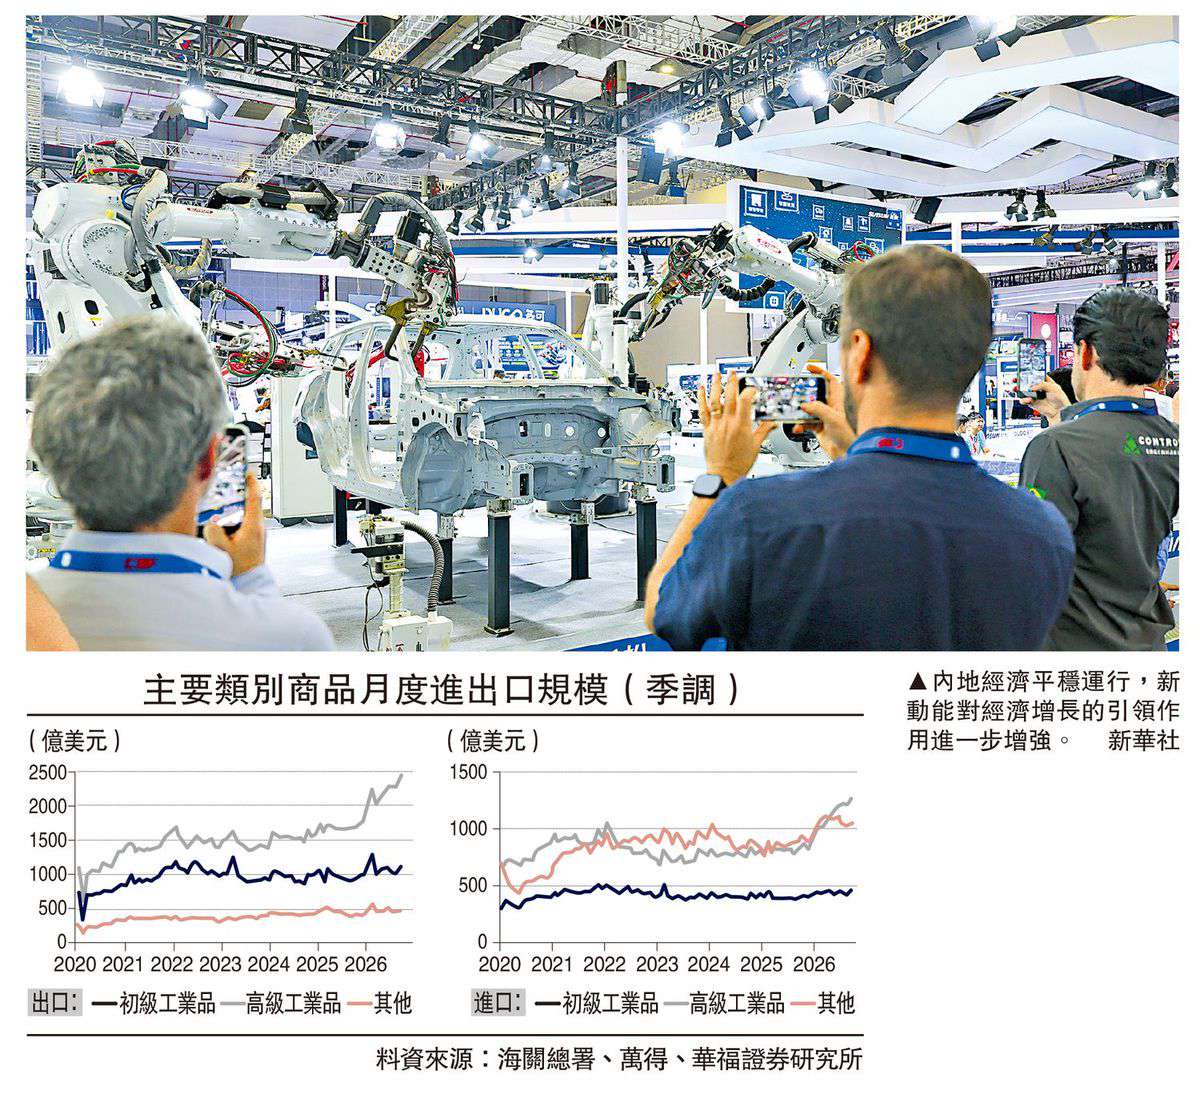
外贸端的结构性分化特征体现为贸易集中度提升。依据商品名称及编码协调制度的国际公约(HS)分类,我国进出口高增长主要靠高级工业品拉动,前三季度高级工业品出口规模增长32%,占总体货物出口比重升至58.3%,同比提升4.7个百分点;进口规模增长39.5%,占总体货物进口比重升至42.7%,同比提升3.7个百分点。从量价表现看,货物出口数量增长总体快于出口价格,HS第一类至第二十一类商品中有十三类商品出口处于「以价换量」状态,且集中在初级工业品上;而货物进口价格增长总体快于进口数量,初级工业品进口数量增速集中于负值区间,反映内需仍然偏弱。
勿忽视传统产业改造升级
今年以来,受地缘冲突持续扰动,海外主要经济体普遍面临通胀上行压力。相比之下,我国物价水平仍保持低位运行,前三季度CPI与核心CPI同比增速分别为0.9%、1.1%,反映我国实际经济增速仍低於潜在增速,存在产出缺口。收敛产出缺口无外乎供给侧去产能、需求侧促消费和扩投资。当前而言,稳就业仍居「四稳」之首,简单收缩产能并不可取,更现实的选择是统筹好新兴产业、未来产业和传统产业之间的关系。
培育新兴产业、未来产业是发展新质生产力的重要抓手,但不能以此替代传统产业的改造升级。
从要素特征来看,新兴产业、未来产业普遍属于技术、资本密集型领域,就业弹性偏低,对就业扩容、居民增收的直接带动作用相对有限;而传统产业是国民经济循环的基本盘,是吸纳就业、稳定居民收入的主要渠道。如果只把注意力放在新兴产业、未来产业的培育上,忽视传统产业改造升级,容易形成产能扩张但内需支撑跟不上的局面。
从产业链条看,传统产业是实体经济的根基,为新兴产业、未来产业提供制造体系、供应链网络和落地场景。若轻视传统产业,容易陷入「技术悬空、产业空心」困境。同时,新动能培育本身会增加新产能,这既进一步扩大了总供需缺口,又加剧了传统产业的供求失衡压力。相反,新质生产力通过技术创新、数码化、绿色化、智能化与传统产业深度融合,将有助于改善传统产业的供给质量,增加有效供给,更好满足市场需求。
有鉴于此,在培育新动能的同时更新旧动能,推动新旧动能转换平稳接续,成为现阶段政策发力的关键。日前,中共中央、国务院印发《关于发展新质生产力的意见》,明确提出发展新质生产力的三个「不能」(不能脱实向虚、贪大求全、搞泡沫化,不能出现产业空心化或产业断层现象,不能盲目求新、顾此失彼)、一个「严禁」(严禁借发展新质生产力之名违规滥用政策,对一哄而上、盲目投资等造成重大损失的严肃追究责任)。这进一步厘清了传统产业、新兴产业、未来产业的协同关系,把改造提升传统产业、夯实实体经济根基,摆在推动科技创新和产业创新深度融合的优先位置,而不是一味强调发展新兴产业、未来产业。
国家发展改革委有关负责人答记者问时指出,出台该文件的一个重要考虑是解决工作实践中已出现的苗头性问题。比如,有的片面认为发展新质生产力就是抓未来产业、新兴产业,忽视传统产业升级改造;有的布局规划未来产业、新兴产业赛道雷同,没有体现因地制宜要求。这清楚表明,发展新质生产力绝不是只要「新」不要「旧」,而是要坚持先立后破、稳中求进,推动新旧动能有序接续。
随后,中办、国办印发的《关于推动科技创新和产业创新深度融合的意见》,把「以原创性颠覆性科技创新培育壮大新兴产业和未来产业」和「以先进技术改造提升传统产业」均列为「以高质量科技供给支撑现代化产业体系建设」的重要举措,表明科技创新既要服务于前沿突破,也要服务于传统产业的提质升级。
综上,我国培育新质生产力,走的是前沿突破与传统底盘协同并举的路径,重在维护产业体系的完整性与协同性,这与部分国家偏重前沿赛道、弱化基础产业、缺少商业化落地场景的发展模式形成显著差异。这既是对新旧动能转换规律的把握,也体现了政策对就业、民生的重视,有助于缓解新旧动能转换的阵痛,增强中国经济的韧性。
(作者为华福证券首席经济学家)