
汇控跌逾5% 摩通:收入与利润略低预期
- 字号
- 放大
- 标准
【大公报讯】汇控昨日公布的季绩大致符合市场预期,集团管理层对业务前景和指引也维持不变,但是汇控股价却急跌逾5%。摩通发表报告指出,汇控第三季业绩「好坏参半」,以实际基准计算的税前盈利及股份回购大致符合预期,收入及拨备前经营利润,却分别较市场预期低2%至3%,减值拨备较预期少,但集团并未下调2026年信贷成本(credit cost)指引。
股价短期料横行 目标205元
摩通认为,汇控最令人失望的环节,在于银行业务净利息收入较市场预期低2%,按季大致持平,但香港及英国市场的存款竞争加剧,推高定期存款息率,令存款组合中,定期存款占比由36%升至38%,而每提升1个百分点,将令集团的净利息收入减少约2亿美元。汇控维持2026年净利息收入至少460亿美元的指引不变,符合市场预期。
财富管理业务方面,摩通指出,汇控的表现亦较市场预期低4%,按年持平,当中私人银行收入按年增长16%,惟受到非经常性因素影响,保险收入按年下跌16%。期内净新增资金为410亿美元。普通股权一级资本(CET 1)比率为13.9%,略低于市场预期的14.1%。
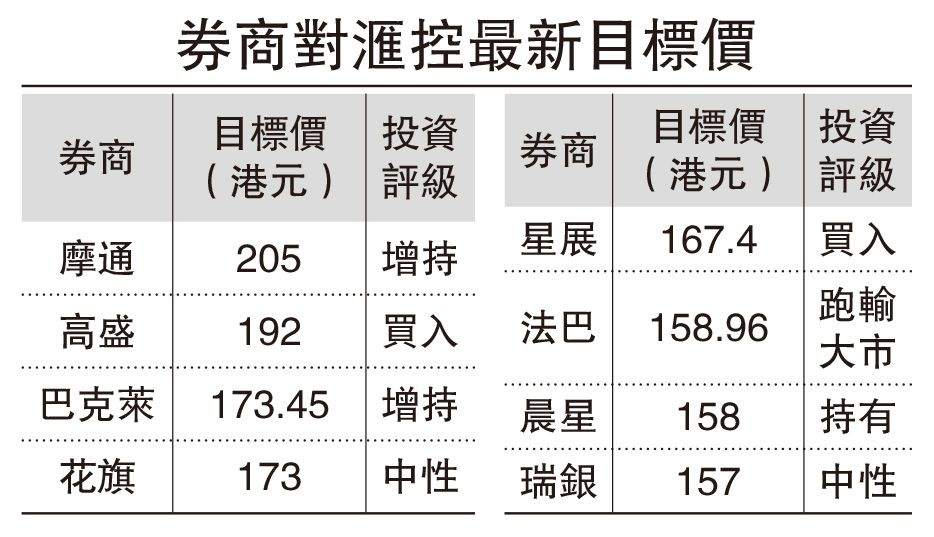
受银行业务净利息收入及财富管理业务趋势转弱的影响,摩通认为,市场对汇控2026至2028年每股盈利预测有下调空间,预期汇控股价短期内将横行。摩通维持予以汇控的「增持」投资评级,目标价205港元。