
车企业绩/海外销情理想 内地成本压得住 比亚迪上季多赚28% 现金流转强
- 字号
- 放大
- 标准
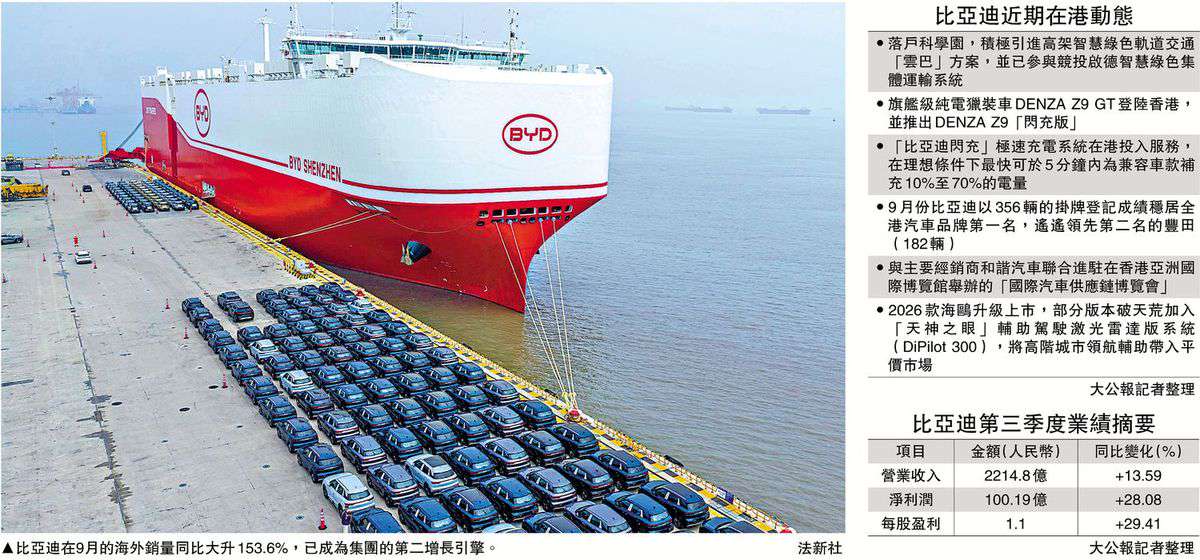
比亚迪(01211)昨公布第三季成绩表,股东应占盈利同比升28.08%至100.19亿元(人民币,下同),低于市场预期。至于首三季,比亚迪录得盈利下跌4.24%至223.4亿元,营业收入几乎持平,仅升0.01%至5663.04亿元。值得注意的是,首三季经营活动产生的现金流量净额544.70亿元,按年增33.36%。
分析指出,比亚迪的现金流较去年同期更强,为经营和投入提供了支撑,而第三季获利增长加快,反映集团正从“增长放慢”转为“单季修复”。至于修复能否延到第四季度,则视乎后续销量、价格和利润等表现。\大公报记者 李永青、麦晋玮
第三季比亚迪营业收入为2214.88亿元,同比升13.59%,但利润则增28.08%,利润增速跑赢了营收增长速度。市场人士指出,这种情况反映海外卖得贵,内地成本压得住。9月份,比亚迪海外销量18.07万辆,同比大升153.6%,占当月总销量的39%。1至9月累计出口134.3万辆,急升92.7%。
分析:海外利润贡献料增至八成
分析指出,比亚迪是中国乃至全球领先的新能源汽车制造商,预料海外市场将成为集团第二增长引擎,海外利润贡献将从2025年的64%增至2030年的超过80%。
销量方面,比亚迪9月新能源汽车销量达46.36万辆,按年增长约17%,其中纯电动车销量升势强劲,录得27.31万辆,按年增33%;插电式混合动力车则跌2.3%至18.36万辆,期内新能源车出口高达18.07万辆,但受今年前期市场波动影响,集团今年首9个月累计销量为313.16万辆,按年仍跌3.9%。
至于比亚迪希望凭着快充电池来刺激销量,但集团早前于投资者活动上透露,由于新一代刀片电池生产线进行改建,一度出现产能供不应求,拖慢新车交付;与此同时,海运运力不足亦掣肘海外交货进度。不过,随新一代刀片电池产能逐步爬坡,内地交付量已于8月、9月按月回升;此外,管理层亦表示集团已加码海运运力,纾解出口瓶颈。
新款车在港卖 79.8万元起
另一方面,比亚迪旗下的高端新能源品牌腾势DENZA D9在香港的销情非常理想,成功打破了过往由日系燃油MPV长期垄断本地商务与家庭出行的局面。公司昨日更宣布推出全新“DENZA D9闪充版”,售价79.8万港元起。新车以跨境出行需求为核心,集比亚迪第二代刀片电池、比亚迪闪充(BYD Flash Charging)技术,以及全球独创的国标、欧标双标准充电制式于一身,让用家无论往返香港或内地均可更灵活地享受便捷高效的电动出行体验。
据了解,比亚迪闪充技术,在适当充电条件下,电量由10%充至70%,最快只需约5分钟;由10%充至97%最快约需9分钟,新车设两个版本,前驱版(FWD)售价79.8万港元,四驱版(AWD)售价86.8万港元。