
经纪爱股/友邦新业务价值利润率提升 趁回调吸纳\邓声兴
- 字号
- 放大
- 标准
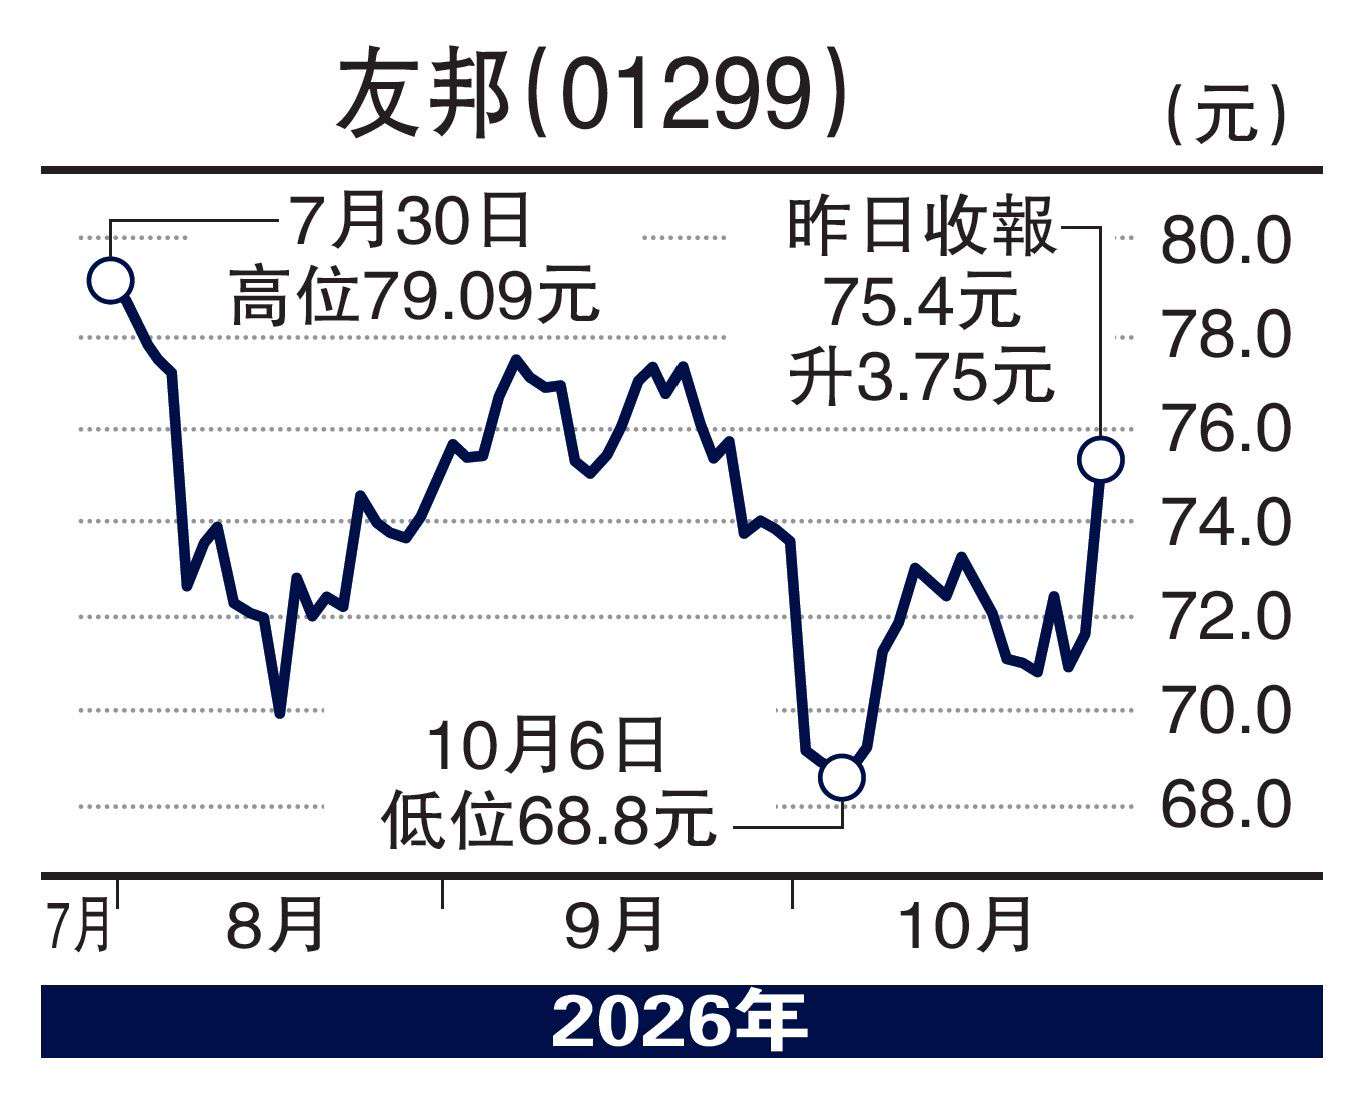
友邦保险(01299)公布2026年第三季度新业务业绩,短期数据受高基数影响而出现波动。第三季度新业务价值按年下跌5%至14.15亿美元,主要由于香港及中国内地业务去年同期基数极高。然而,若观察首九个月累计表现,新业务价值仍上升5%至46.27亿美元,由所有报告分部(除泰国业务外)的增长所带动。值得留意,集团新业务价值于9月份恢复卓越增长,按年上升逾25%,反映短期波动并未改变业务的内在增长动能。
从分部表现审视,中国内地业务第三季度新业务价值下跌33%,乃去年高基数所致,惟9月份代理新业务价值已恢复卓越增长。香港业务第三季新业务价值减少3%,但8月及9月合共录得20%按年增长,显示复苏势头明确。泰国、新加坡及马来西亚业务分别录得9%、22%及10%的新业务价值增长,其他市场上升14%,反映集团地域多元化的韧性。集团首席执行官兼总裁李源祥表示,集团继续在各个市场看到具吸引力的增长机遇,客户对保障、健康、储蓄及退休方案的需求保持强劲,代理业务基础继续增强,活跃代理、新入职代理及新代理主管人数均较去年上升。
对利率波动的敏感度可控
盈利质量方面的改善尤为值得关注。第三季度新业务价值利润率上升5.3个百分点至63.5%,受惠于中国内地产品及渠道组合的有利转变。年化新保费减少13%,但总加权保费收入则增加7%。集团预期将超越每股税后营运溢利自2023年至2026年复合年均增长率9%至11%的目标,反映具盈利性的新业务增长正转化为更高盈利。资本管理方面,估计若美国利率曲线整体平行上移50基点,内涵价值微跌1%,股东资本比率则稍微上升,显示集团对利率波动的敏感度可控。
笔者认为,市场对友邦第三季度新业务价值下跌的反应,更多是对高基数效应的短期消化。9月份的强势复苏、新业务价值利润率显著提升,集团的基本面未转弱。亚洲保险渗透率提升、保障需求持续释放的结构性趋势未变,友邦的代理渠道优势与多元化布局,中长期增长逻辑依然稳固。第四季度势头续强,全年表现值得期待,当前的估值回调反而为长线投资者提供了审视其内在价值的机会。
(作者为香港股票分析师协会主席,证监会持牌人士,未持有上述股份)