
谈楼说按/“先P后H”与低息定按如何选?\王美凤
- 字号
- 放大
- 标准
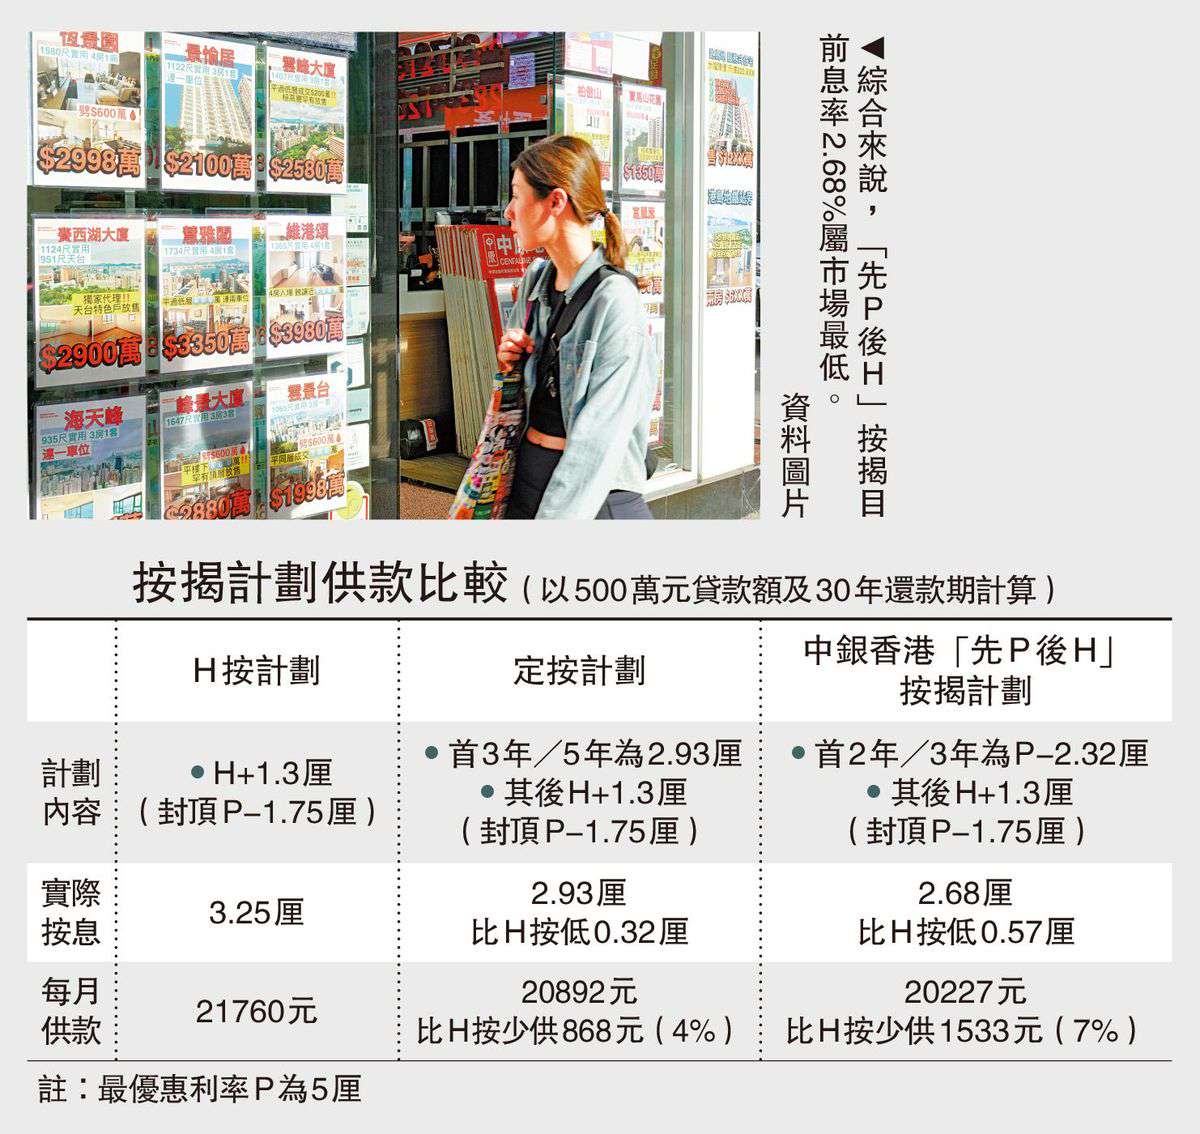
上期提及最新“先P后H”按揭的优势(详见10月19日B2),今期再续;有关计划“先P”而“后H”,首两年或三年按息P-2.32%(P现为5%),即目前实际按息为2.68%,首两或三年P按期后将回复H按,息率与现时市场H按水平一致,即H+1.3%(封顶P-1.75%)。“先P后H”按揭可让用家先享P按特惠息率,其后回复主流H按,相信是基于H按亦一向受用家欢迎,具有息率弹性优势,当拆息下跌至H按息低于封顶水平,按息便会下跌,用家可享减息;若然拆息上升,H按亦有封顶息之保障。
同时比较回赠与罚息期
按揭市场有着多样化的按揭优惠及产品属好事,但基于不同按揭计划及优惠意味当中有着不同息率计算方式及条款,当中对不同用家而言有着优点或限制,按揭用家可因应自身需求及财务状况作出比较及选择。以目前市场上之按揭计划来看,较主要可比较几个部分:按揭实际息率及按息计算方式(浮息或定息、H按或P按或混合两者)、银行回赠、是否有按揭相连之高存息户口优惠(即是坊间简称mortgage link,银行提供高存息户口,存息与按息相同),其次则可按需求留意罚息期。
综合来说,若果首要考虑低息,“先P后H”按揭目前息率2.68%属市场最低,对比定按,尽管“先P后H”属于浮息计算,但若果预期息率波幅轻微,此计划具有即时悭息吸引力。然而,若想同时享有可控低息及供款稳定之优势,现时之低息定按计划则属合适选择,目前定按息率为首三年或首五年锁定于2.93%。若果用家习惯爱用高存息户口对冲利息,尤其资金充裕人士若用尽高存息户口,可透过存放资金之高回报收入抵销利息支出,省息高达一半甚至以上,并喜欢拆息按揭之弹性,则可能认为H按较适合。而在几个按揭计划中,最终亦可以银行批出多少回赠作一并比较。
(作者为中原按揭董事总经理)