
经纪爱股/农行增长扎实稳健 目标7.5元\连敬涵
- 字号
- 放大
- 标准
刚公布业绩的农业银行(01288)2026年前三季度业绩亮眼,盈利增速稳居四大行首位。期内营业收入6195亿元,同比增长12.5%;归母净利润2365亿元,同比增长7.1%,营收及利润增速领跑同业。单季表现更为突出,第三季净利同比增长10.84%,是四大行唯一录得双位数增长的银行。
农行业绩增长扎实稳健,前三季度净利息收入增长10.6%,净息差维持1.28%,在行业息差承压下保持稳定。同时存款成本管控良好,利息支出同比下降5.6%,年化ROE微升,股东回报能力持续优化。
资产质量为农行最大亮点,9月末不良贷款率1.23%,不良贷款率持续高于逾期贷款率,该差距连续25个季度为负,不良率逐季下行,改善幅度为四大行最佳。农行拨备余额突破万亿元,拨备覆盖率289.13%维持四行第一,抗风险能力充足,可抵御信贷压力,同时支持未来利润增长。
预测股息率逾5%
县域市场为农行独特竞争壁垒,县域贷款增速领跑全行,依托庞大个人及对公客户基础,存款底盘稳固,优势难以复制。
估值方面,农行H股市净率仅0.6倍,预测股息率高达5.0%-5.3%,具备估值修复及高股息双重优势,适合稳健长线收息投资者。
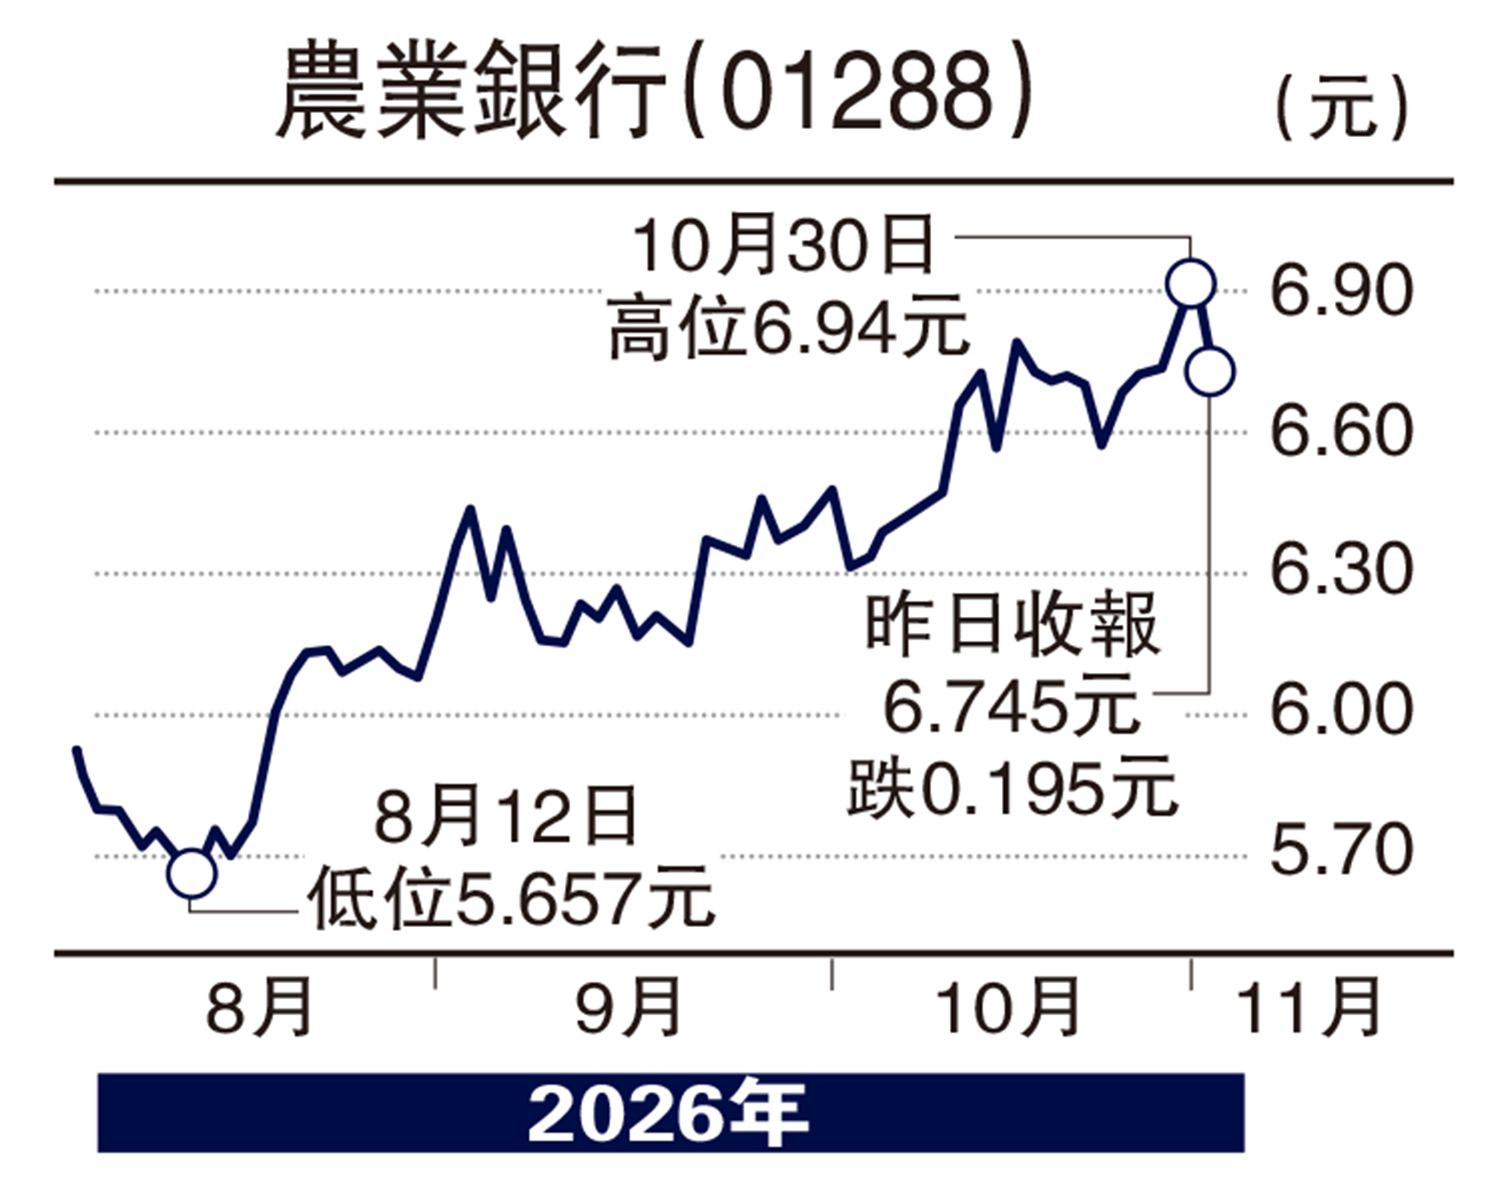
基本面向好带动股价走势强劲,10月单月涨7.32%,创出上市新高,长线累计涨幅领跑国有银行。业绩后先升后回软,相信只属趁好消息获利回吐,反成吸纳机会,可于回至20天线6.65元吸纳,目标7.5元,跌破6.4元止蚀。
(作者为香港股票分析师协会理事,未持有该股)