
走势突破/恒指飙877点近两年最劲 上望25400 券商:餐饮内需板块看高一线 AI硬件股或反弹
- 字号
- 放大
- 标准
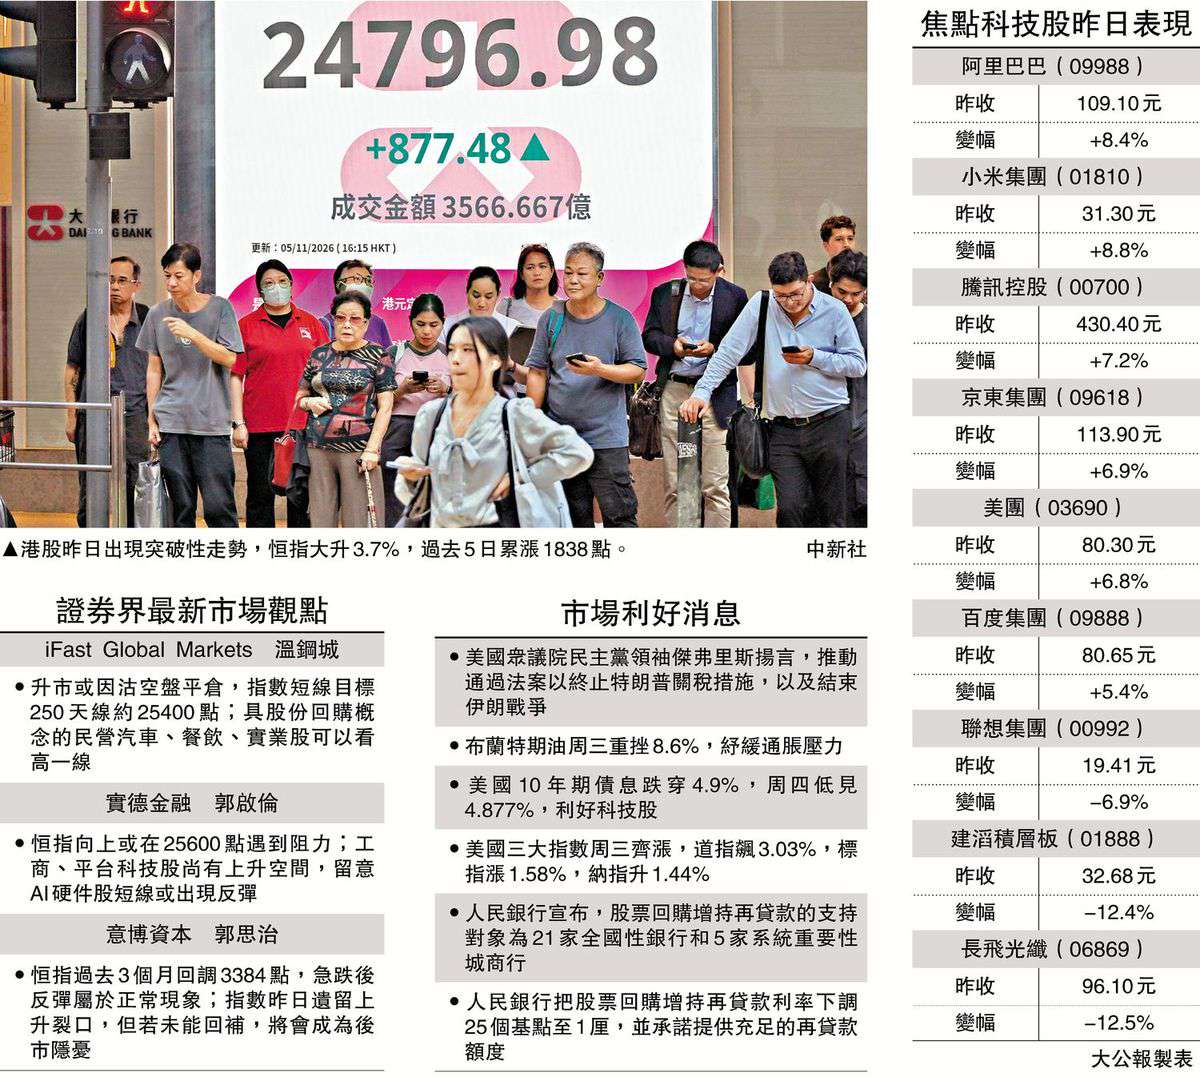
受到周三美股升市拉动,港股昨日出现突破性走势,恒指大升877点或3.7%,创去年2月以来最大单日升市,过去5日累升1838点;升市成交配合,主板成交额急增逾千亿至3566亿元。互联网平台股是升市火车头,阿里巴巴(09988)股价升8.4%,腾讯(00700)亦有7.2%进账。
证券界人士表示,恒指大升超过800点,或因沽空盘平仓所致,短线向上目标25400点,而具股份回购概念的民营汽车、餐饮、内需、实业股可以看高一线,留意AI硬件股短线或出现反弹。/大公报记者 刘鑛豪
美国民主党在中期选举成功控制参众两院,市场憧憬美伊停战在望,国际油价周三急挫8%,美国10年期债息跌穿4.9%,上述因素均利好港股市场气氛。
承接周三升市,恒指昨日再上一层楼,收市升877点,报24796点,是去年2月21日以来最大单日升幅。科技指数上升动力更强,涨5.6%,收报4154点。主板成交额3566亿元,是7月上旬以来最旺,较上日增加1197亿元。全日上升股份1256只,下跌股份则占704只。
加息忧虑降温 地缘局势缓和
iFast Global Markets投资总监温钢城表示,港股近期沽空占大市成交偏高,本周二曾达到31.5%,而在升市中,估计不少沽空盘被迫平仓,令到指数升幅扩大至超过800点。经过昨日平仓潮,港股今天(周五)未必再一次大幅上涨;恒指短线目标200天线(昨位于25295点)、250天线(昨位于25440点)。不过,他提醒,恒指昨日遗留较大的上升裂口,介乎23919至24281点。
板块方面,温钢城指出,互联网平台股经过大升后,未来能否延续向上势头仍有待观察;相对地,具股份回购概念的民营汽车、餐饮、内需、实业股可以看高一线;此外,受惠企业回购股份的内险、券商板块亦值得留意。
实德金融策略研究部首席分析师郭启伦表示,恒指今轮反弹或会在25600点遇到阻力。板块方面,工商类股份、科技股有望延续升势;投资者要注意近期跌跌不休的AI硬件股,有机会出现技术反弹,因为市场对美国加息的忧虑开始降温,而中东局势亦存在缓和的机会。
另外,意博资本董事总经理郭思治认为,恒指在过去3个月回调3384点,所以急跌后出现反弹,属于正常现象。恒指已先后收复10天、20天、50天及100天线,现时剩余250天线有待收复。按今轮回调幅度,若果大市能够反弹三分之二跌幅,指数将可见25059点。他又称,恒指昨日遗留上升裂口,但若未能回补,将会成为后市隐忧。
科技股造好 阿里小米升逾8%
个股表现方面,互联网平台股全线造好,阿里巴巴升8.4%,报109.1元;小米集团(01810)升8.8%,报31.3元;腾讯涨7.2%,报430.4元。 然而,AI硬件股逆市向下,联想集团(00992)急跌6.9%,报19.41元;长飞光纤(06869)跌幅更高达12.5%,报96.1元。
证券界最新市场观点
iFast Global Markets 温钢城
•升市或因沽空盘平仓,指数短线目标250天线约25400点;具股份回购概念的民营汽车、餐饮、实业股可以看高一线
实德金融 郭启伦
•恒指向上或在25600点遇到阻力;工商、平台科技股尚有上升空间,留意AI硬件股短线或出现反弹
意博资本 郭思治
•恒指过去3个月回调3384点,急跌后反弹属于正常现象;指数昨日遗留上升裂口,但若未能回补,将会成为后市隐忧
市场利好消息
•美国众议院民主党领袖杰弗里斯扬言,推动通过法案以终止特朗普关税措施,以及结束伊朗战争
•布兰特期油周三重挫8.6%,纾缓通胀压力
•美国10年期债息跌穿4.9%,周四低见4.877%,利好科技股
•美国三大指数周三齐涨,道指飙3.03%,标指涨1.58%,纳指升1.44%
•人民银行宣布,股票回购增持再贷款的支持对象为21家全国性银行和5家系统重要性城商行
•人民银行把股票回购增持再贷款利率下调25个基点至1厘,并承诺提供充足的再贷款额度
焦点科技股昨日表现
阿里巴巴(09988)
昨收109.10元
变幅+8.4%
小米集团(01810)
昨收31.30元
变幅+8.8%
腾讯控股(00700)
昨收430.40元
变幅+7.2%
京东集团(09618)
昨收113.90元
变幅+6.9%
美团(03690)
昨收80.30元
变幅+6.8%
百度集团(09888)
昨收80.65元
变幅+5.4%
联想集团(00992)
昨收19.41元
变幅-6.9%
建滔积层板(01888)
昨收32.68元
变幅-12.4%
长飞光纤(06869)
昨收96.10元
变幅-12.5%
大公报制表